
Рыночная динамика
Цена акции и индекс МосБиржи
Красная линия показывает относительную силу акции к IMOEX: если она идёт вниз, акция отстаёт от индекса; если идёт вверх, акция ведёт себя лучше индекса.
За 2021–2025 годы «Аэрофлот» прошёл путь от убытков и сжатия трафика к восстановлению операционной эффективности и возвращению к дивидендам. Выручка и пассажиропоток не только вернулись к росту после провала 2022 года, но и вышли на новые максимумы при рекордной загрузке кресел. На этом фоне прибыльность и операционный денежный поток развернулись из отрицательной зоны, однако агрессивный инвестиционный цикл с резким ростом CAPEX вновь усилил давление на свободный денежный поток. Компания управляет высоким, но постепенно снижающимся чистым долгом, балансируя между модернизацией флота и возобновлением выплат акционерам.
Ovanex создаёт независимое аналитическое и визуальное покрытие публичных компаний на основе финансовых и операционных данных.
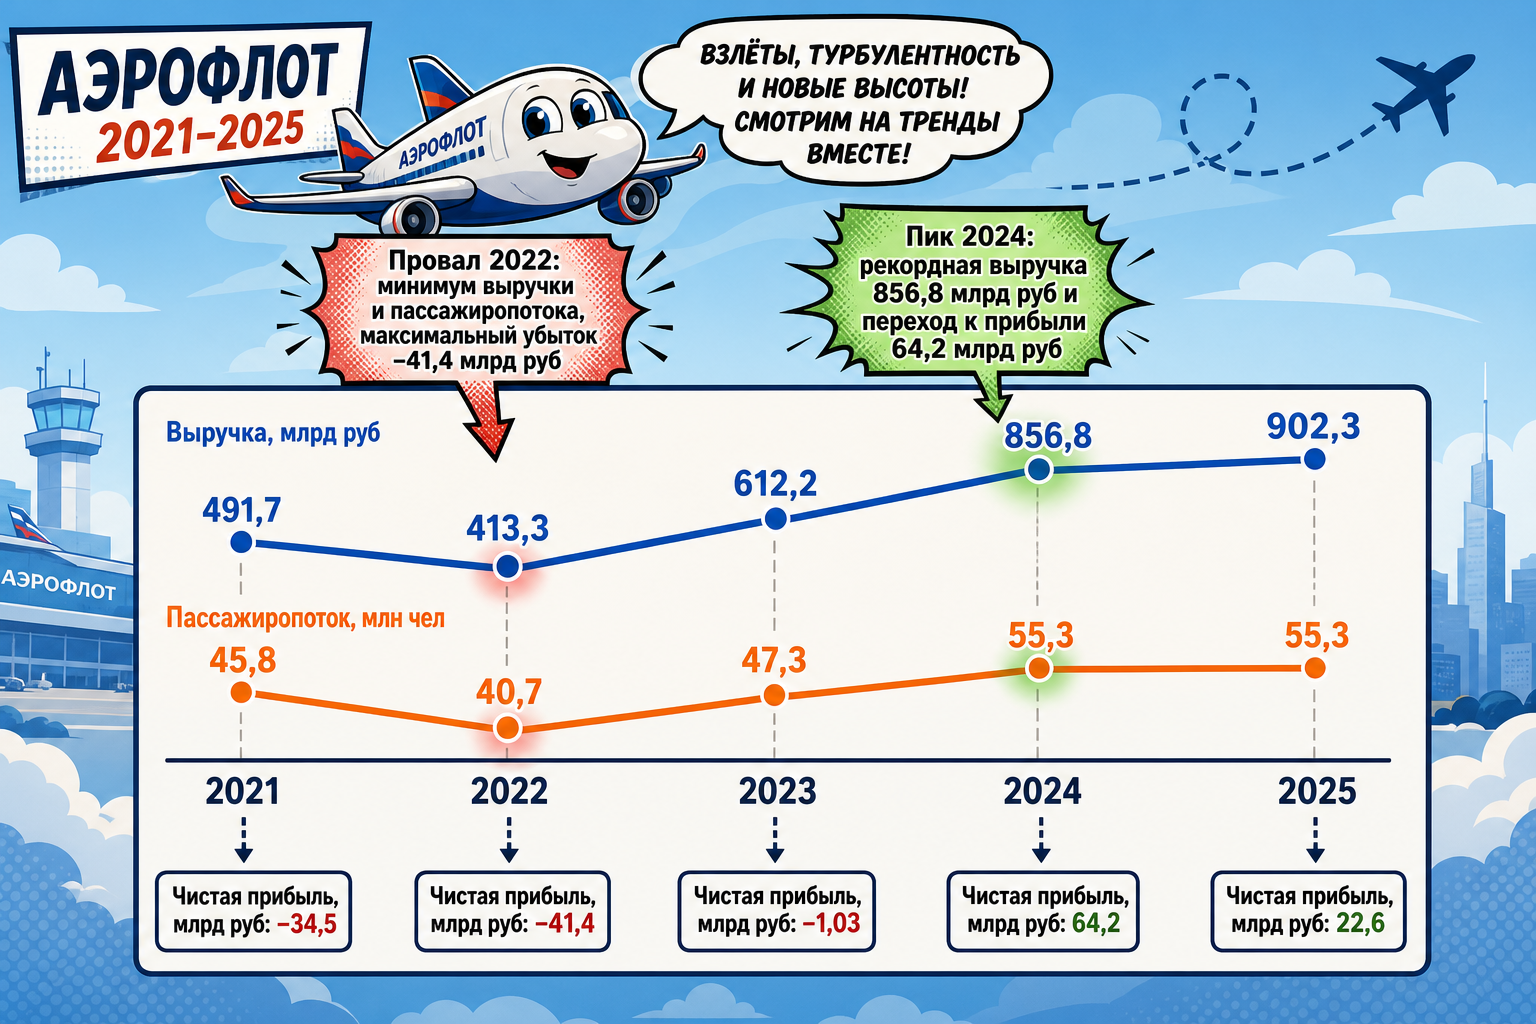
Общий контур истории «Аэрофлота» в 2021–2025 гг. — падение выручки и трафика в 2022 году, затем резкий разворот к росту, улучшение прибыльности и возврат к дивидендам на фоне сохраняющегося высокого долга.
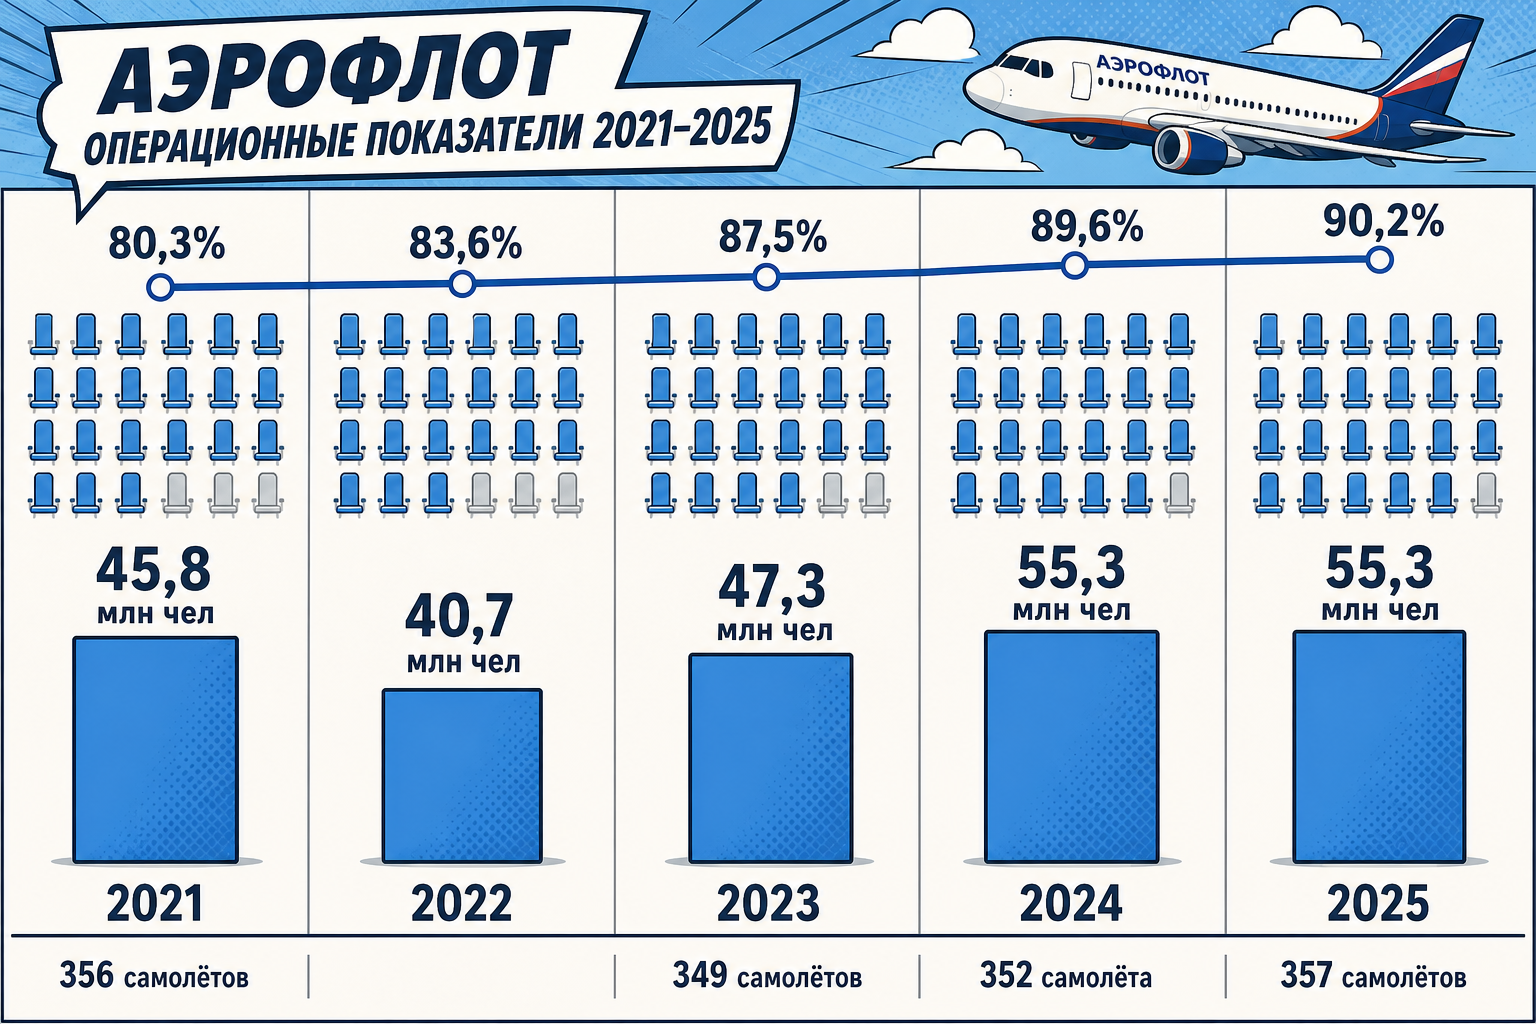
С 2021 по 2025 год «Аэрофлот» увеличил пассажиропоток и занятость кресел при почти неизменном количестве самолётов, что указывает на оптимизацию использования парка и маршрутов.
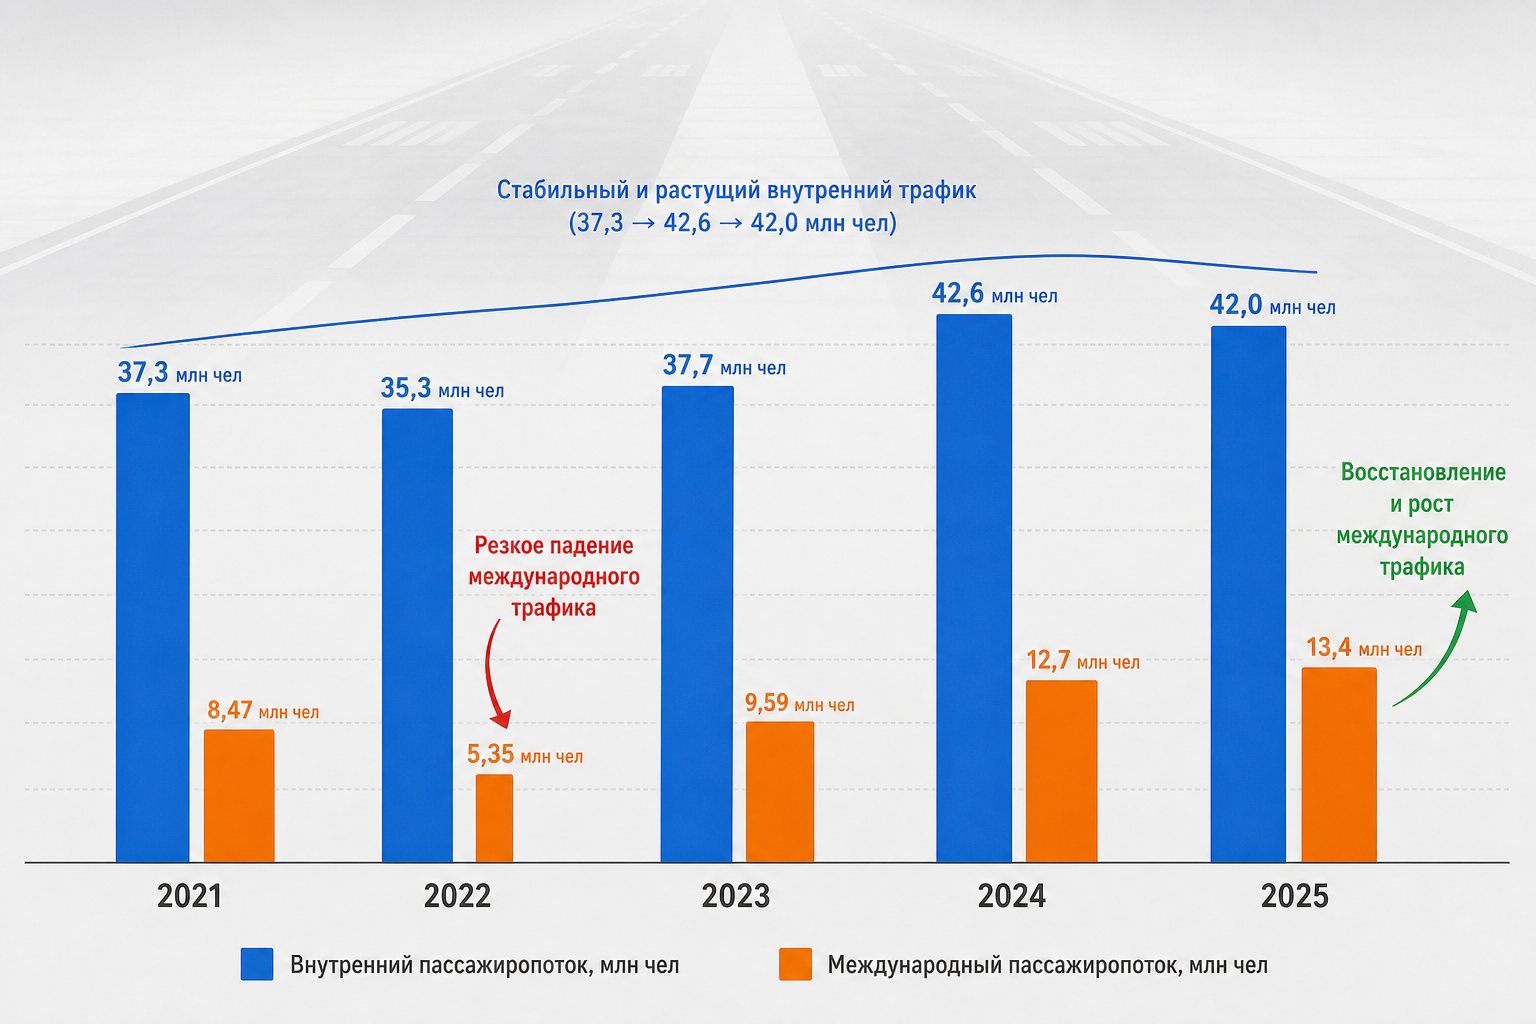
Внутренний пассажиропоток оставался устойчивым якорем, тогда как международный сегмент после падения в 2022 году показывал более быстрый восстановительный рост и к 2025 году почти удвоился относительно 2022-го.
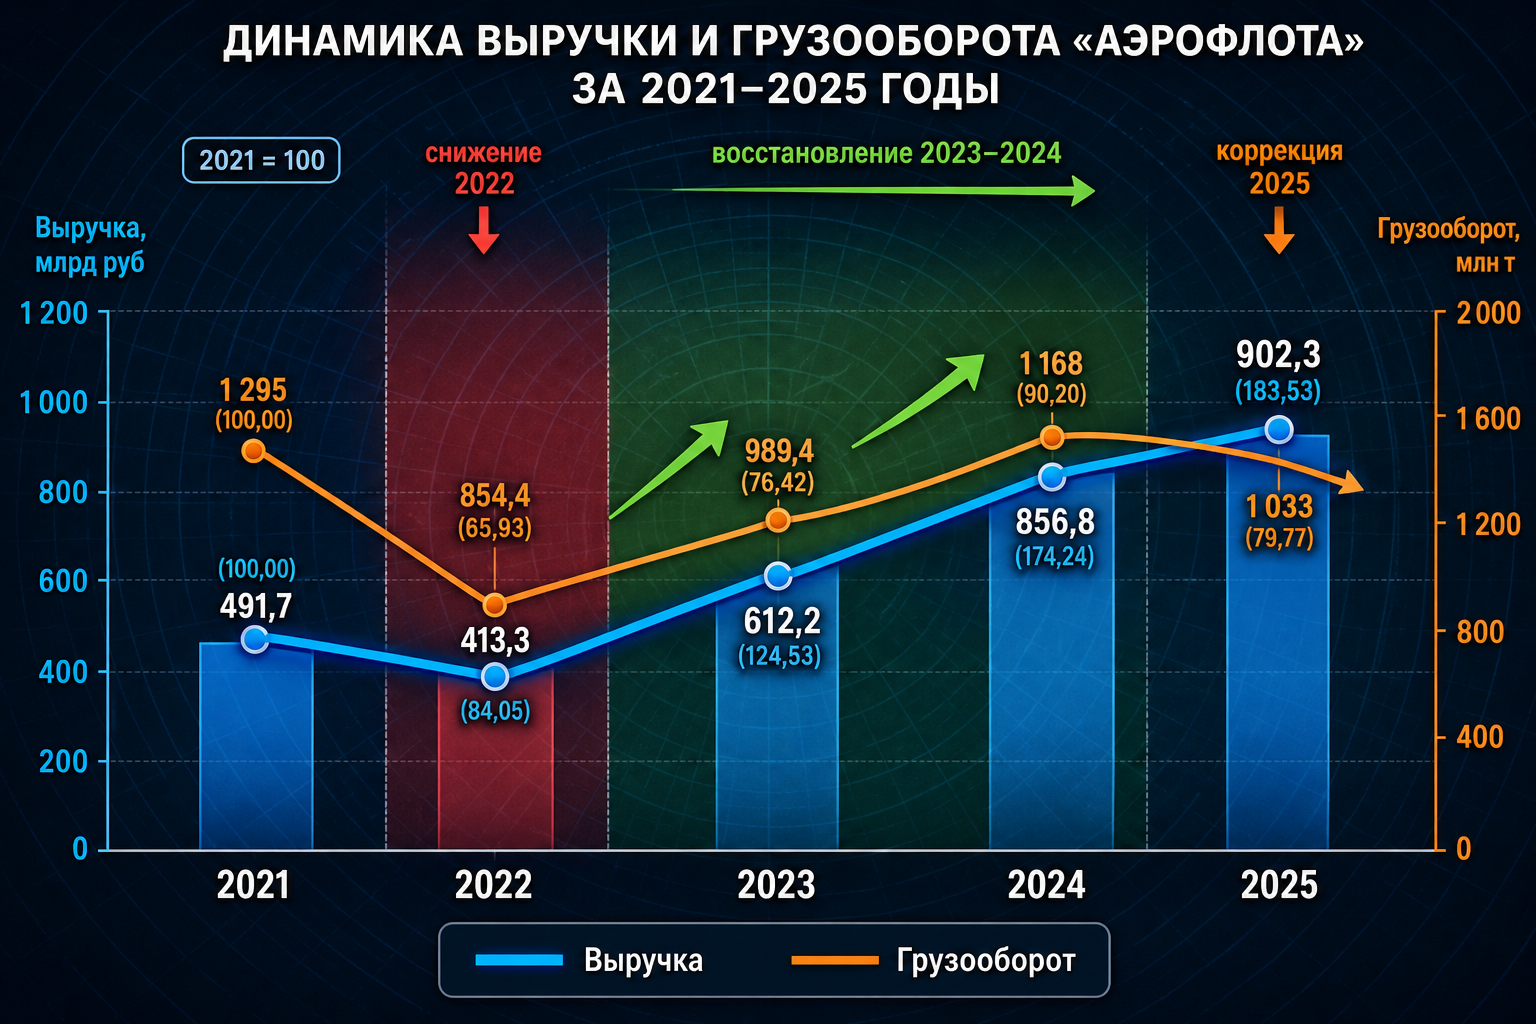
Резкий рост выручки после 2022 года идёт в связке с восстановлением и расширением грузооборота, что отражает комплексное восстановление спроса на перевозки.
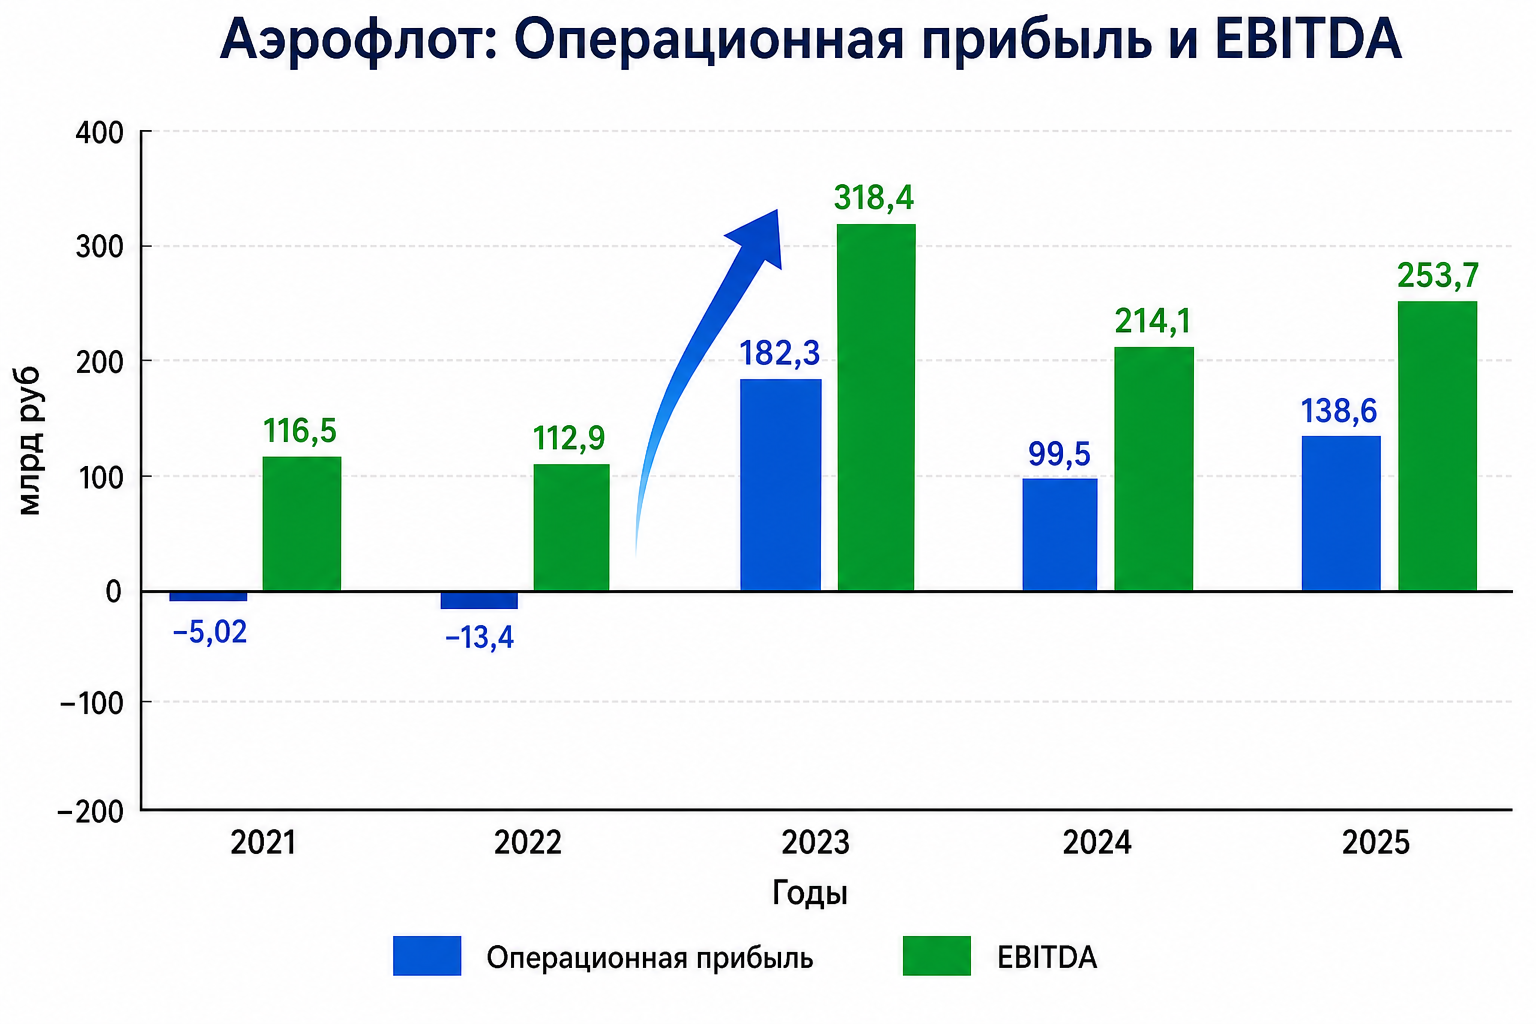
После операционных убытков в 2021–2022 гг. компания вышла на устойчивую положительную операционную прибыль и кратно нарастила EBITDA, что отражает перелом в операционной эффективности.
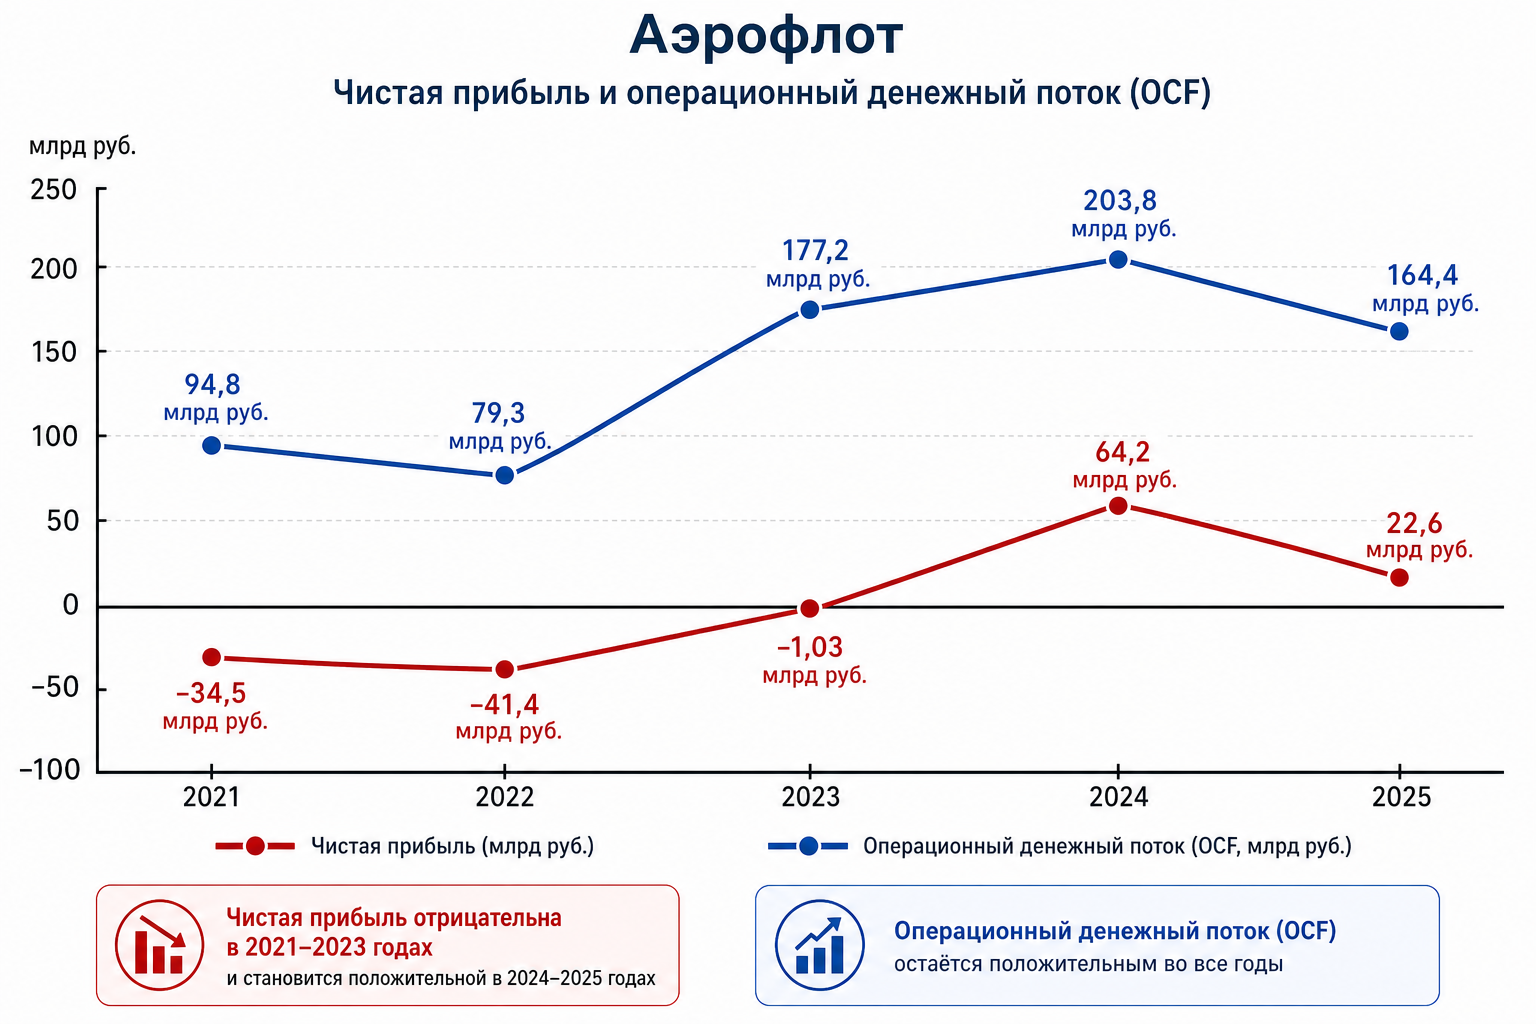
Чистая прибыль уходит из отрицательной зоны в 2024–2025 гг., но динамика операционного денежного потока более сглаженная и стабильно положительная, показывая, что денежная прибыль формируется раньше и устойчивее бухгалтерской.
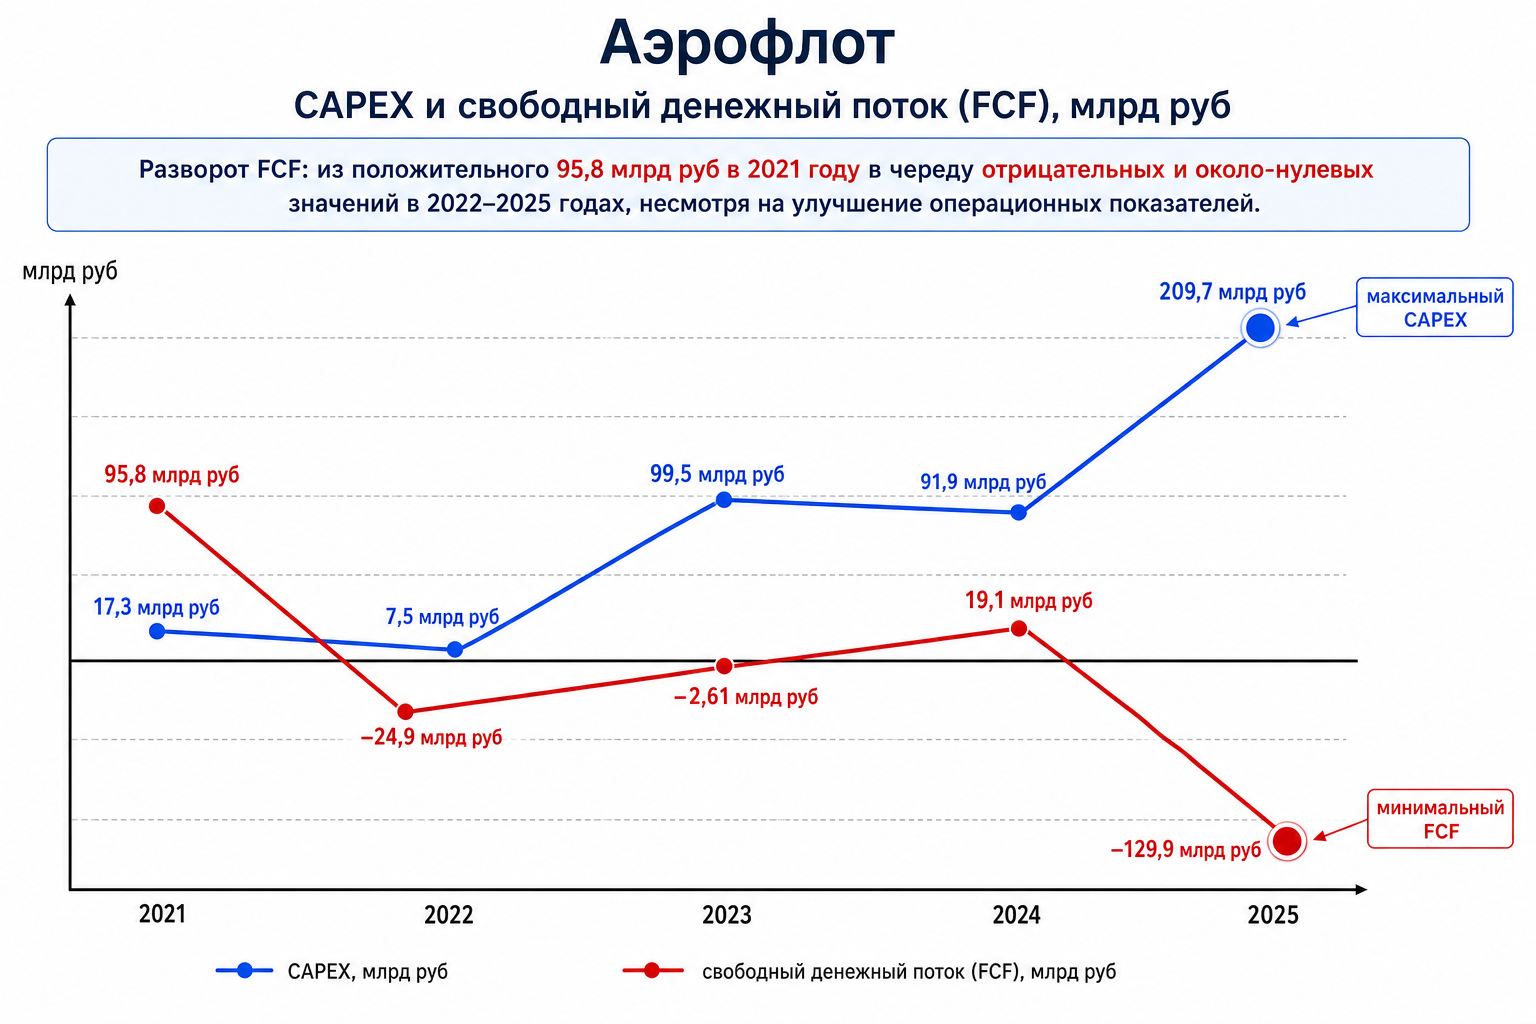
Резкий рост CAPEX в 2023–2025 гг. отразился на свободном денежном потоке: после краткого выхода в плюс в 2024 году FCF снова стал существенно отрицательным на фоне рекордных инвестиций.
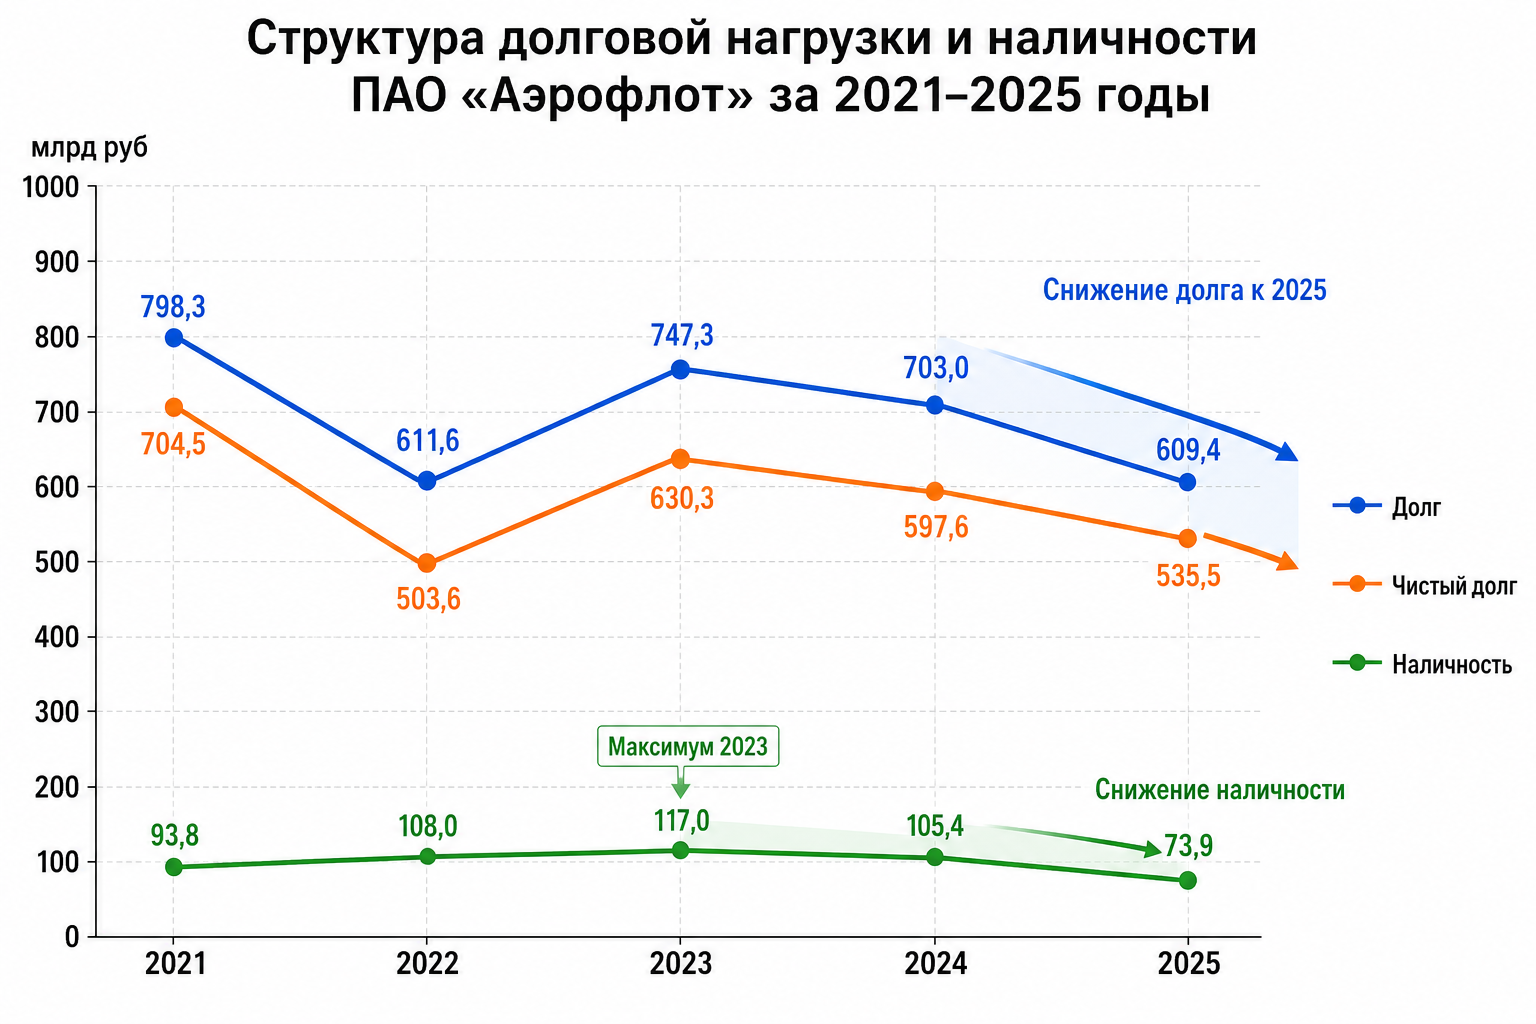
Общий долг и чистый долг остаются значительными, но демонстрируют тенденцию к снижению после пика 2021–2023 гг., при этом объём наличности колеблется в достаточно узком диапазоне.
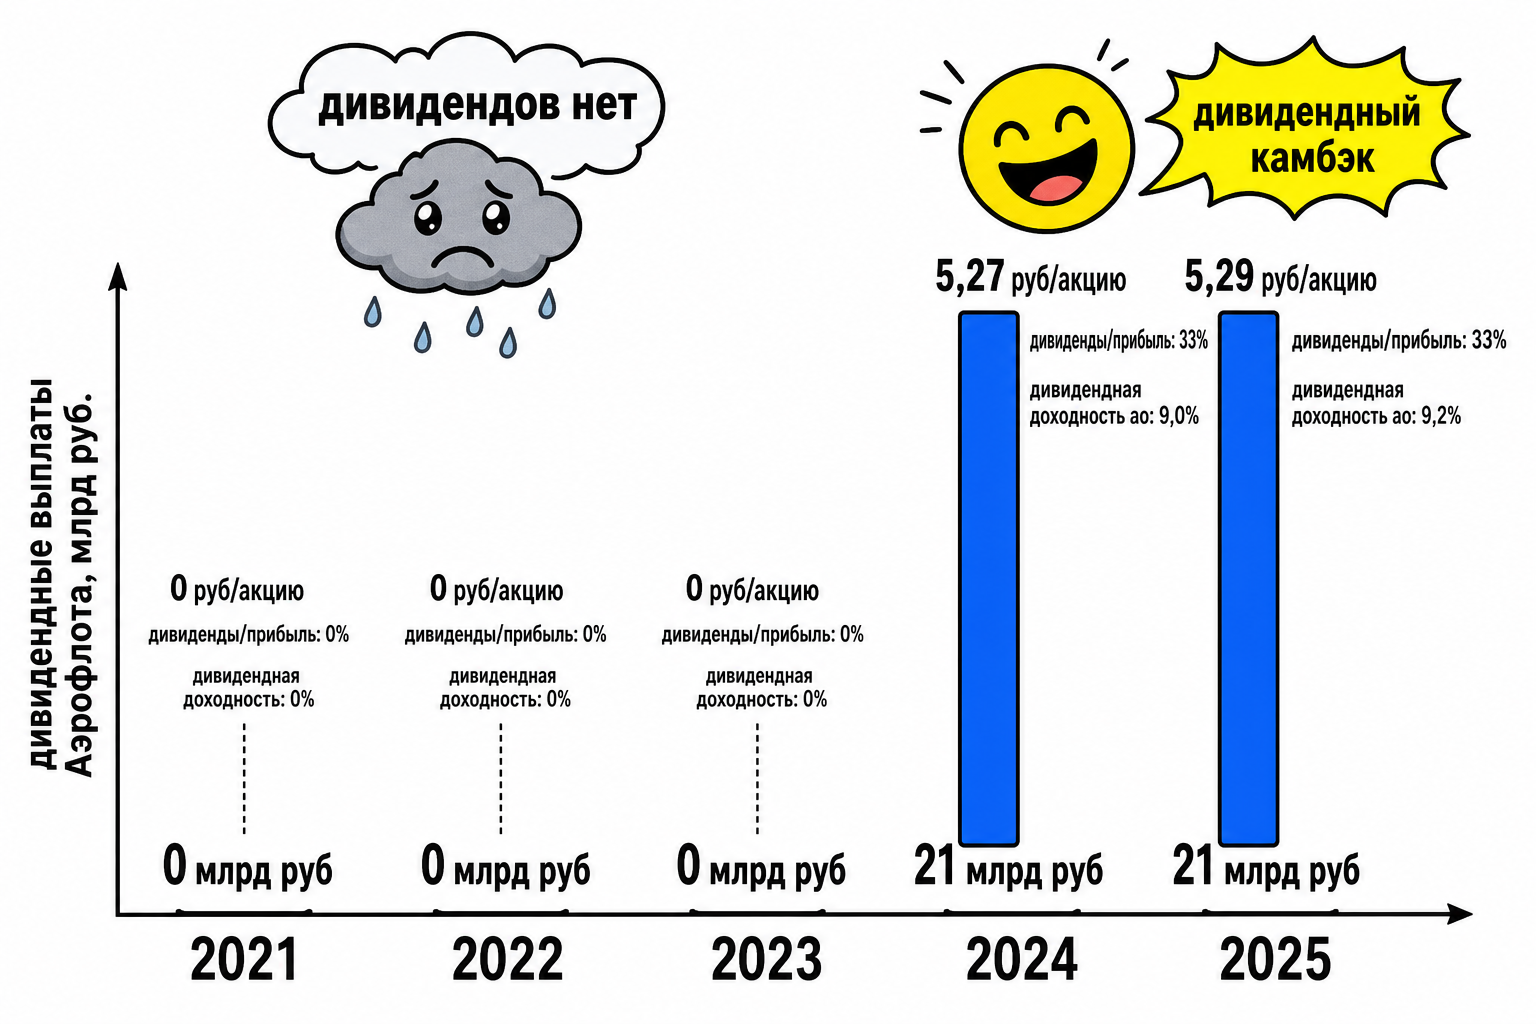
После трёх лет отсутствия дивидендов компания в 2024–2025 гг. переходит к ощутимым выплатам, при этом дивидендная нагрузка на прибыль резко возрастает.
Комбинация роста трафика и выручки, разворота операционной прибыльности, активного инвестиционного цикла и возвращения к дивидендам формирует образ компании на этапе позднего восстановления с ещё сохраняющейся долговой и инвестиционной нагрузкой.
Финансовая аналитика, операционные показатели и визуальные истории для инвесторов могут быть объединены в регулярное независимое покрытие эмитента.
Узнать о спонсируемом покрытии