ALRS · Ovanex Company Intelligence
АЛРОСА: аналитическая карта для IR
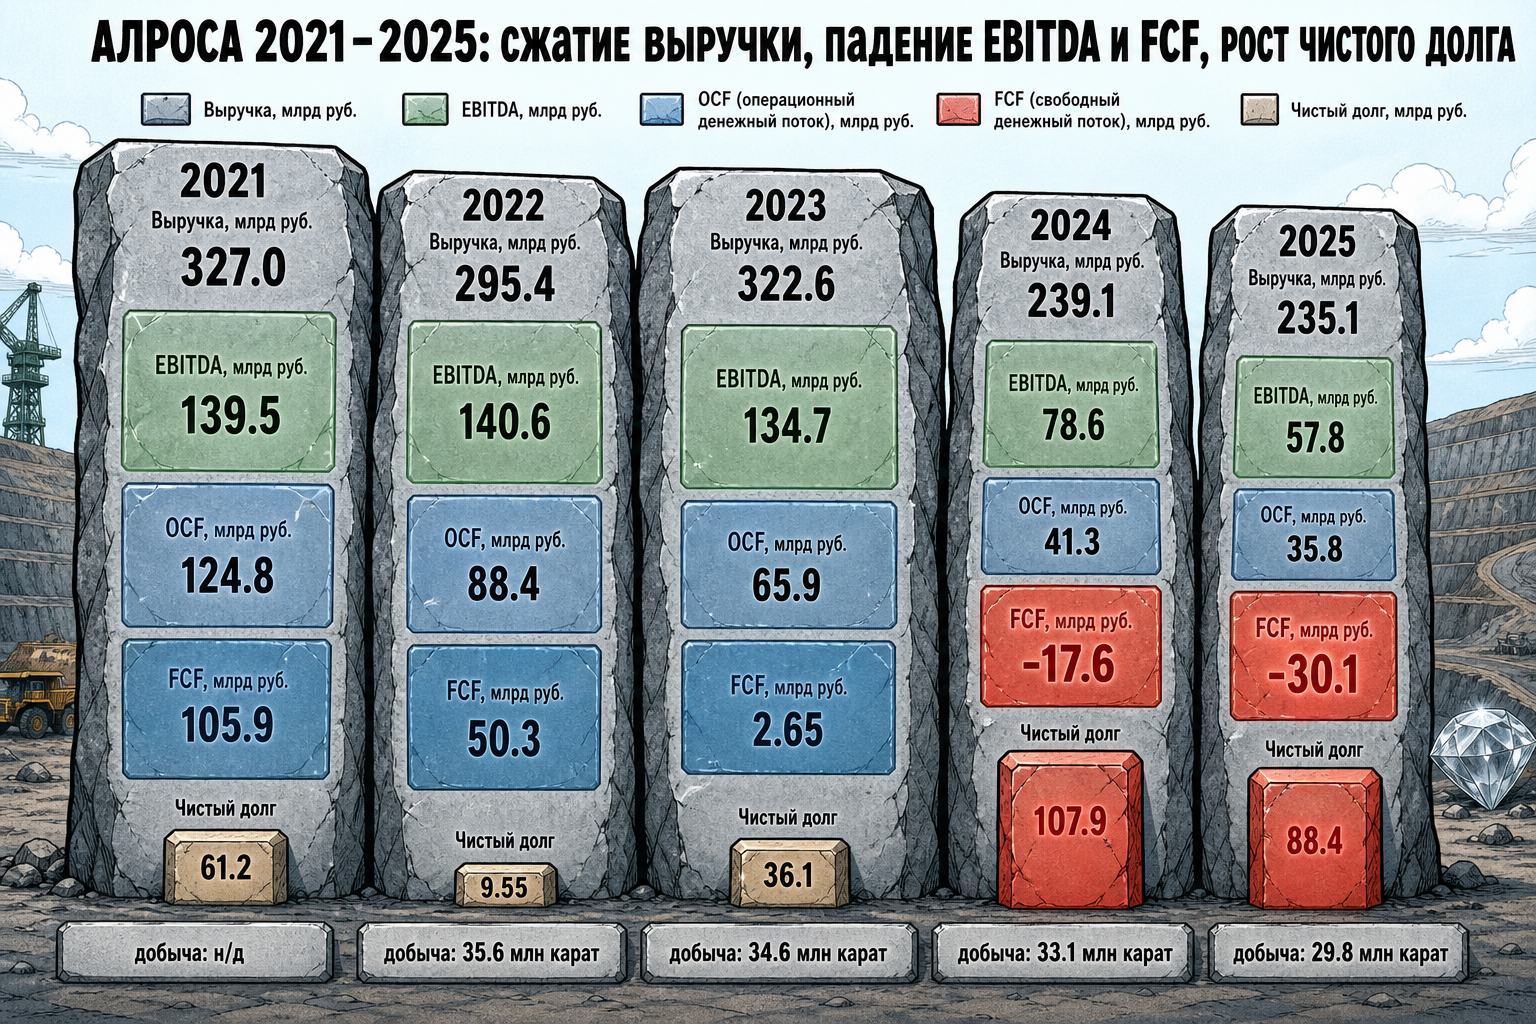
2021–2023 годы стали для АЛРОСА периодом устойчивой выручки и высокой рентабельности, но уже с заметным ослаблением операционного денежного потока. Начиная с 2023–2024 годов, на фоне снижения добычи алмазов компания вошла в фазу сжатия маржи: EBITDA и чистая прибыль упали сильнее выручки, а свободный денежный поток ушёл в минус. Одновременно резко выросли CAPEX и чистый долг, что превратило баланс из почти бездолгового в значительно более закредитованный, при этом дивидендная политика стала волнообразной — от нуля до высоких выплат. Историческая картина — это переход от комфортного денежного потока к режиму «инвестиций и долга под давлением рынка алмазов и ограничений».
Опубликовано:
2026-09-25
От комфортного цикла к напряжению: пять лет в цифрах АЛРОСА
История 2021–2025 годов — это путь от высокой прибыльности и сильного денежного потока к сочетанию падающей добычи, сжатия маржи, роста инвестиций и увеличения долговой нагрузки.
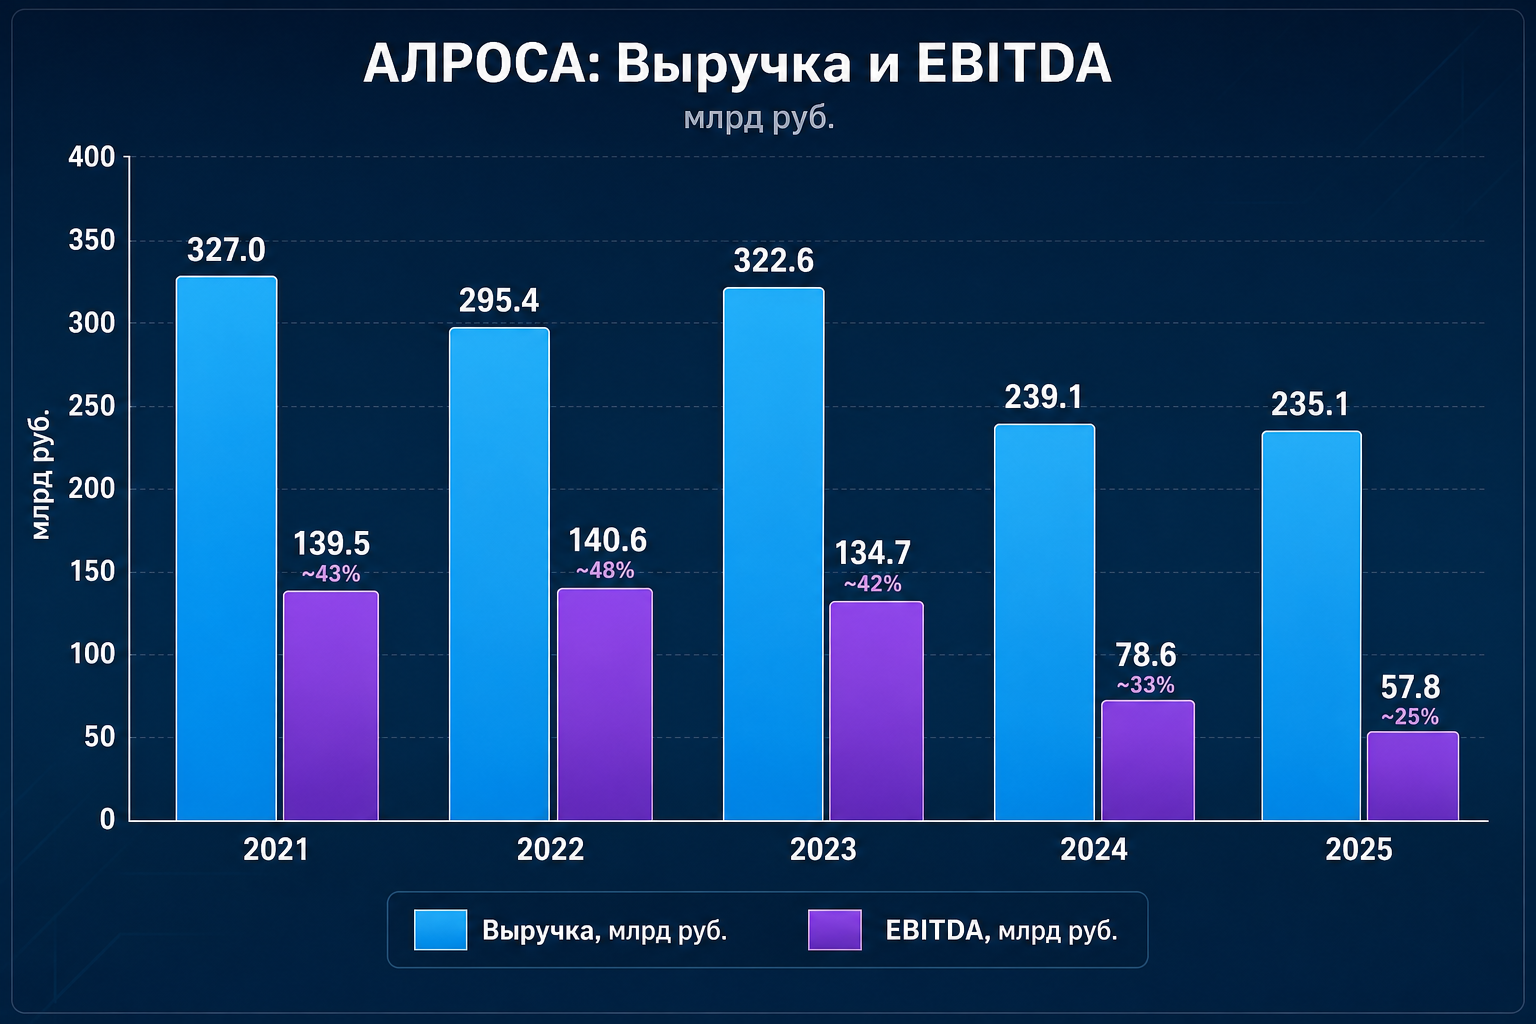
Выручка стабильна, маржа сжимается: разрыв между выручкой и EBITDA
При относительно устойчивой выручке с 2021 по 2023 год прибыльность по EBITDA начала снижаться, а в 2024–2025 годах падение EBITDA стало значительно более резким, чем снижение выручки.
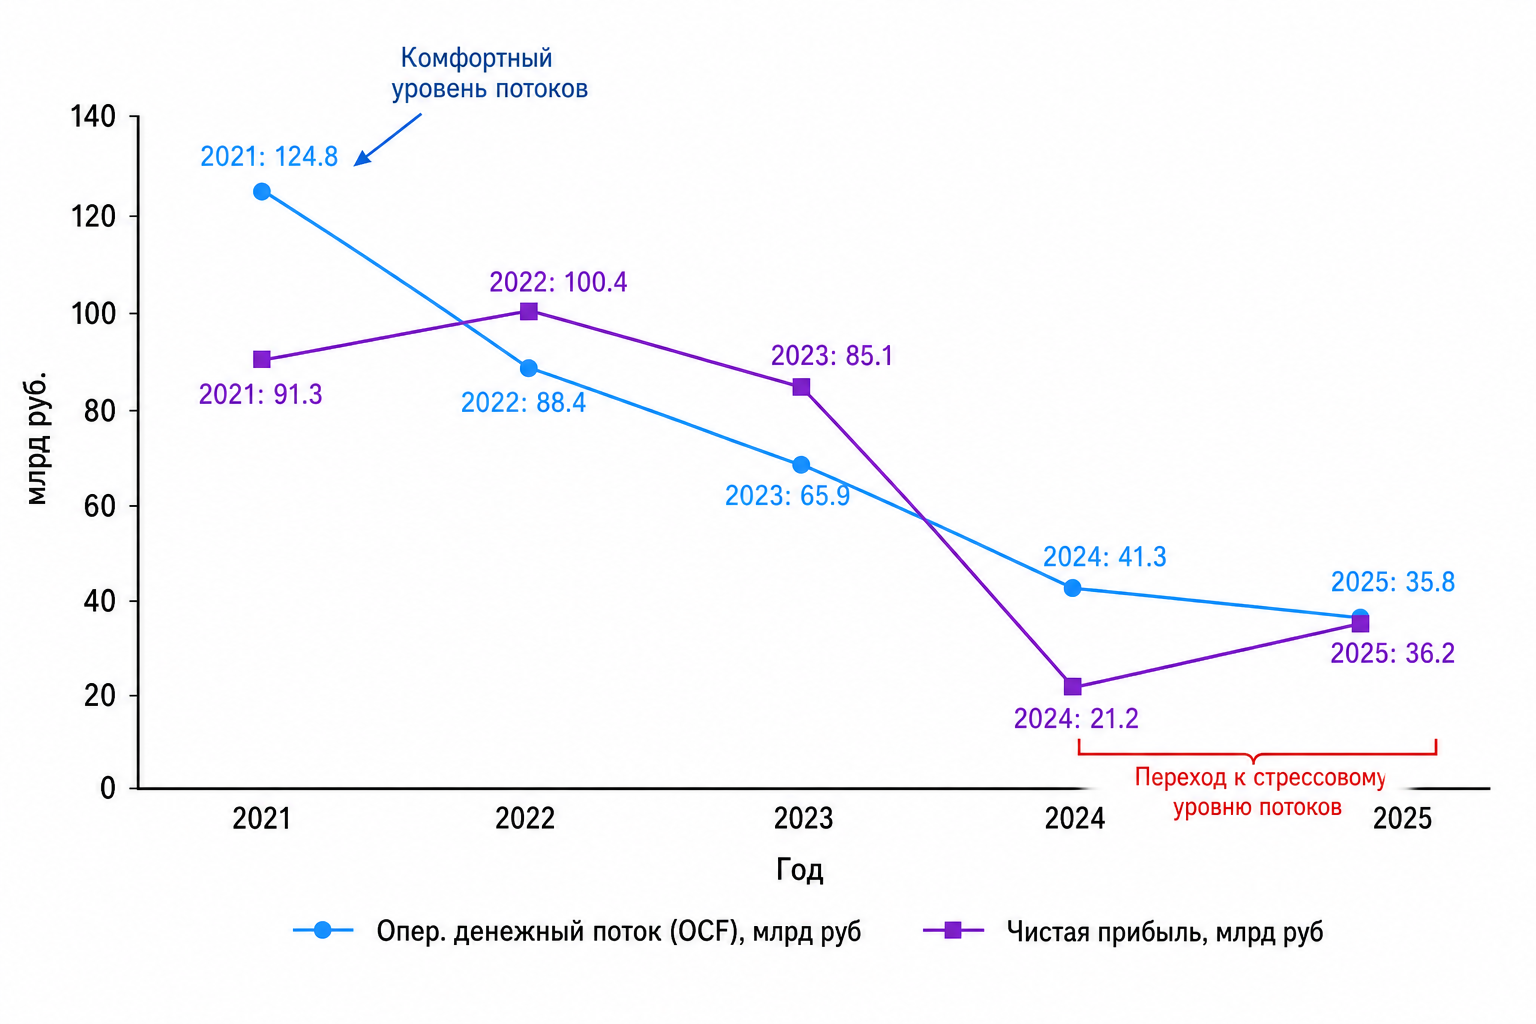
Прибыль и операционный поток: переход от комфорта к стрессу
Чистая прибыль и операционный денежный поток сокращаются быстрее выручки, отражая давление на денежную генерацию и устойчивость дивидендов.
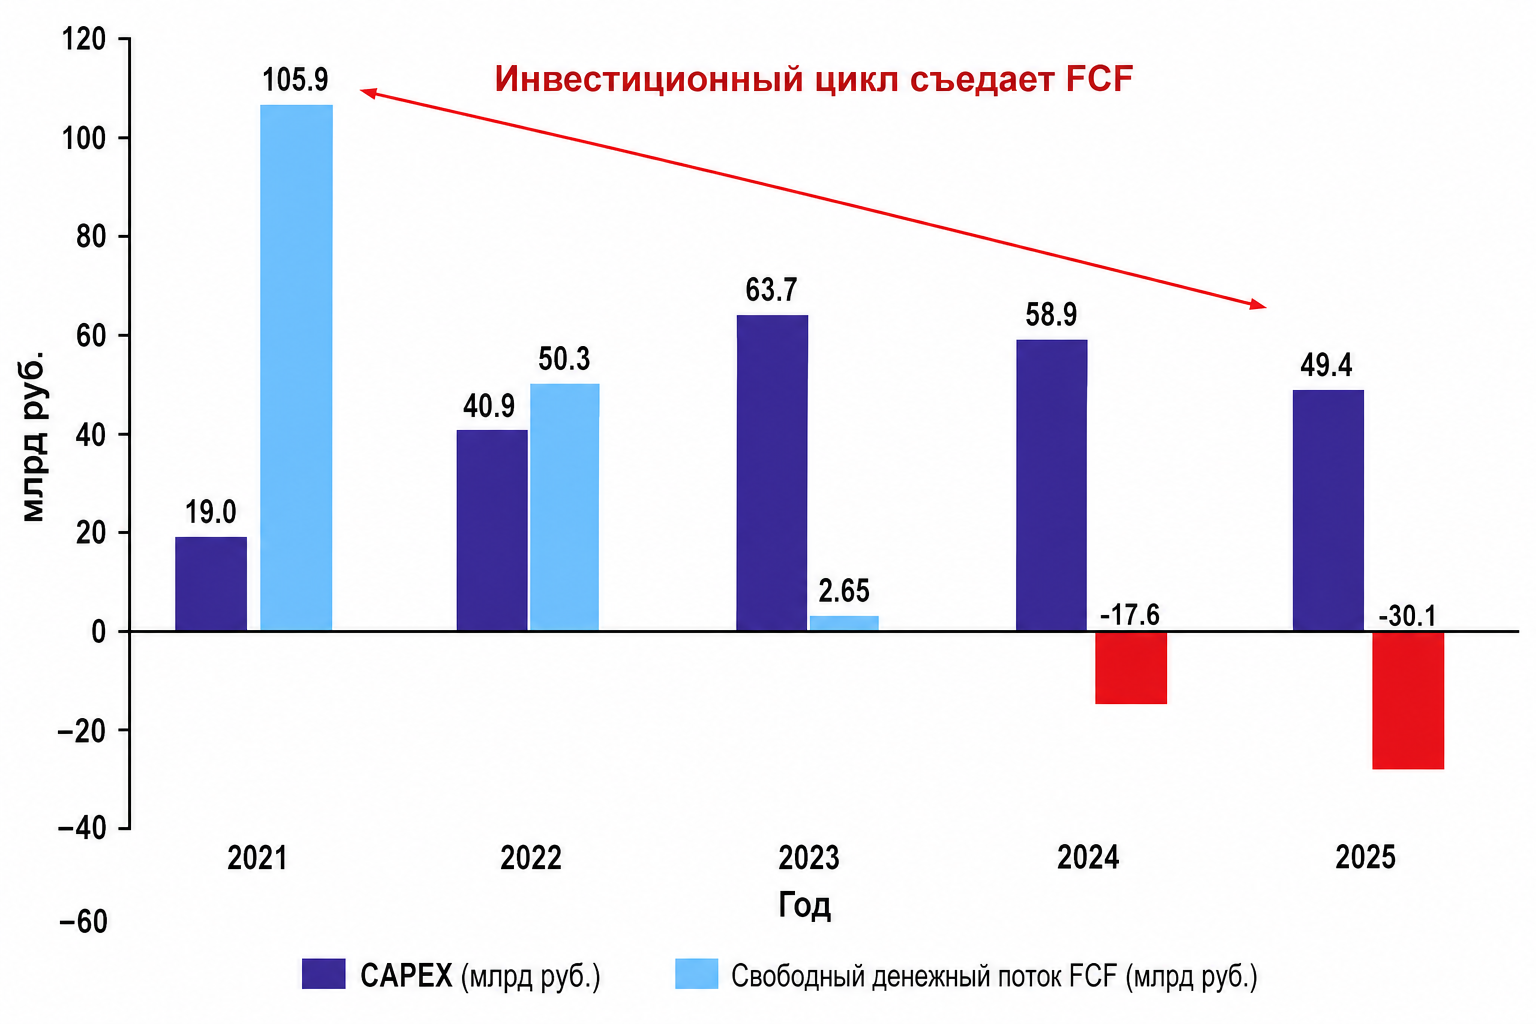
CAPEX против FCF: инвестиции подбираются к денежному потоку
Рост капитальных вложений с 2021 по 2023 год при падающем операционном потоке привёл к тому, что свободный денежный поток стал отрицательным в 2024–2025 годах.
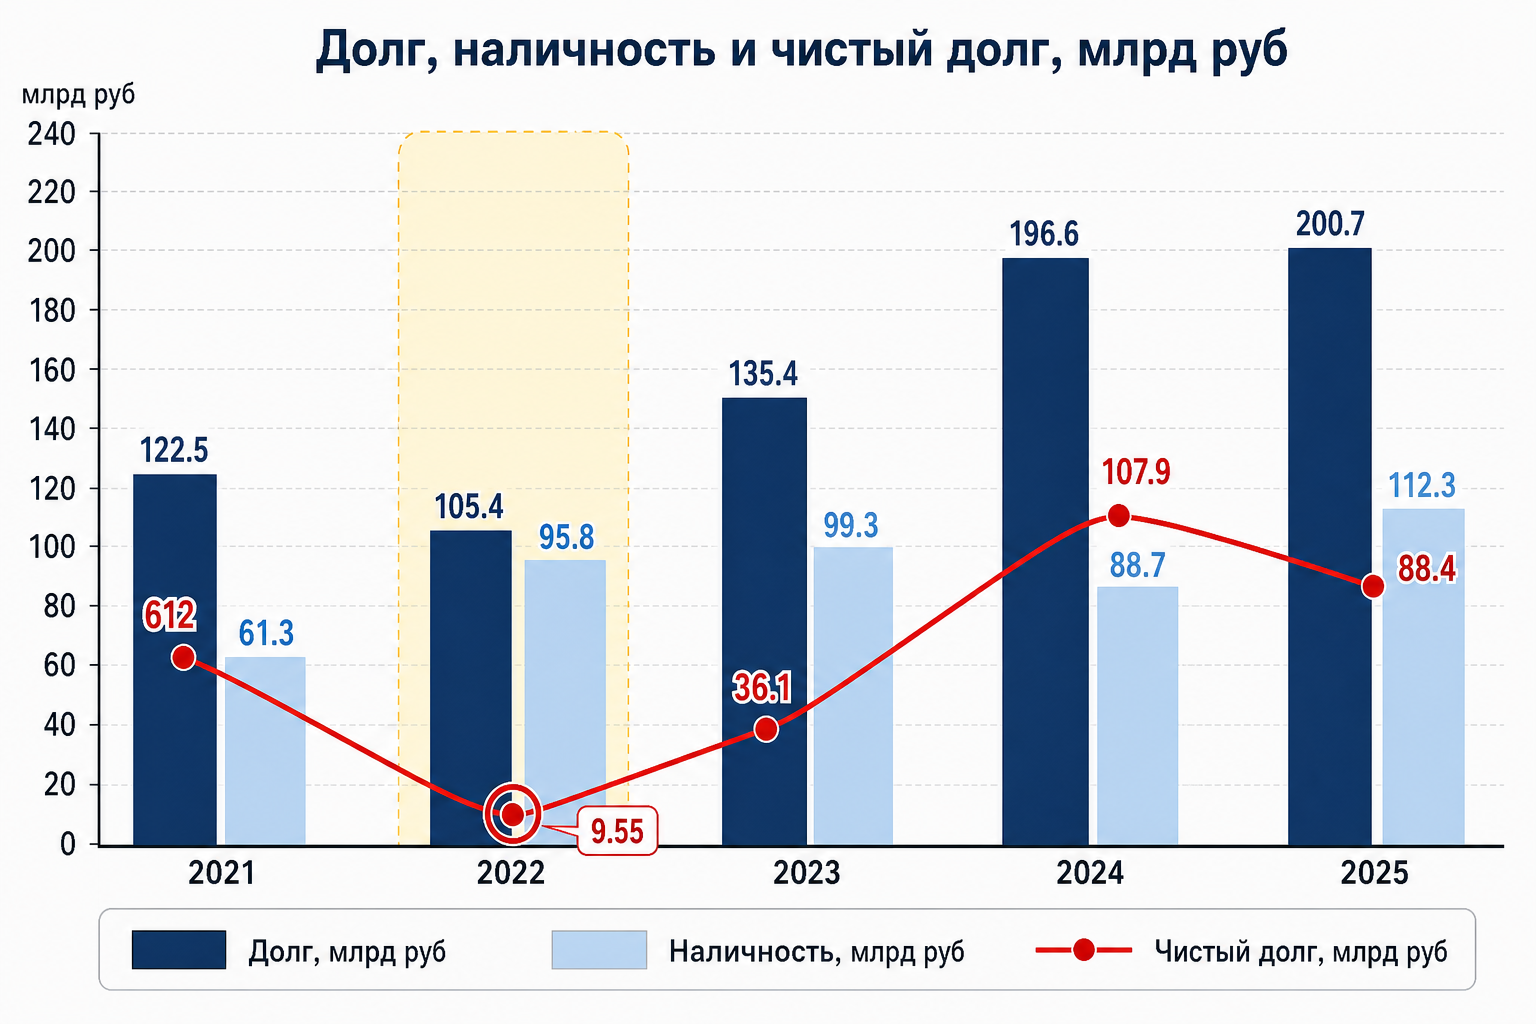
Рост долга и смена профиля ликвидности
На фоне ослабления потоков компания увеличивает общий и чистый долг, при этом поддерживая значительный уровень денежной подушки.
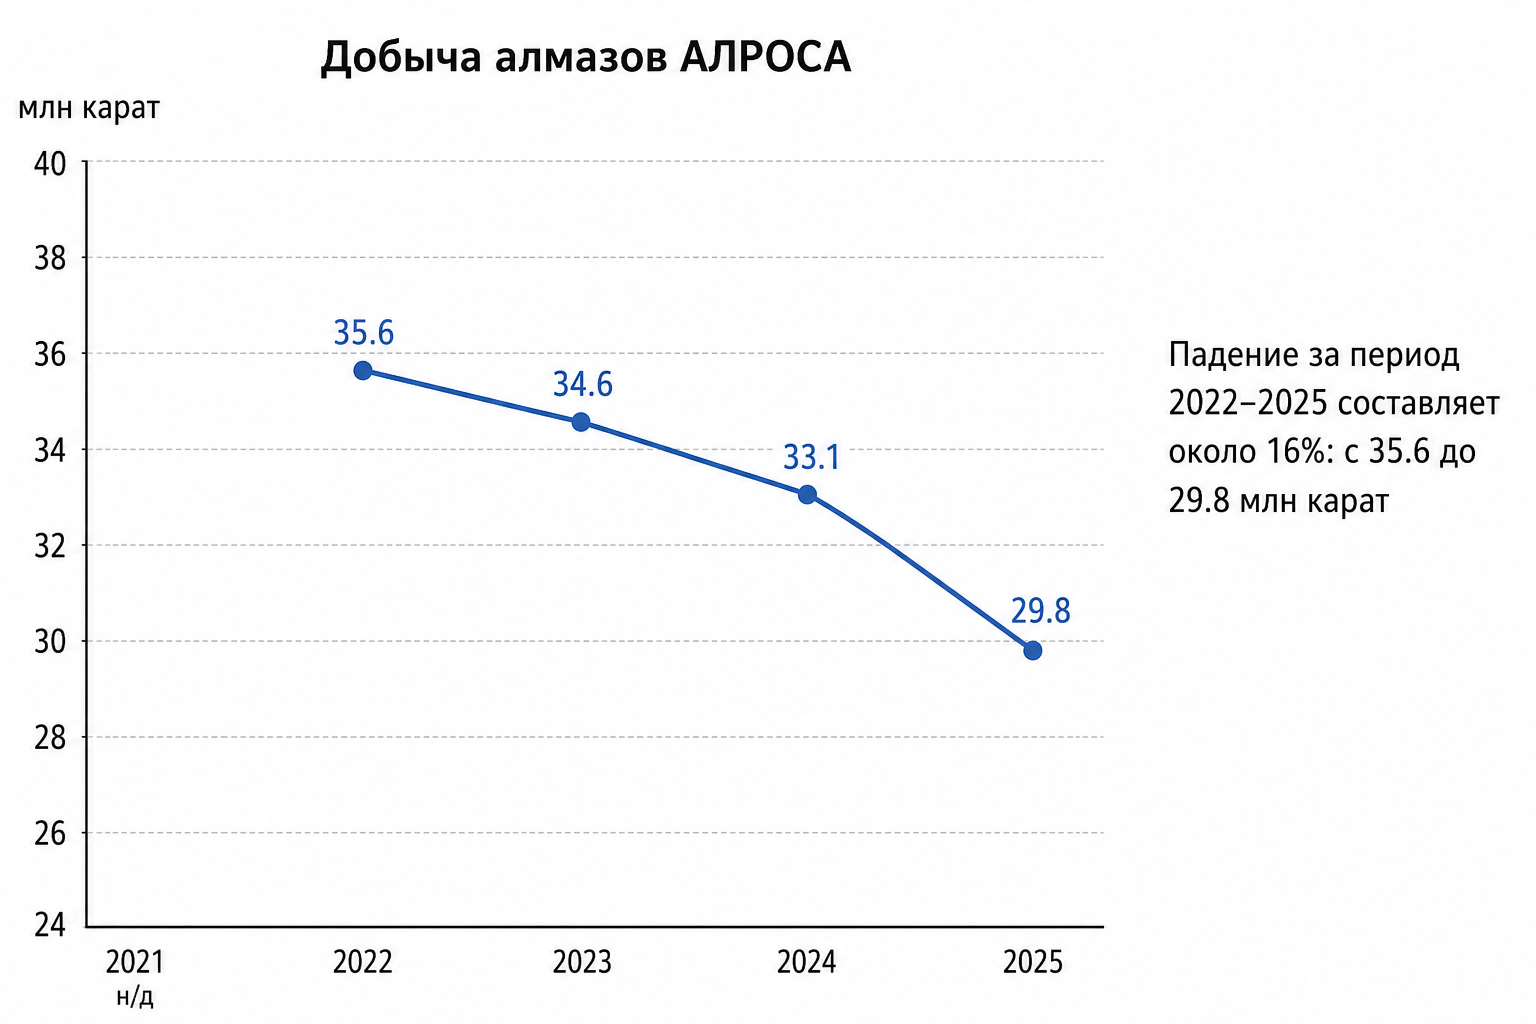
Добыча алмазов: плавное снижение объёмов с 2022 года
С 2022 по 2025 годы добыча алмазов сокращается на ~16%, что формирует более жёсткие рамки для роста выручки и загрузки мощностей.
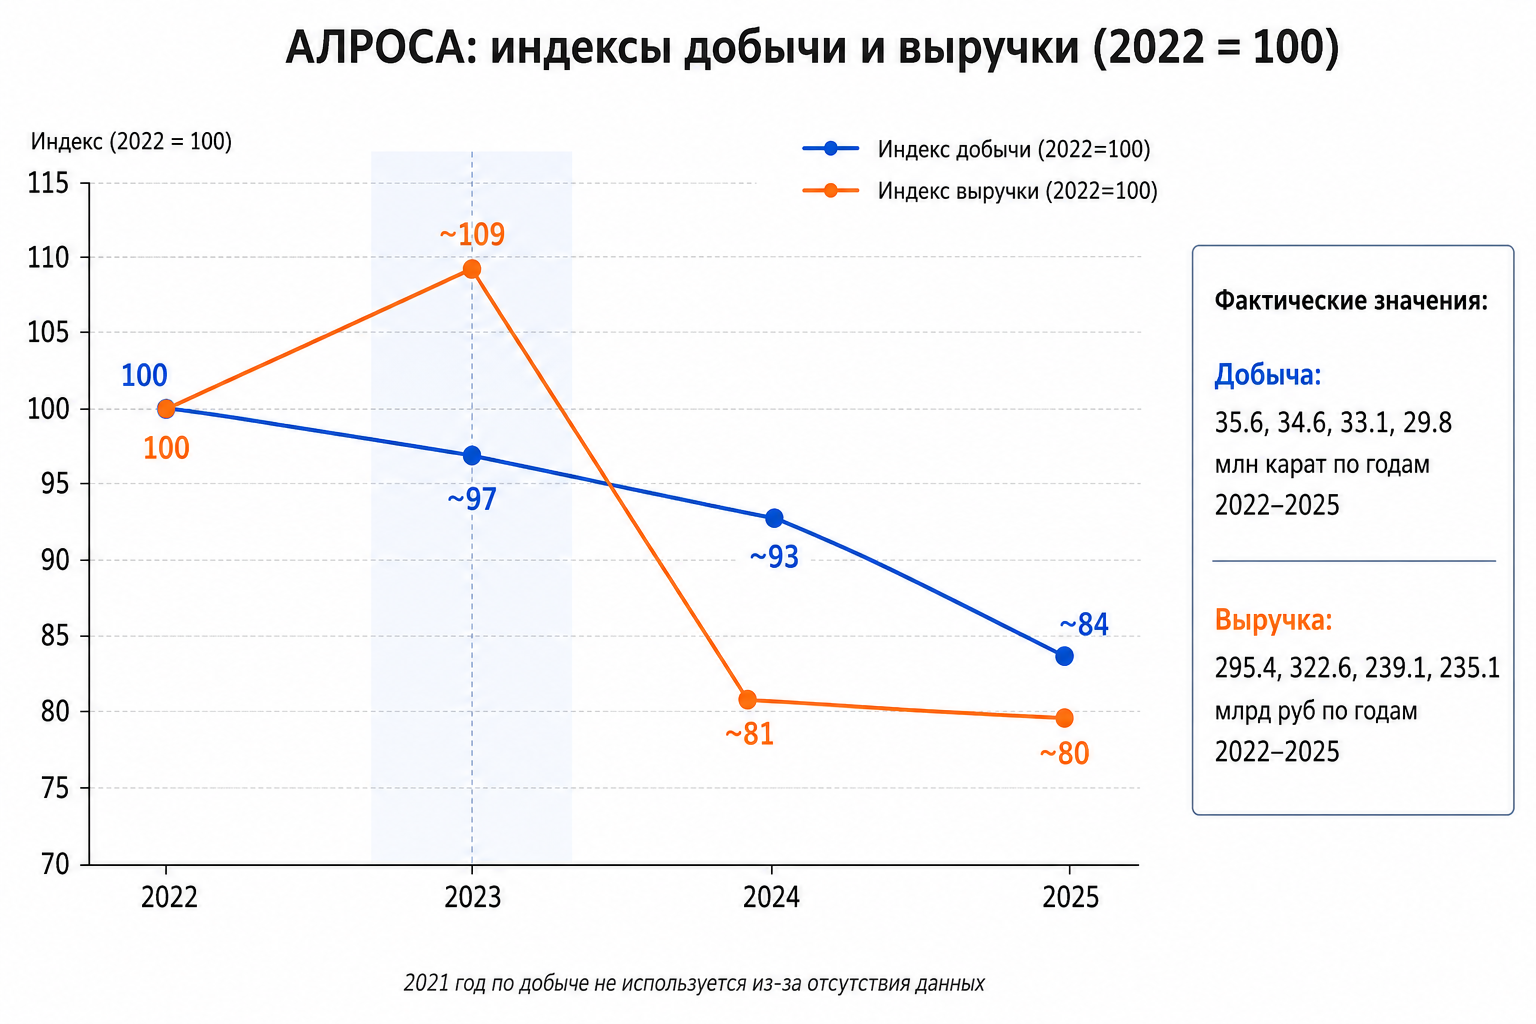
Выручка на фоне добычи: эффект цены и курса против снижения объёмов
Несмотря на снижение добычи с 2022 по 2024 год, выручка в 2023 году возвращается к уровню 2021 года, что указывает на поддержку со стороны цен/курса, однако в 2024–2025 годах давление объёмов и конъюнктуры становится доминирующим.
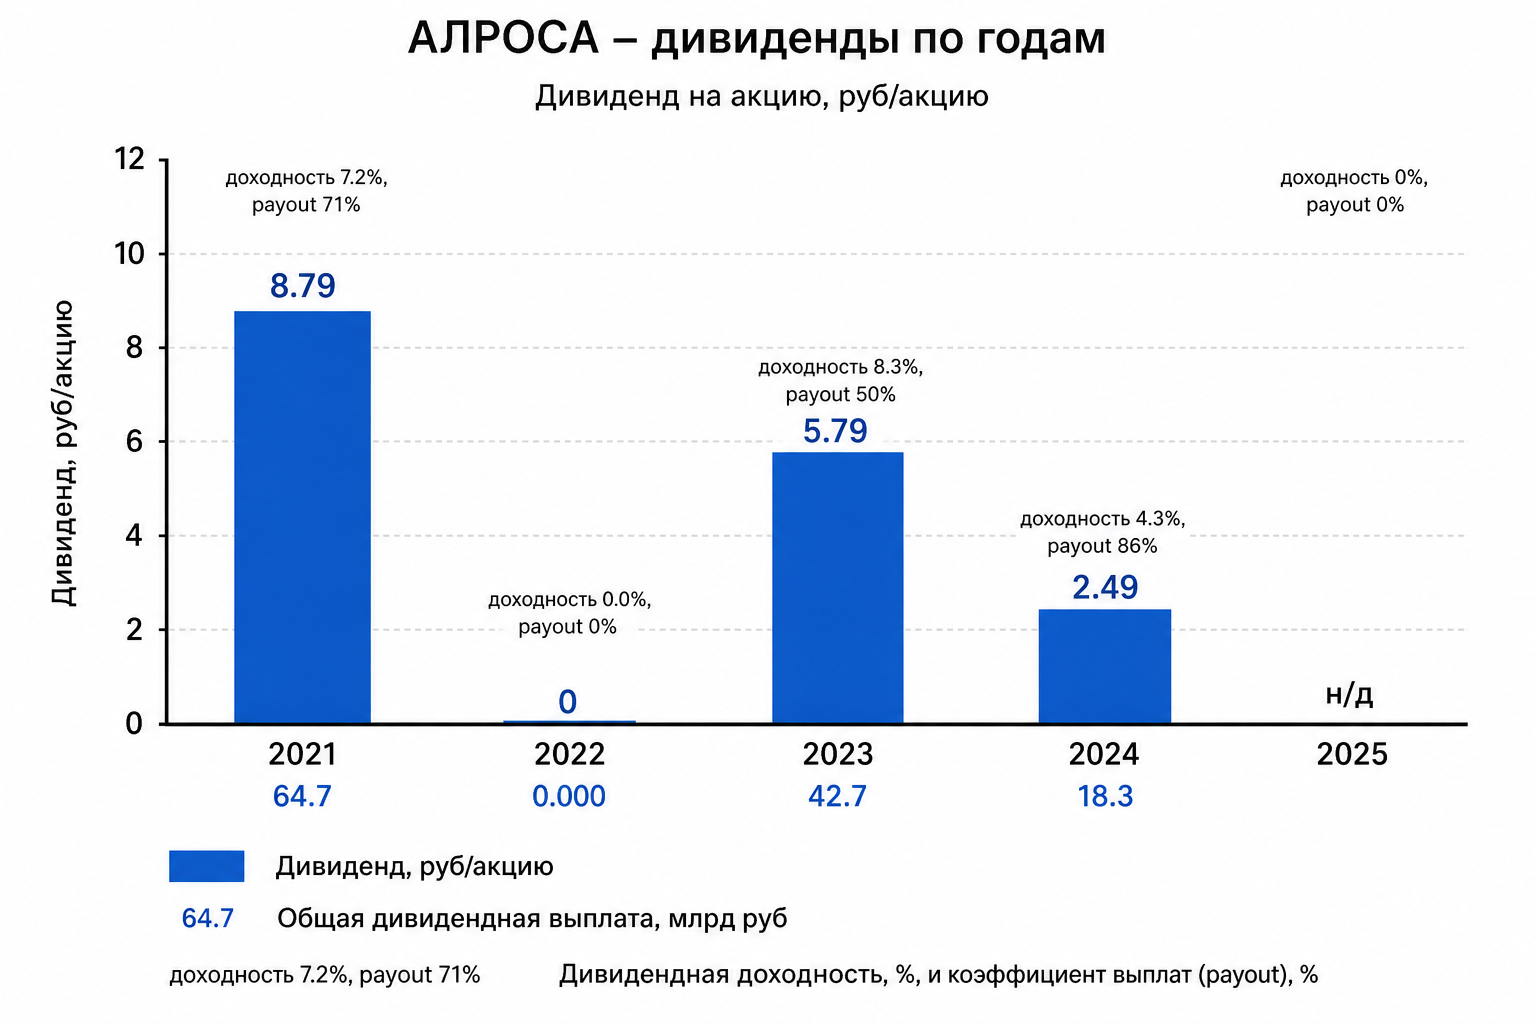
Дивиденды: от щедрых выплат к паузам и компромиссам
Дивидендная политика в 2021–2025 годах отражает переход от стабильных и высоких выплат к понижению уровня дивидендов и двум годам без выплат на фоне волатильной прибыли и отрицательного FCF.
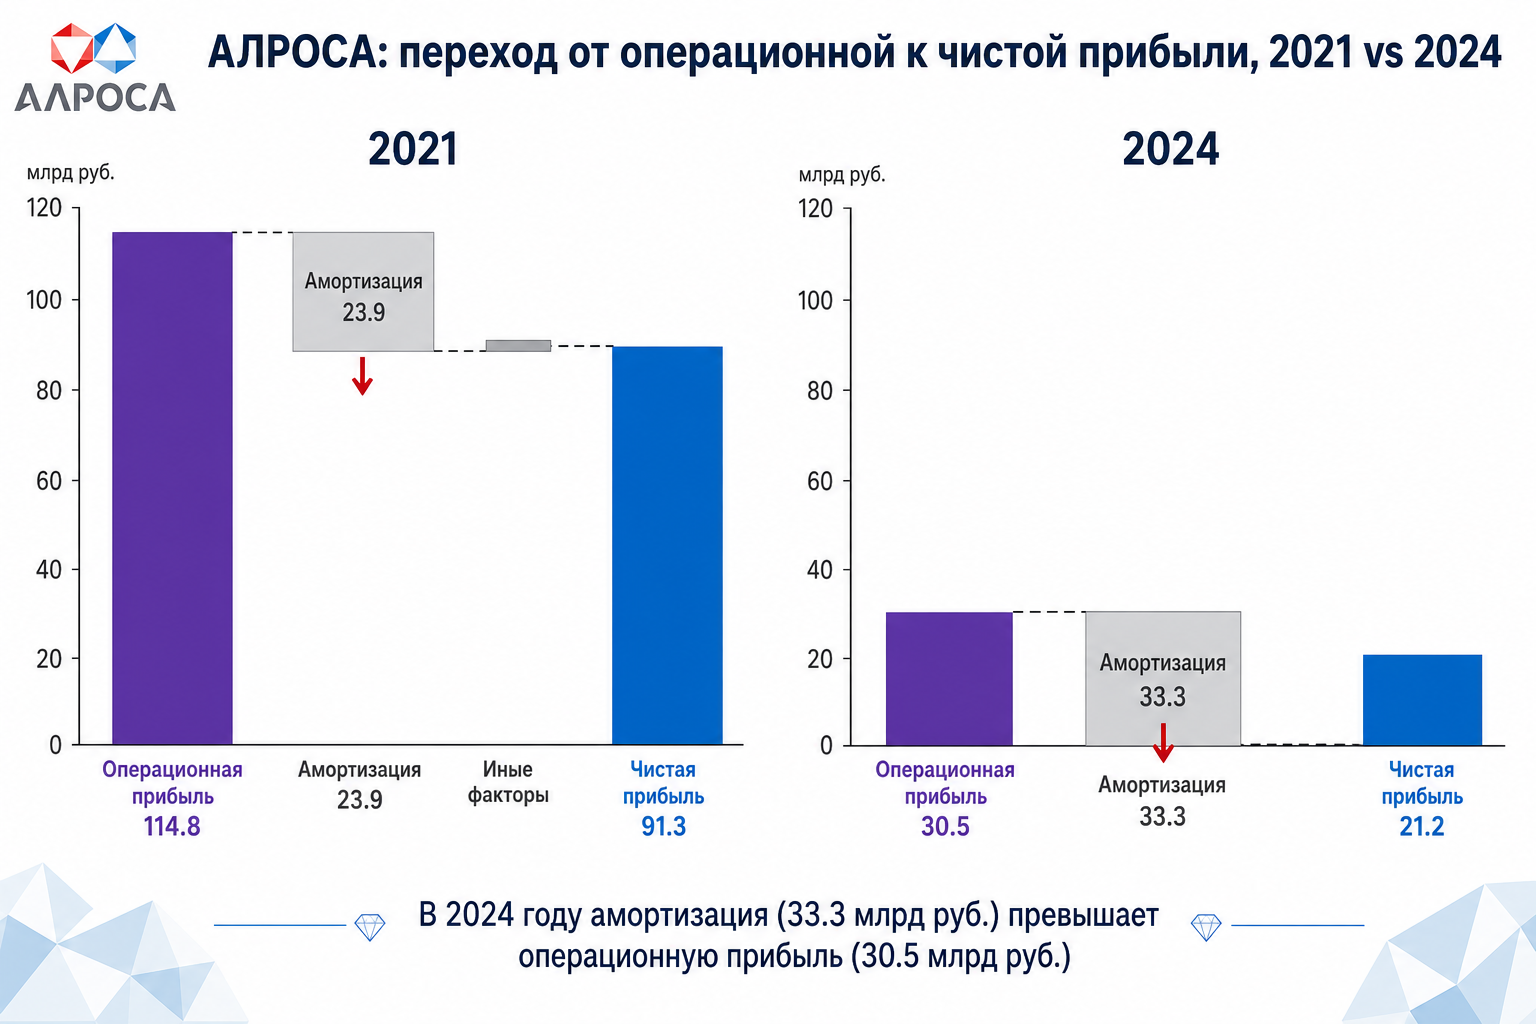
Как менялась структура прибыли: операционная прибыль, амортизация и чистая прибыль
Операционная прибыль снижается после 2022 года, а рост амортизации усиливает разрыв между EBITDA и чистой прибылью, делая нижнюю строку отчёта о прибылях и убытках более чувствительной к шокам.
Итоговая аналитическая рамка · ALRS
Сводный ракурс: АЛРОСА между инвестициями, долгом и рынком алмазов
2021–2023 годы стали для АЛРОСА периодом устойчивой выручки и высокой рентабельности, но уже с заметным ослаблением операционного денежного потока. Начиная с 2023–2024 годов, на фоне снижения добычи алмазов компания вошла в фазу сжатия маржи: EBITDA и чистая прибыль упали сильнее выручки, а свободный денежный поток ушёл в минус. Одновременно резко выросли CAPEX и чистый долг, что превратило баланс из почти бездолгового в значительно более закредитованный, при этом дивидендная политика стала волнообразной — от нуля до высоких выплат. Историческая картина — это переход от комфортного денежного потока к режиму «инвестиций и долга под давлением рынка алмазов и ограничений».
Ovanex Research
Аналитическое покрытие вашей компании
Финансовая аналитика, операционные показатели и
визуальные истории для инвесторов могут быть объединены
в регулярное независимое покрытие эмитента.
Узнать о спонсируемом покрытии