LENT · Ovanex Company Intelligence
Лента ао: аналитическая карта для IR
За пять лет «Лента» превратилась из сети с умеренным ростом в агрессивного консолидационного игрока: выручка выросла с 483,6 до 1 104 млрд руб. на фоне взрывного расширения сети с 757 до 6 760 магазинов. Эта экспансия привела к кратковременному провалу показателей – отрицательному FCF и убытку в 2023 году – но уже в 2024–2025 годах компания продемонстрировала резкий разворот к росту EBITDA и чистой прибыли, одновременно снижая чистый долг. Ключевой сюжет – как быстрая переразметка форматов и каналов (скачок LFL, рост доли онлайн и пересборка среднего чека) через инвестиционный «горб» вывела бизнес на новый масштаб с более сильной операционной базой.
Опубликовано:
2026-09-25
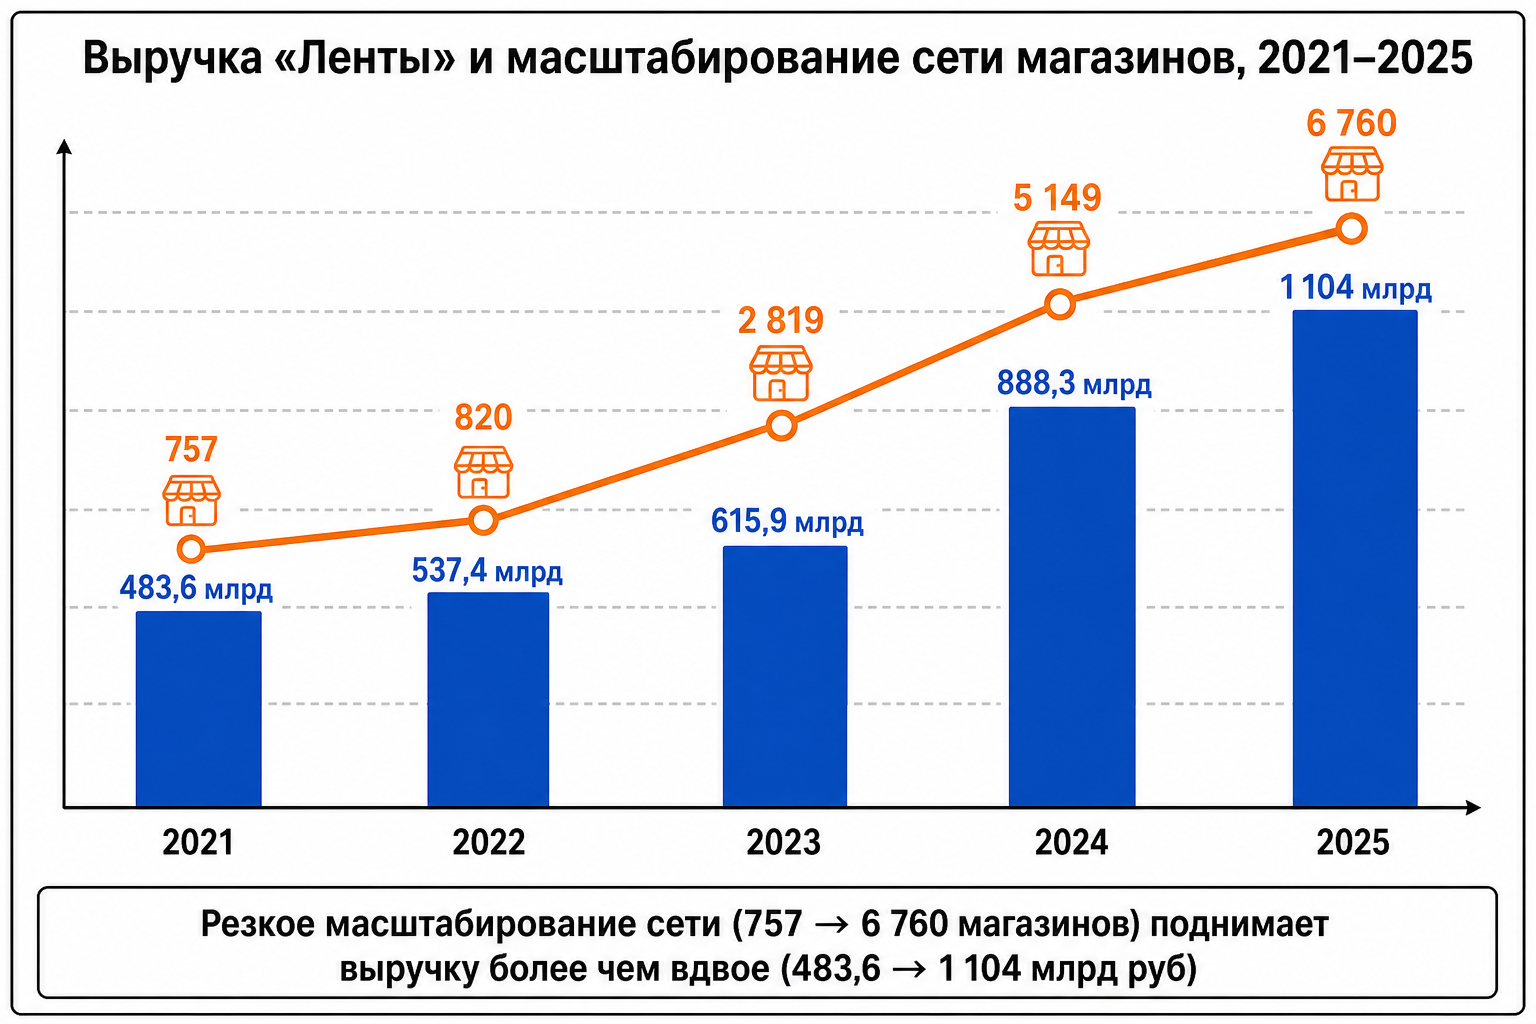
От сети в сотни магазинов к сети в тысячи: масштаб скачка «Ленты»
С 2021 по 2025 годы «Лента» превратилась из сети с 757 магазинами и выручкой 483,6 млрд руб. в игрока с 6 760 магазинами и выручкой свыше 1,1 трлн руб.; экспансия особенно ускорилась после 2022 года.
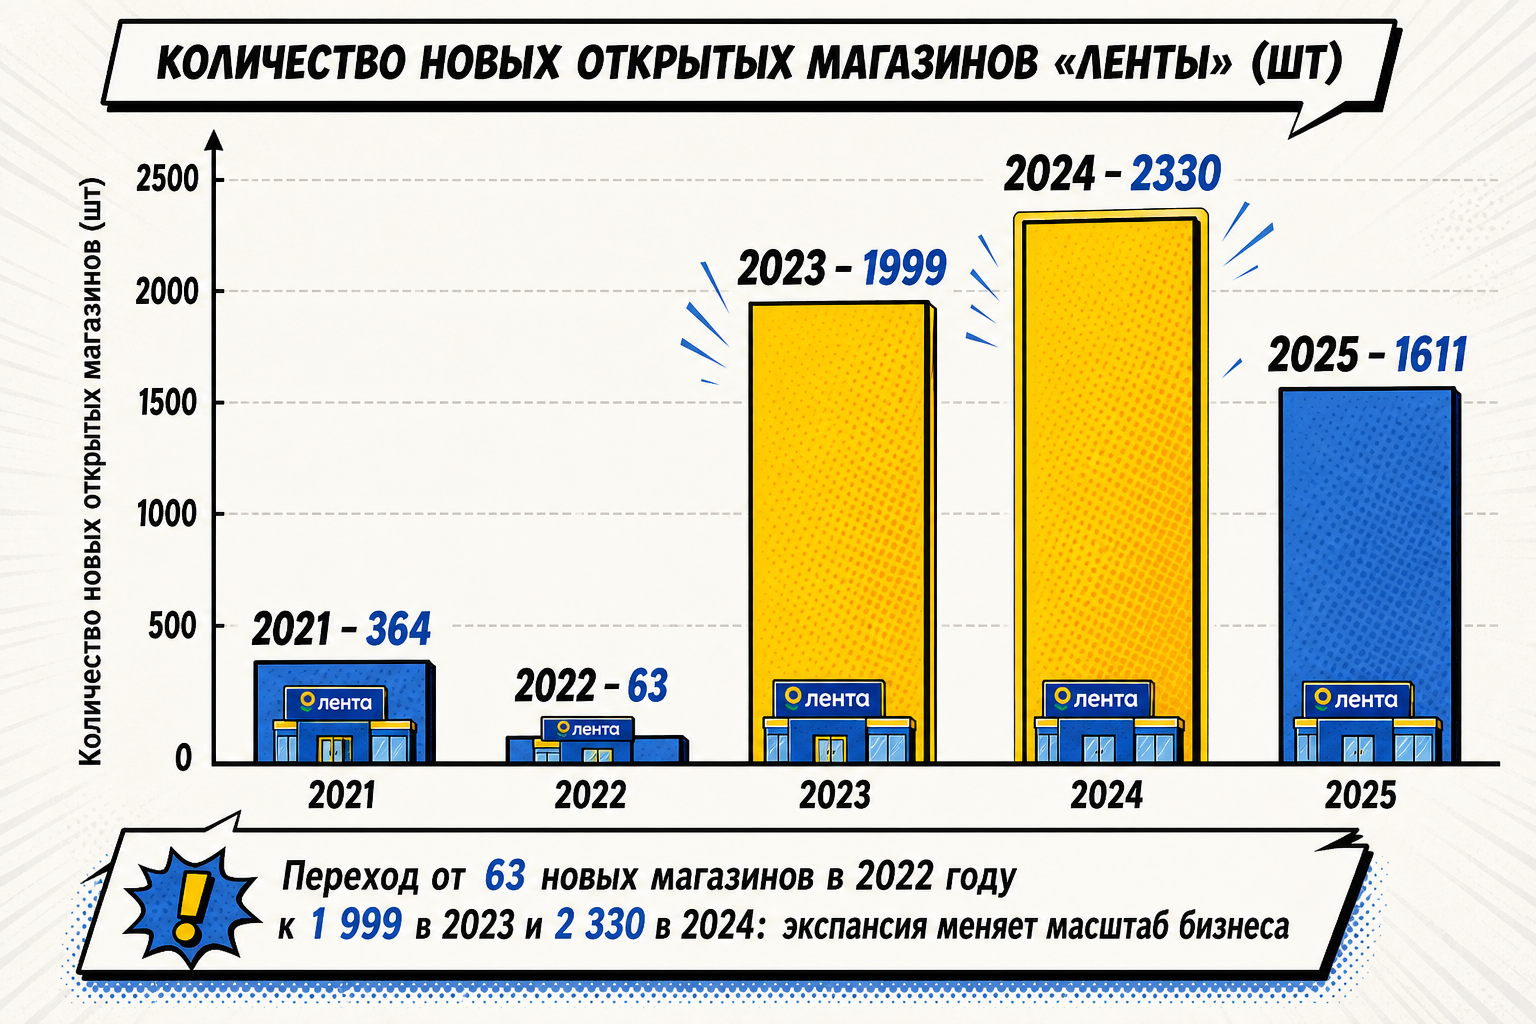
Экстремальное ускорение открытия магазинов: 364 → 1 999 → 2 330
После умеренного роста сети в 2021–2022 годах «Лента» в 2023–2024 годах переходит в режим массовых открытий и сделок: количество новых магазинов вырастает на порядок относительно 2022 года.
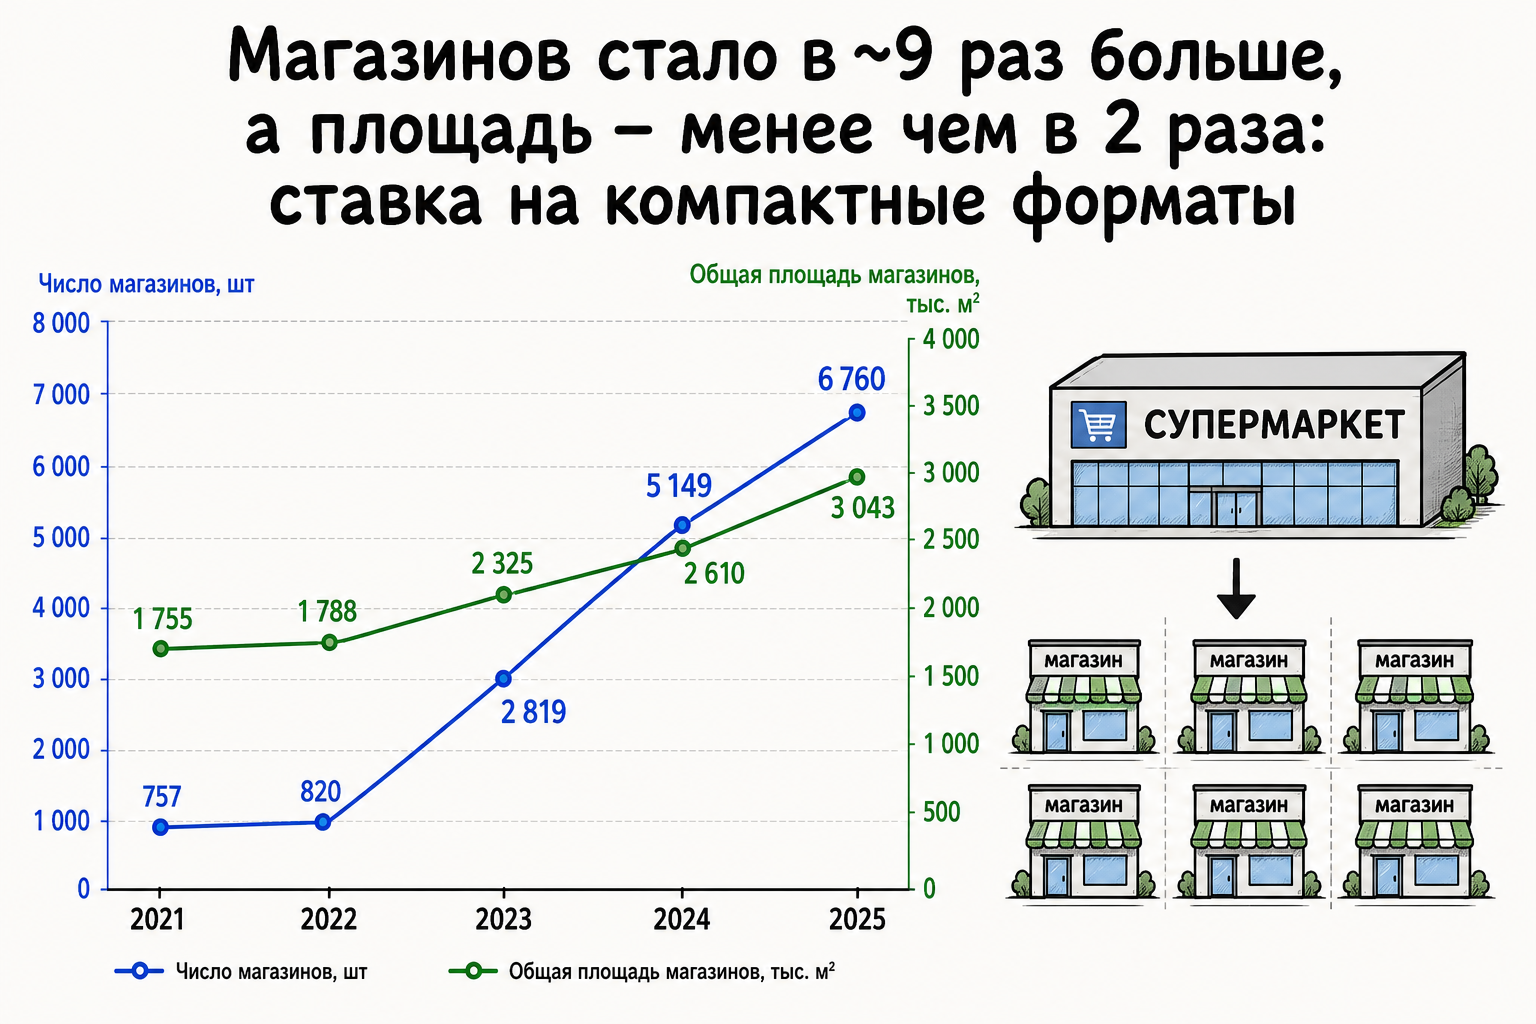
Торговая площадь vs количество магазинов: ставки на малые форматы
Число магазинов растёт гораздо быстрее, чем общая торговая площадь, что указывает на смену формата сети в пользу более компактных точек.
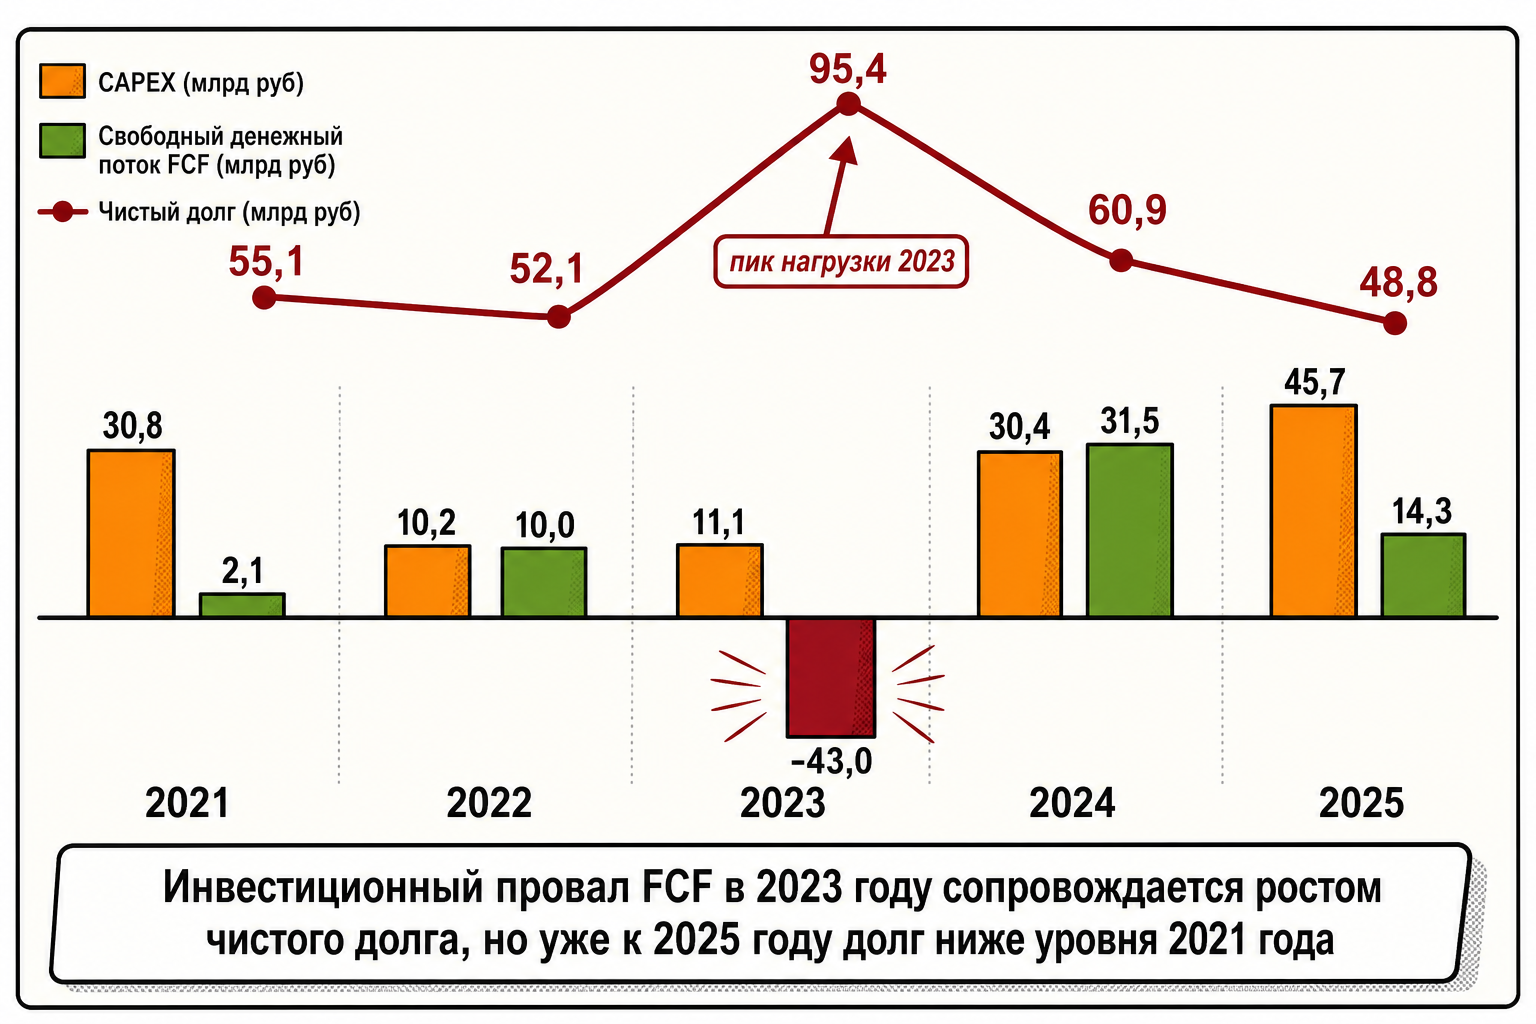
Инвестиционный «горб»: CAPEX, FCF и долговая нагрузка
Ускорение экспансии поддержано резким ростом CAPEX и кратковременным провалом свободного денежного потока в 2023 году, после чего FCF и чистый долг быстро нормализуются.
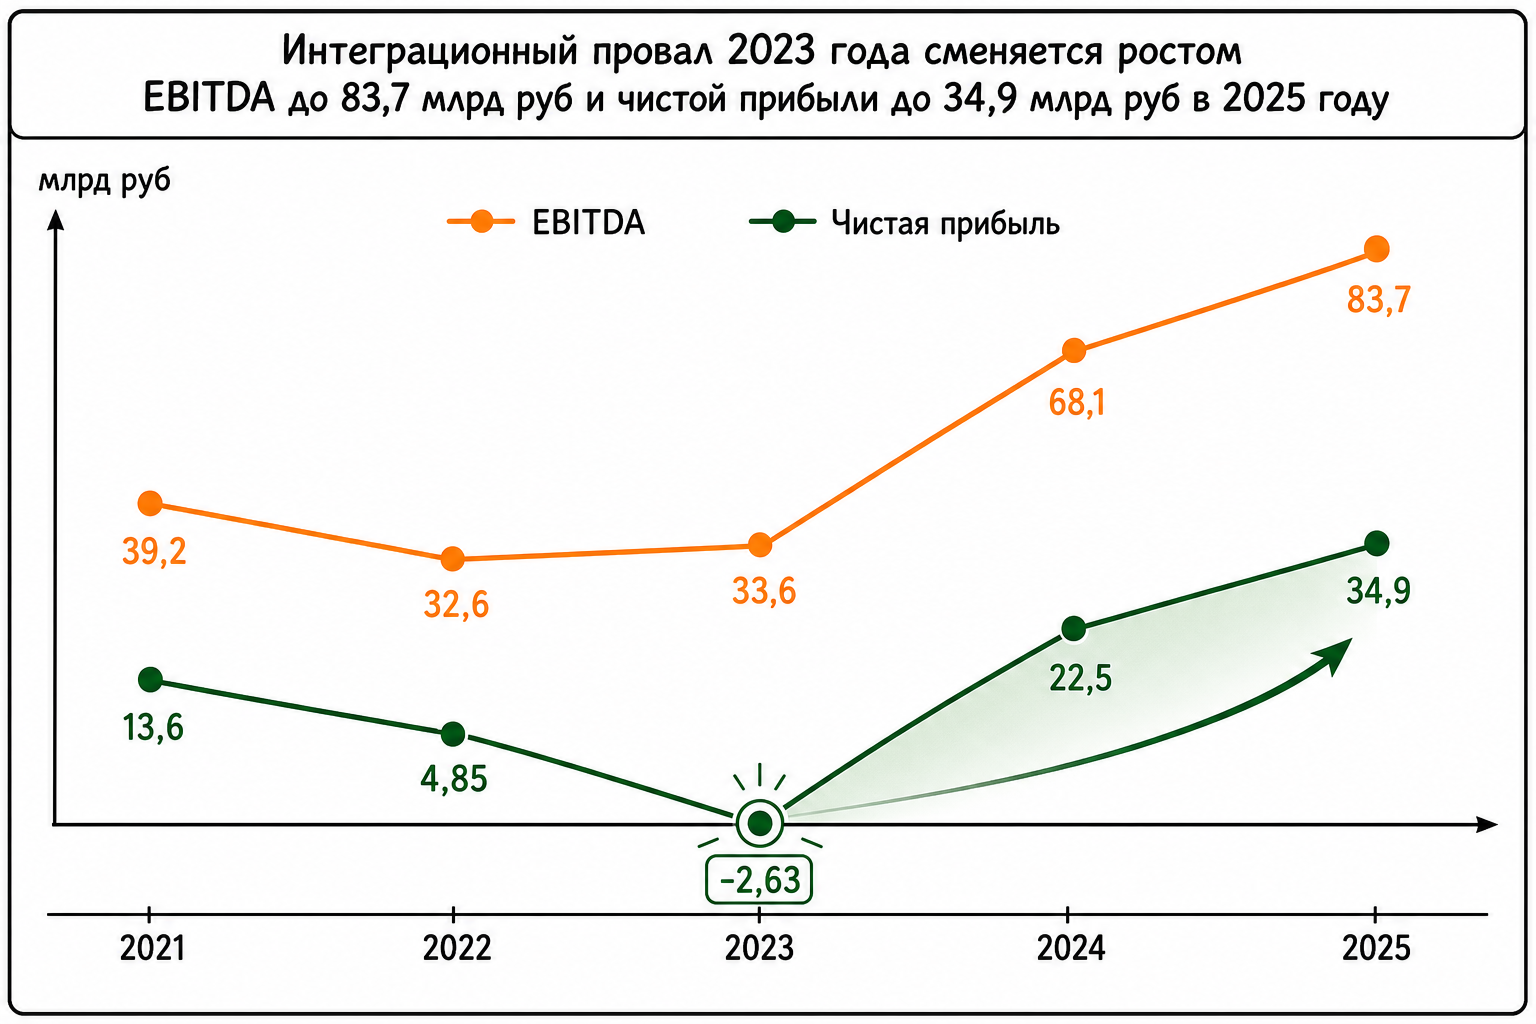
Разворот прибыльности: от убытка к рекордной EBITDA и чистой прибыли
На фоне инвестиционного цикла 2023 года компания показала убыток, но уже в 2024–2025 годах EBITDA и чистая прибыль вышли на новые максимумы.
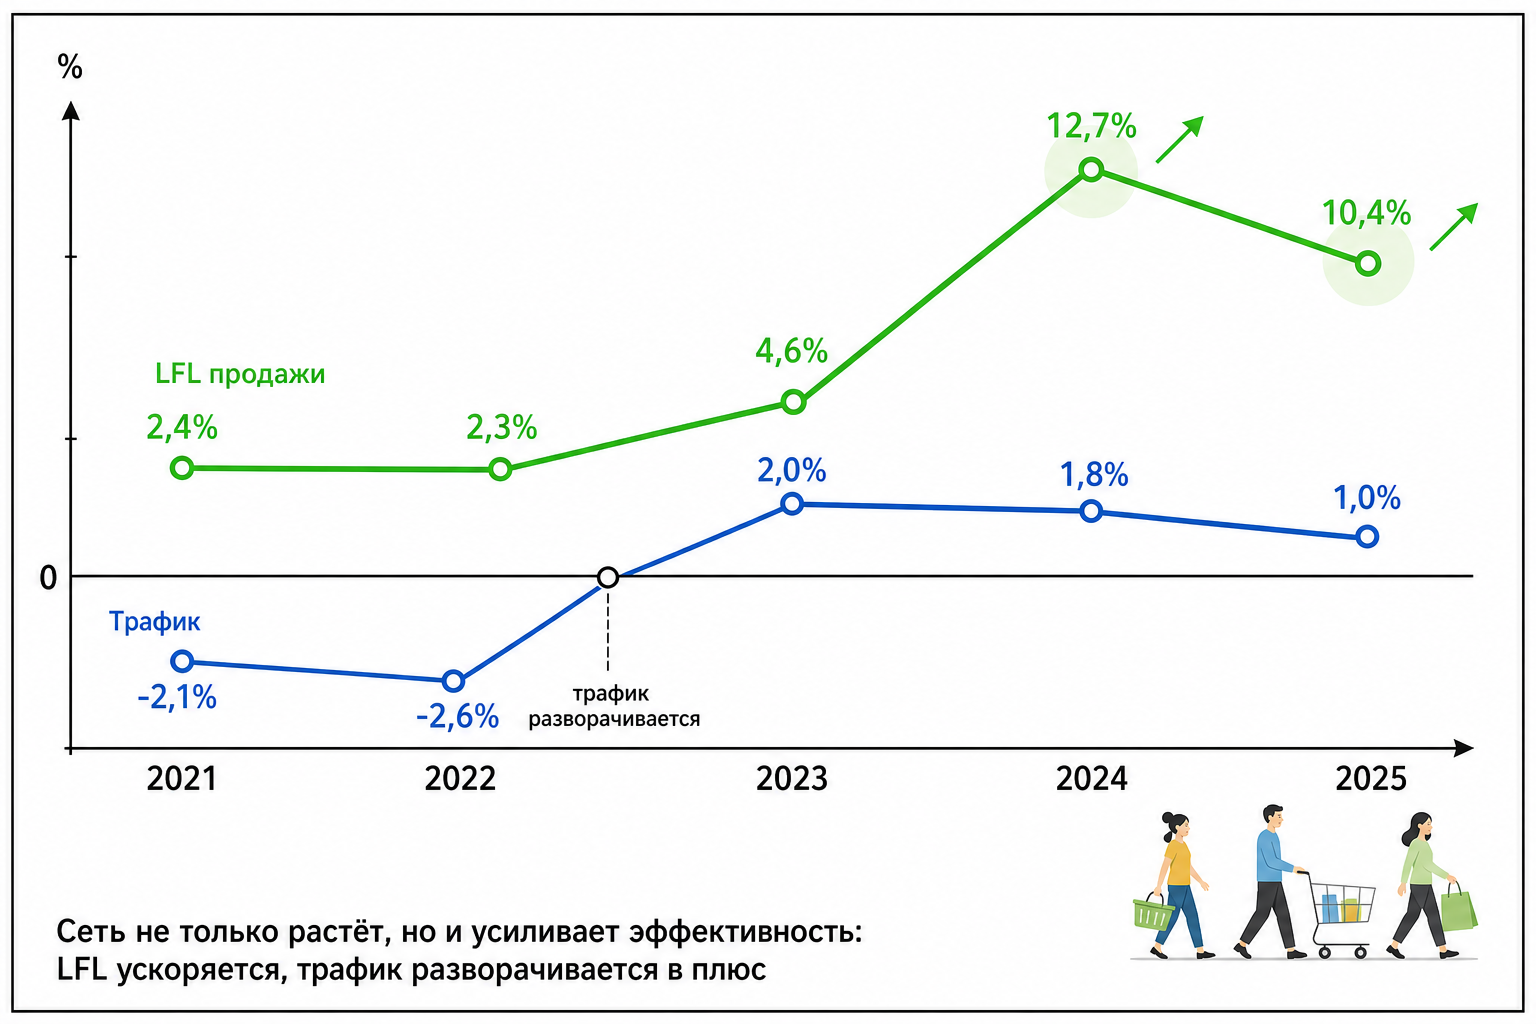
LFL и трафик: разворот спроса и усиление операционной базы
На фоне экспансии сеть добилась разворота трафика и ускорения сопоставимых продаж: от слабых показателей в 2021–2022 годах к двузначному росту LFL в 2024–2025 годах при положительном трафике.
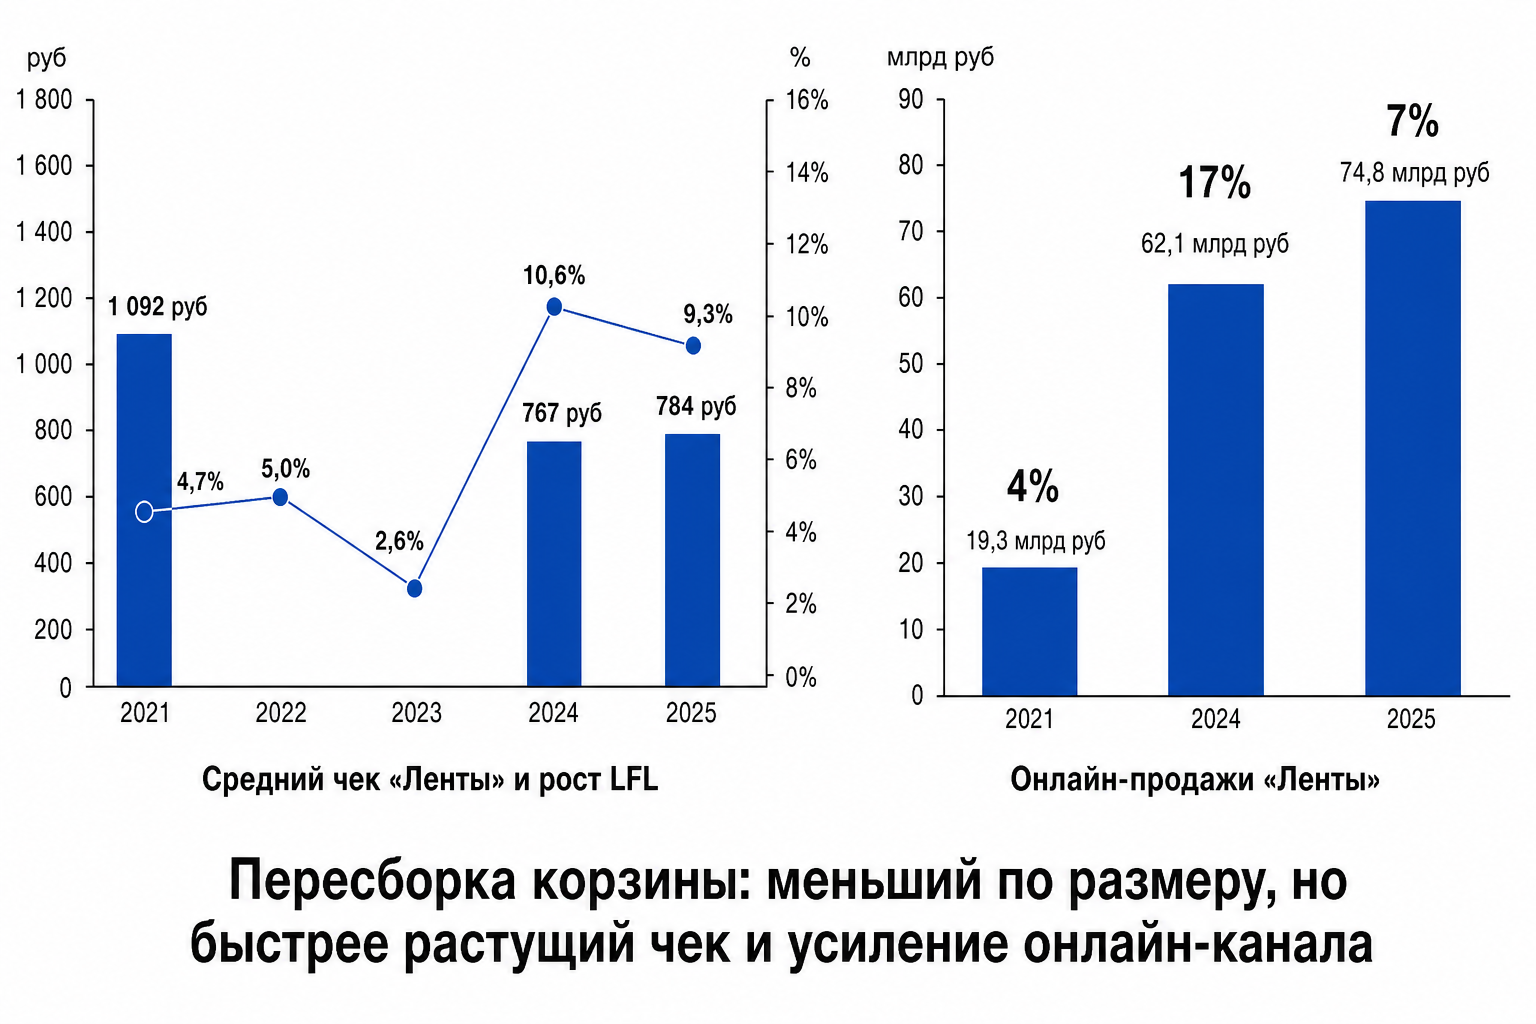
Средний чек и онлайн: перекалибровка корзины покупателя
На фоне роста LFL и сети компания активно перестраивает структуру покупок: абсолютный средний чек снижается относительно 2021 года, но его динамика ускоряется, а онлайн-продажи и их доля в выручке резко растут.
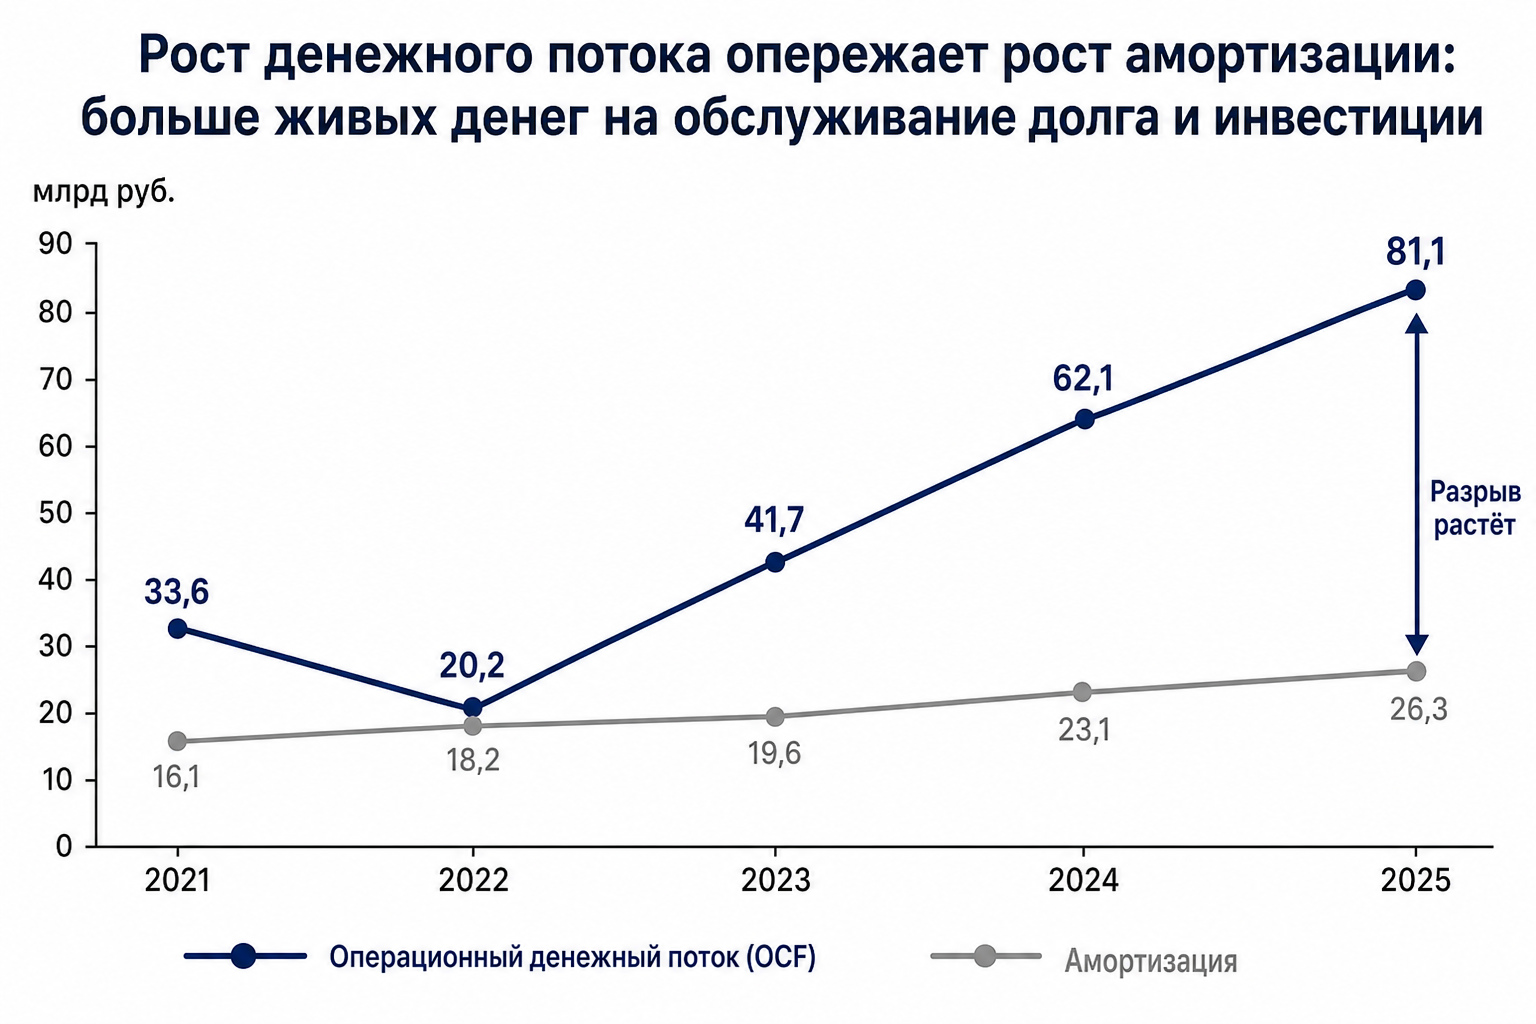
Операционный кэш против амортизации: переход к более «кассовому» бизнесу
Операционный денежный поток растёт быстрее амортизации, особенно после 2023 года, что указывает на усиление денежной генерации сети по мере интеграции новых площадей.
Итоговая аналитическая рамка · LENT
Сводный ракурс: как масштабирование изменило профиль «Ленты»
За пять лет «Лента» превратилась из сети с умеренным ростом в агрессивного консолидационного игрока: выручка выросла с 483,6 до 1 104 млрд руб. на фоне взрывного расширения сети с 757 до 6 760 магазинов. Эта экспансия привела к кратковременному провалу показателей – отрицательному FCF и убытку в 2023 году – но уже в 2024–2025 годах компания продемонстрировала резкий разворот к росту EBITDA и чистой прибыли, одновременно снижая чистый долг. Ключевой сюжет – как быстрая переразметка форматов и каналов (скачок LFL, рост доли онлайн и пересборка среднего чека) через инвестиционный «горб» вывела бизнес на новый масштаб с более сильной операционной базой.
Ovanex Research
Аналитическое покрытие вашей компании
Финансовая аналитика, операционные показатели и
визуальные истории для инвесторов могут быть объединены
в регулярное независимое покрытие эмитента.
Узнать о спонсируемом покрытии