Рынок и бизнес: где в этой истории место акции X5?
На фоне удвоения выручки, роста EBITDA и смены дивидендной политики динамика цены акций X5 и их относительное поведение к индексу отражают, как рынок оценивает баланс роста и рисков.
За 2021–2025 годы X5 превратилась из просто растущего ритейлера в масштабную сеть с почти 30 тыс. магазинов, опираясь на устойчивый рост сопоставимых продаж и средних чеков. На фоне удвоения выручки и быстрого роста GMV онлайн‑каналов компания резко ускорила инвестиции и расширение сети. Одновременно усилилась капиталоёмкость: рост CAPEX и дивидендных выплат при замедлении FCF вернул чистый долг на повышенную траекторию. История X5 сегодня — это баланс между агрессивным ростом и давлением на денежные потоки, где дивидендная политика стала ключевым фактором структуры капитала.
Ovanex создаёт независимое аналитическое и визуальное покрытие публичных компаний на основе финансовых и операционных данных.
На фоне удвоения выручки, роста EBITDA и смены дивидендной политики динамика цены акций X5 и их относительное поведение к индексу отражают, как рынок оценивает баланс роста и рисков.
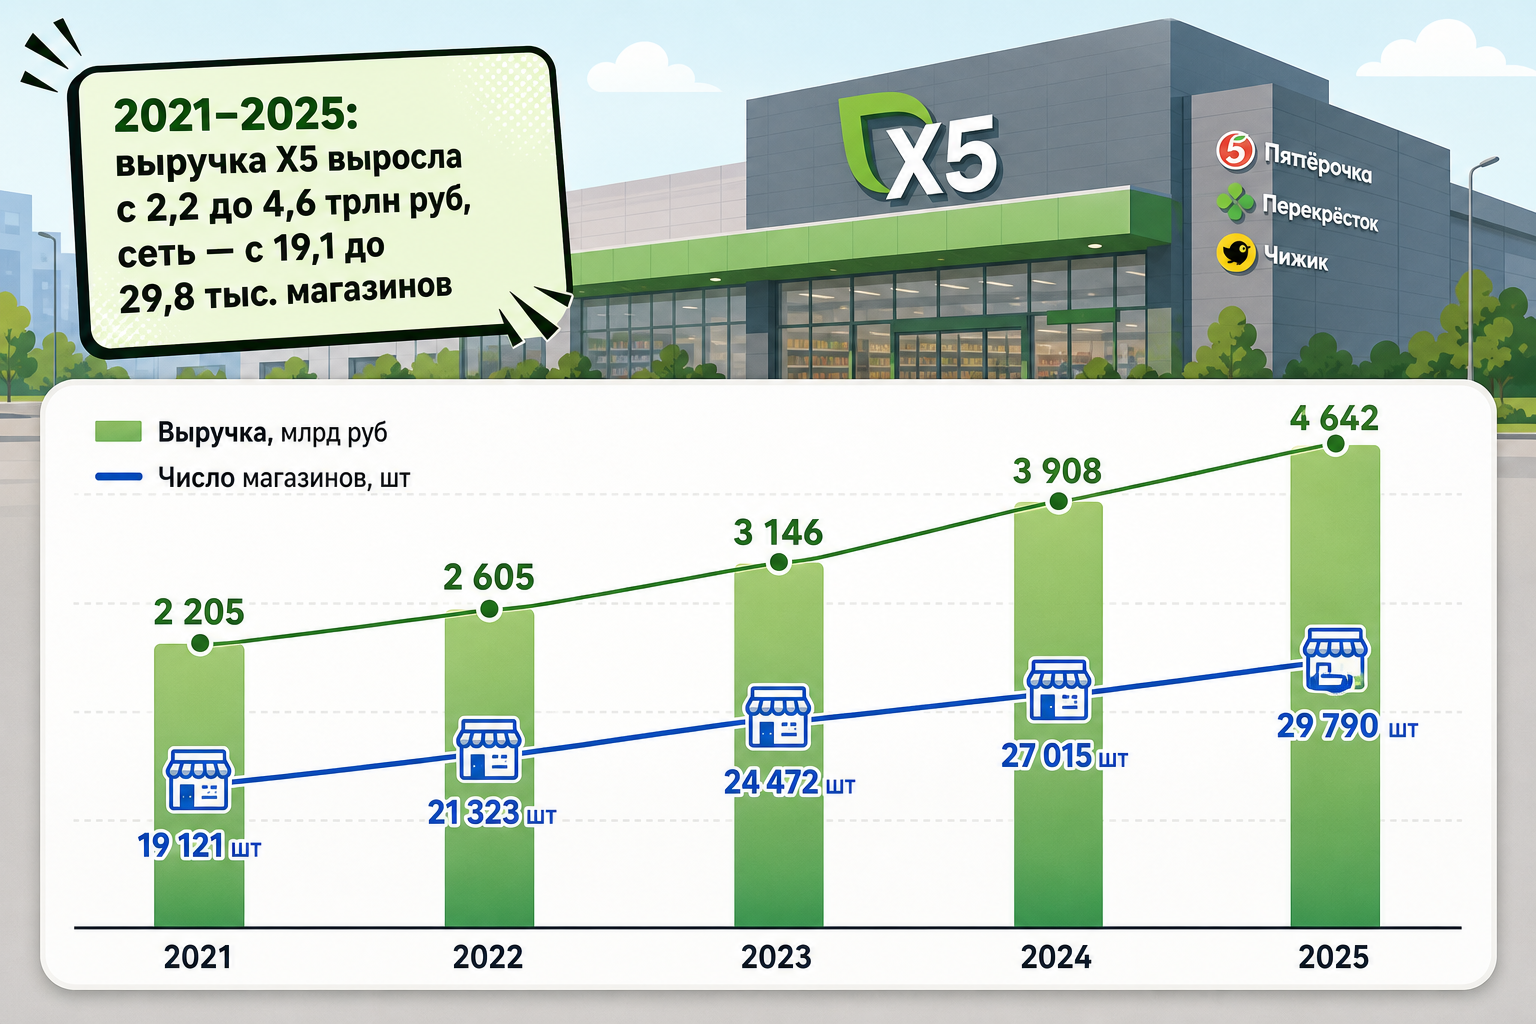
С 2021 по 2025 год X5 почти удвоила выручку и значительно расширила сеть, заложив фундамент для доминирующего масштаба на рынке продуктового ритейла.
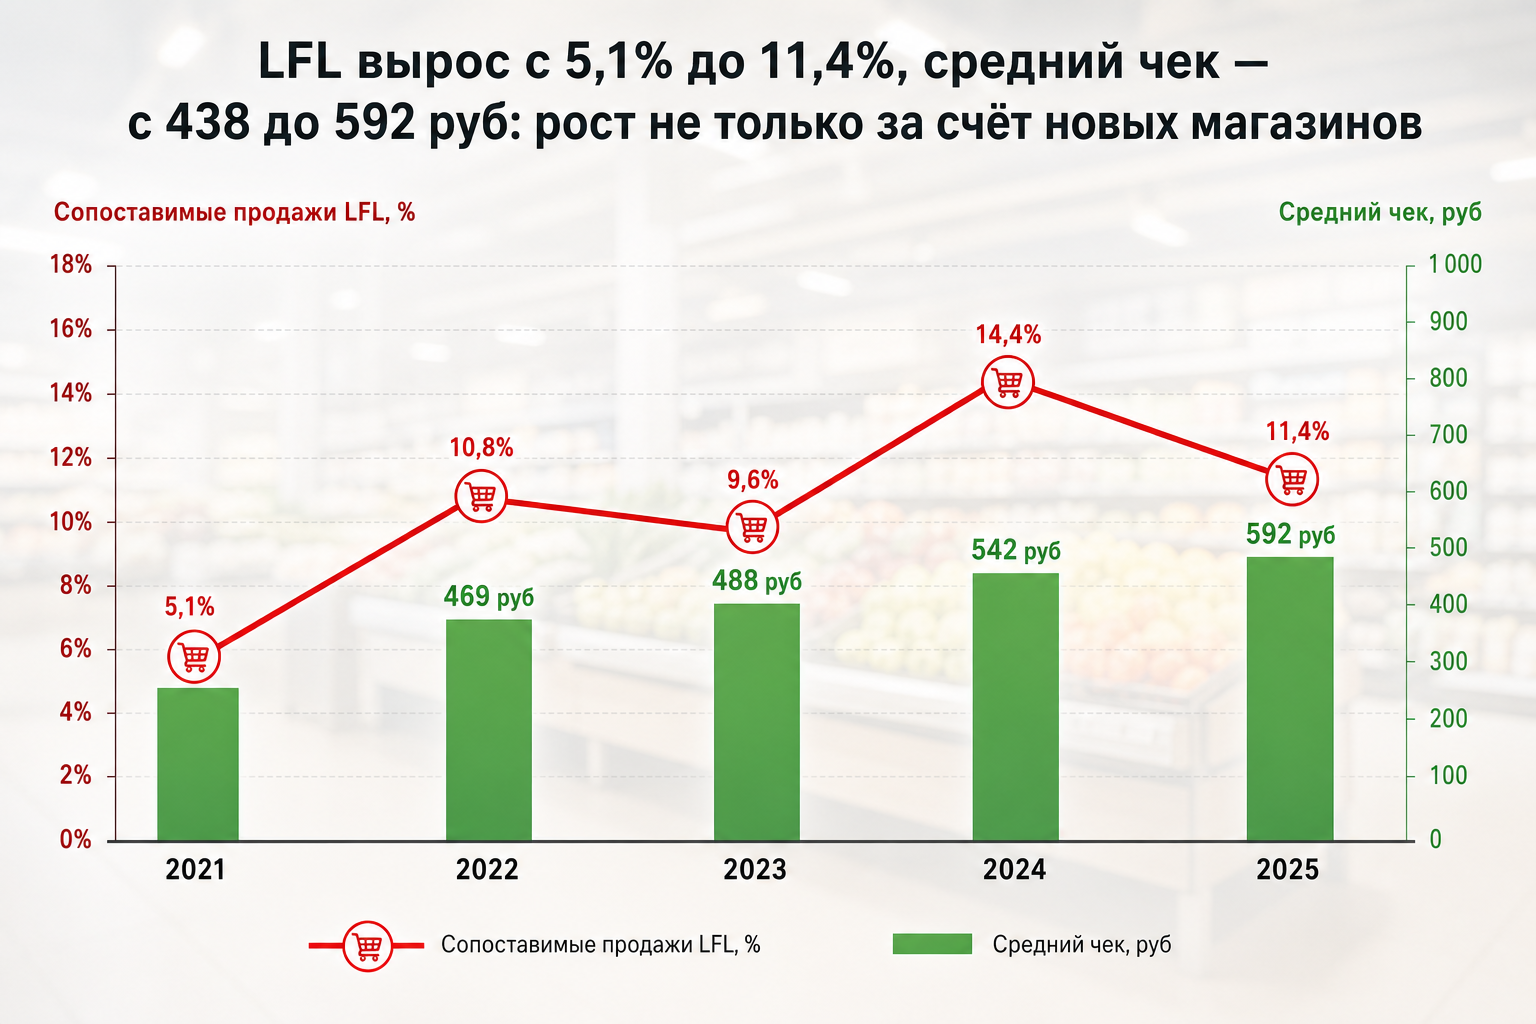
Сопоставимые продажи и средний чек устойчиво росли, показывая, что драйвером выручки были не только открытия магазинов, но и эффективность существующей базы.
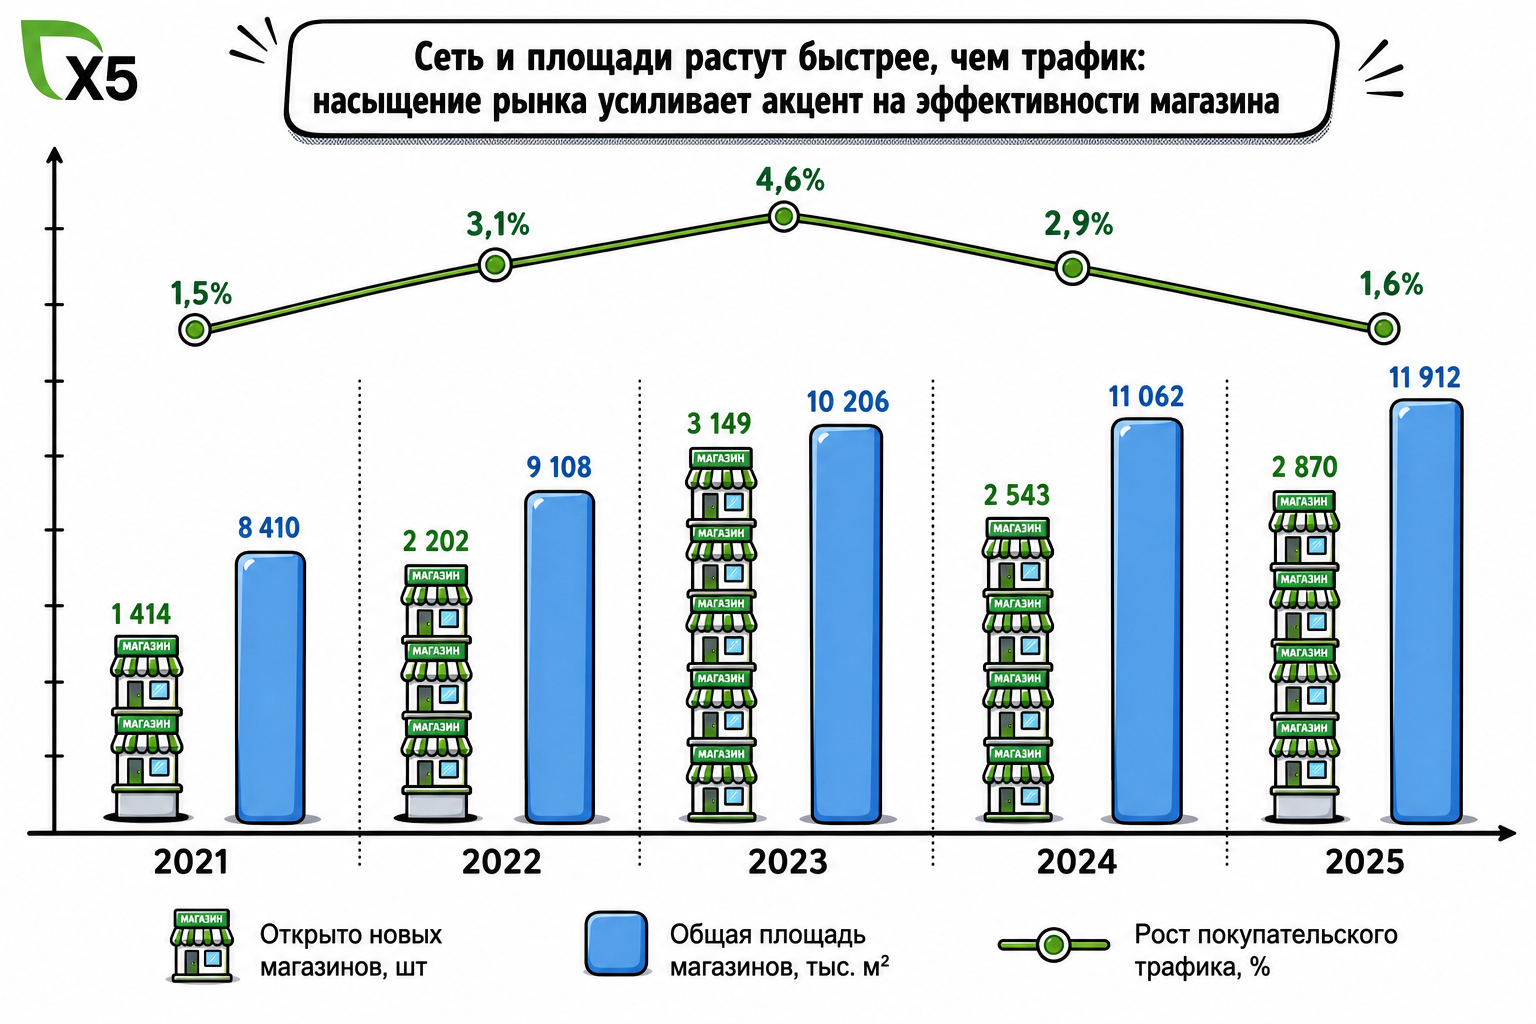
X5 сочетала высокие темпы открытия новых магазинов и расширения площадей с умеренным ростом трафика, что указывает на усложнение задачи по наращиванию посещаемости на единицу сети.
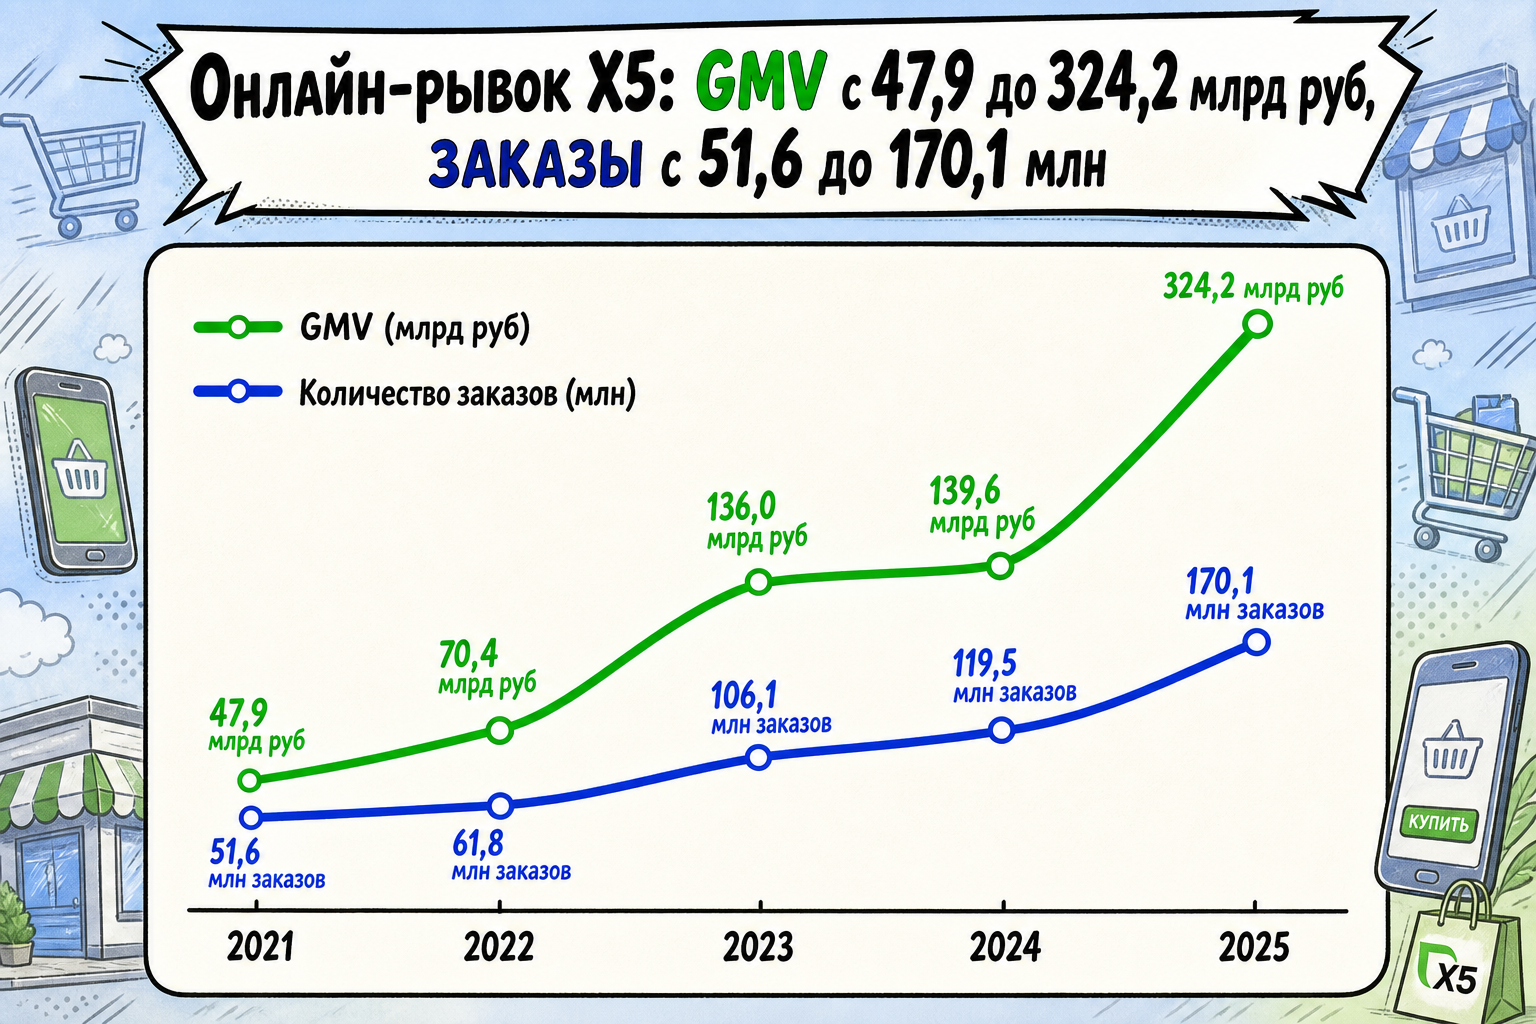
GMV онлайн‑каналов и количество заказов выросли многократно, особенно в 2025 году, превращая e‑commerce в заметный драйвер общего оборота X5.
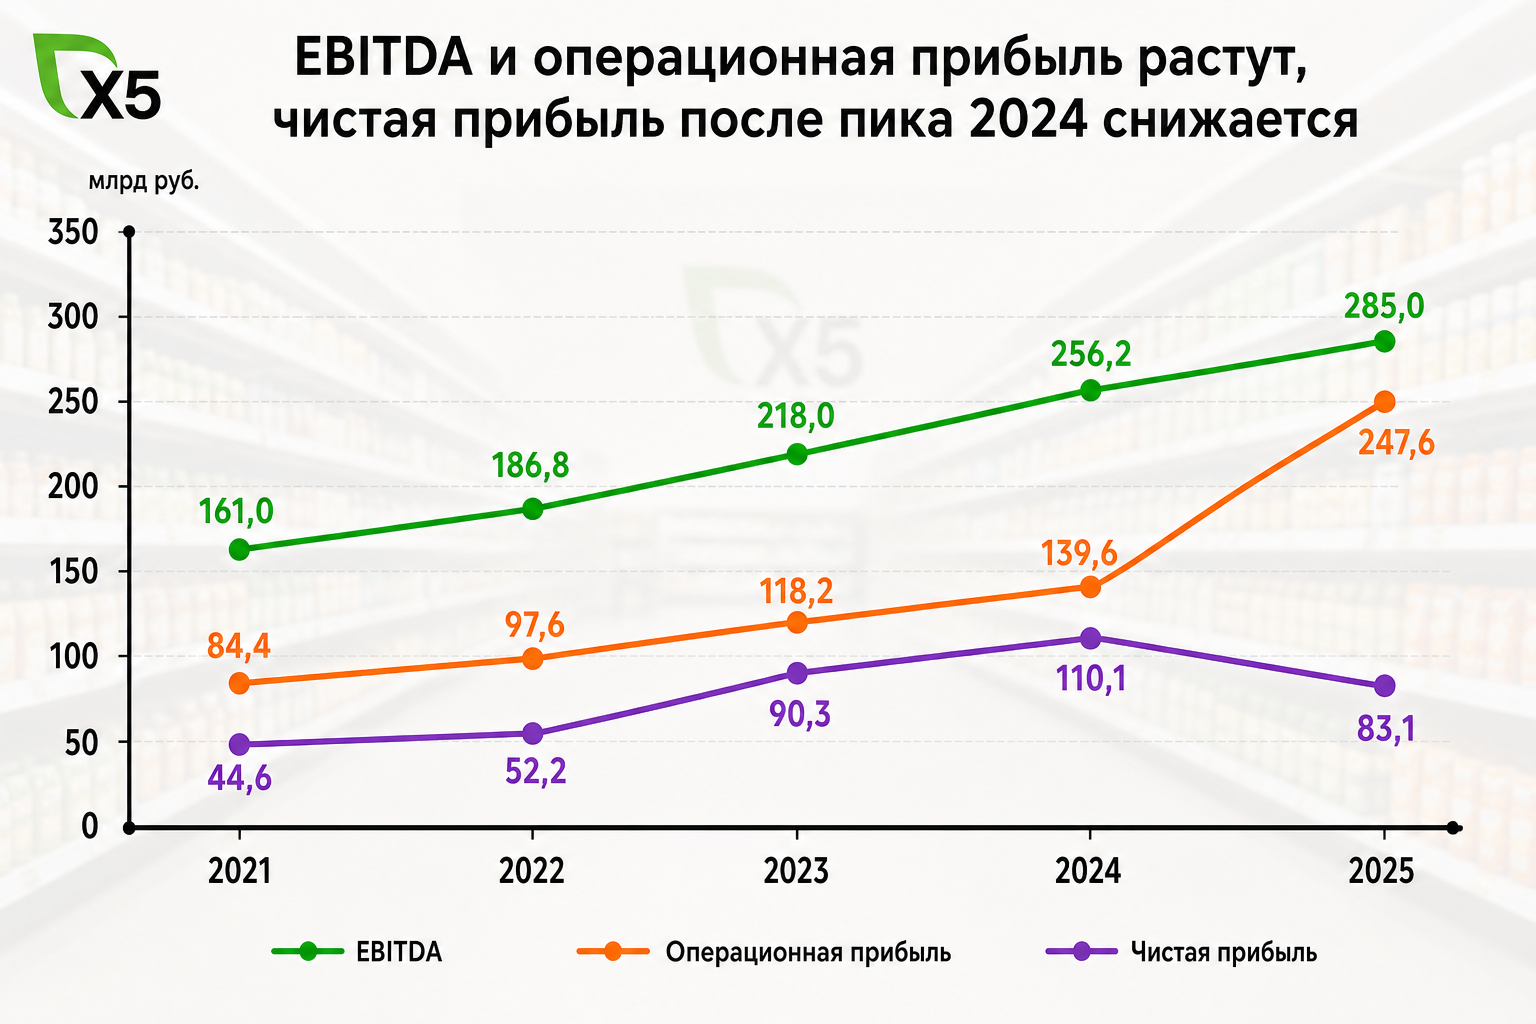
При удвоении выручки X5 смогла нарастить EBITDA и операционную прибыль опережающими темпами, однако чистая прибыль после пика в 2024 году скорректировалась в 2025‑м.
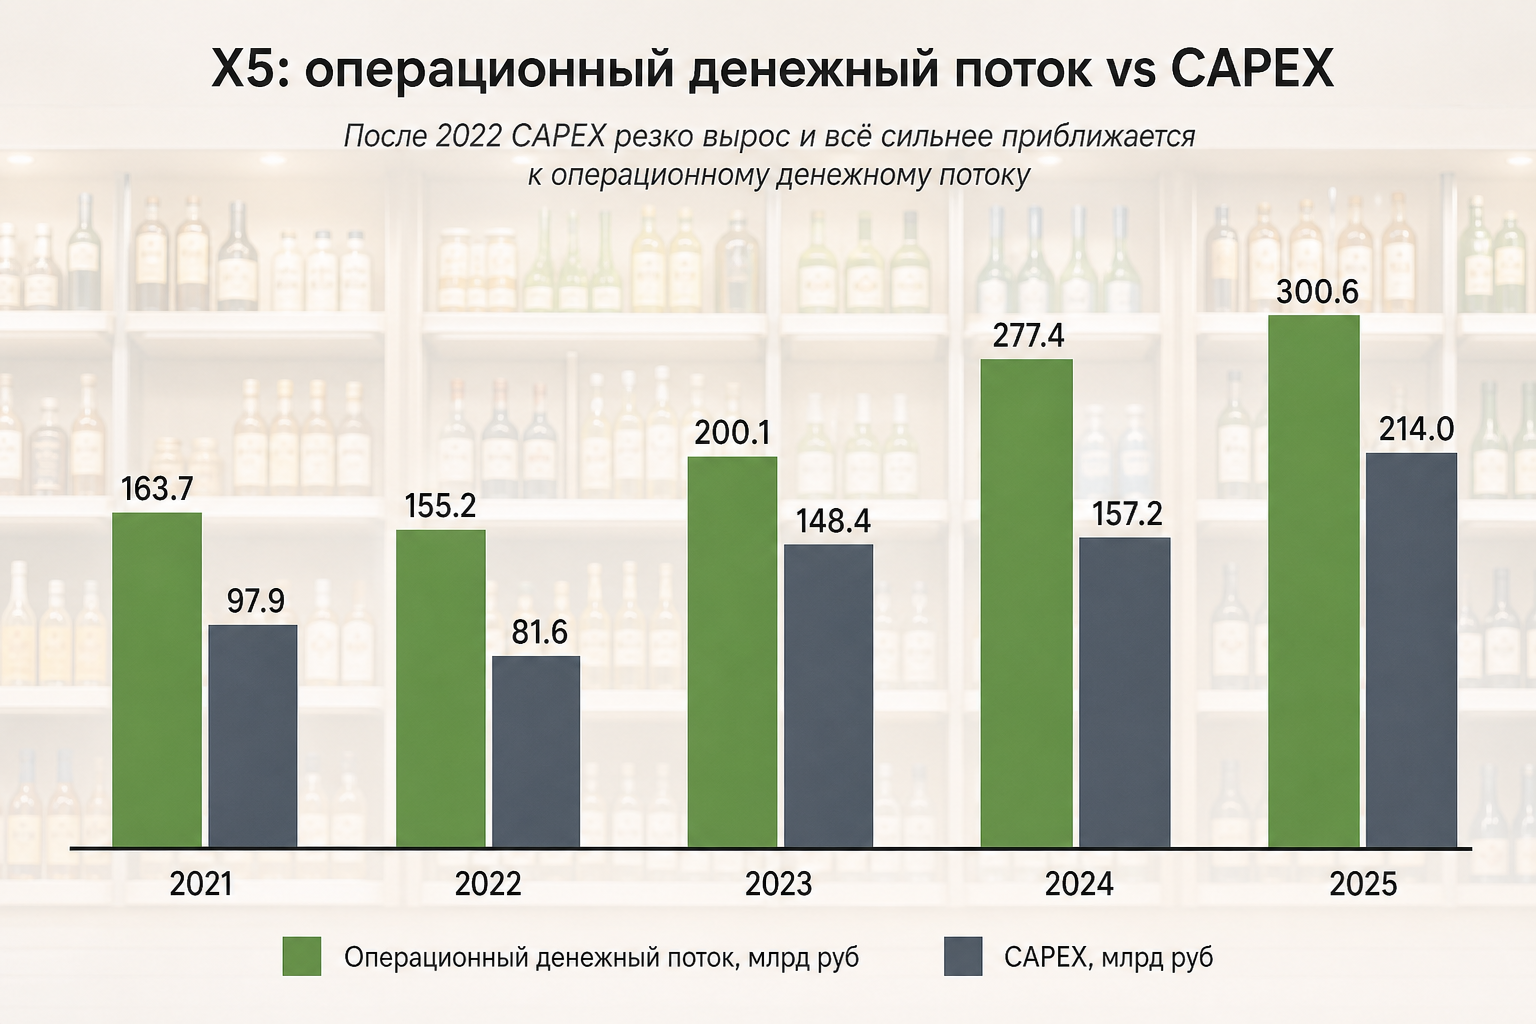
X5 резко увеличила CAPEX после 2022 года, финансируя расширение и цифровизацию, при этом операционный денежный поток тоже рос, но сжатие зазора между OCF и CAPEX повысило нагрузку на баланс.
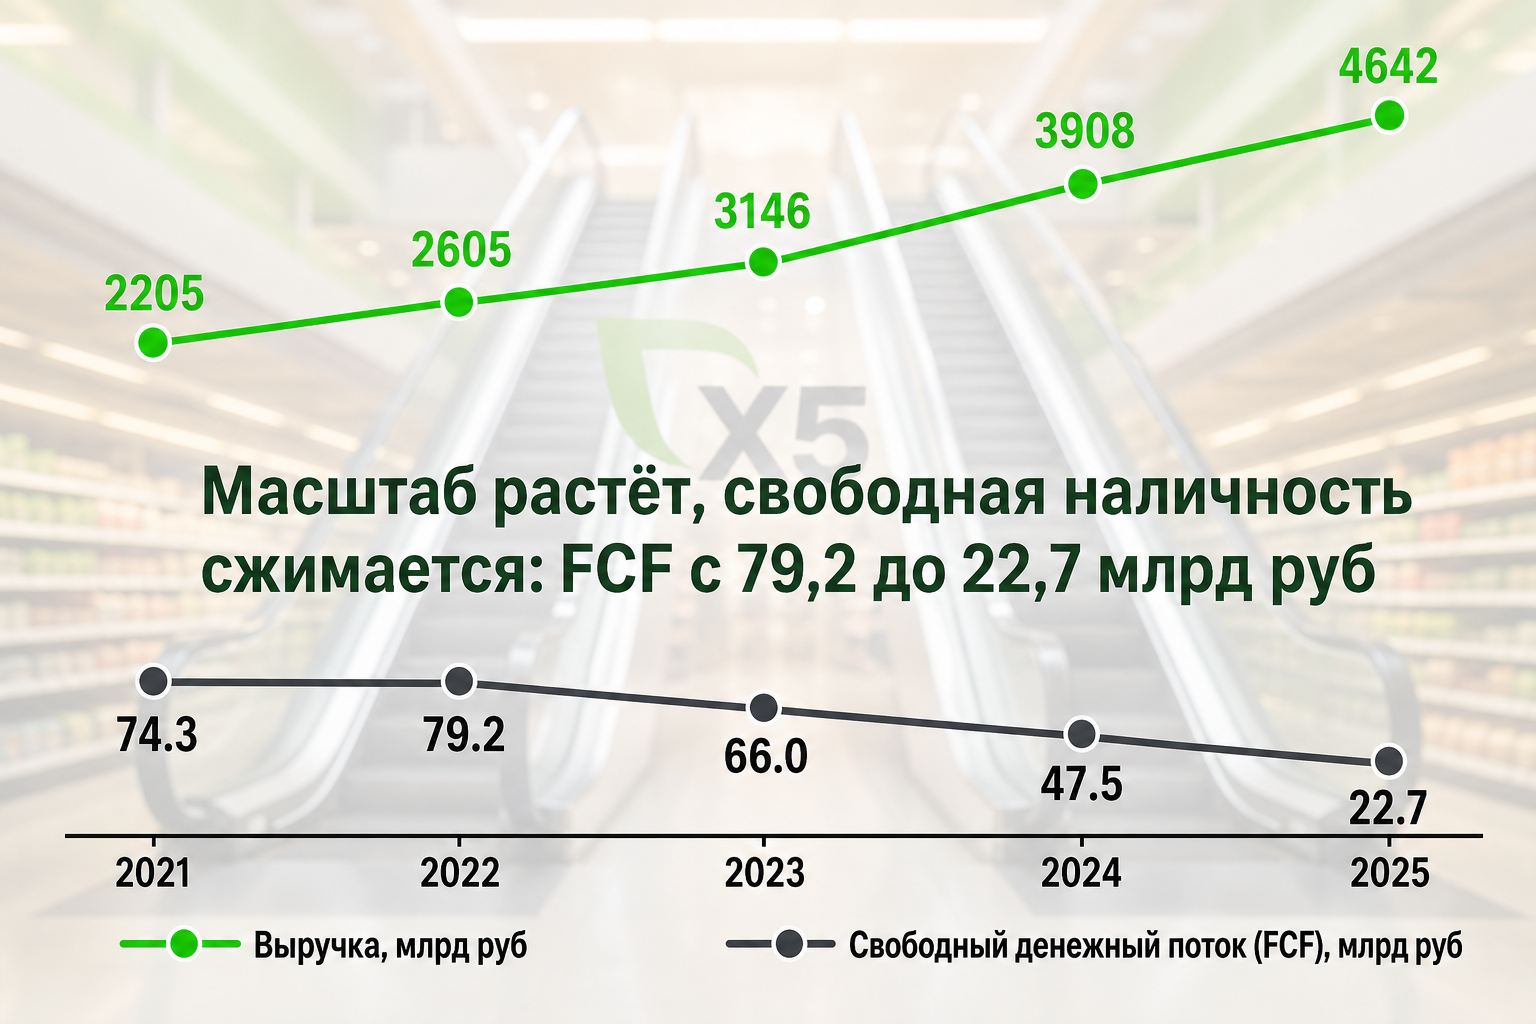
Несмотря на рост выручки и OCF, свободный денежный поток с 2022 года последовательно сокращался, отражая сочетание высокого CAPEX и растущих выплат акционерам.
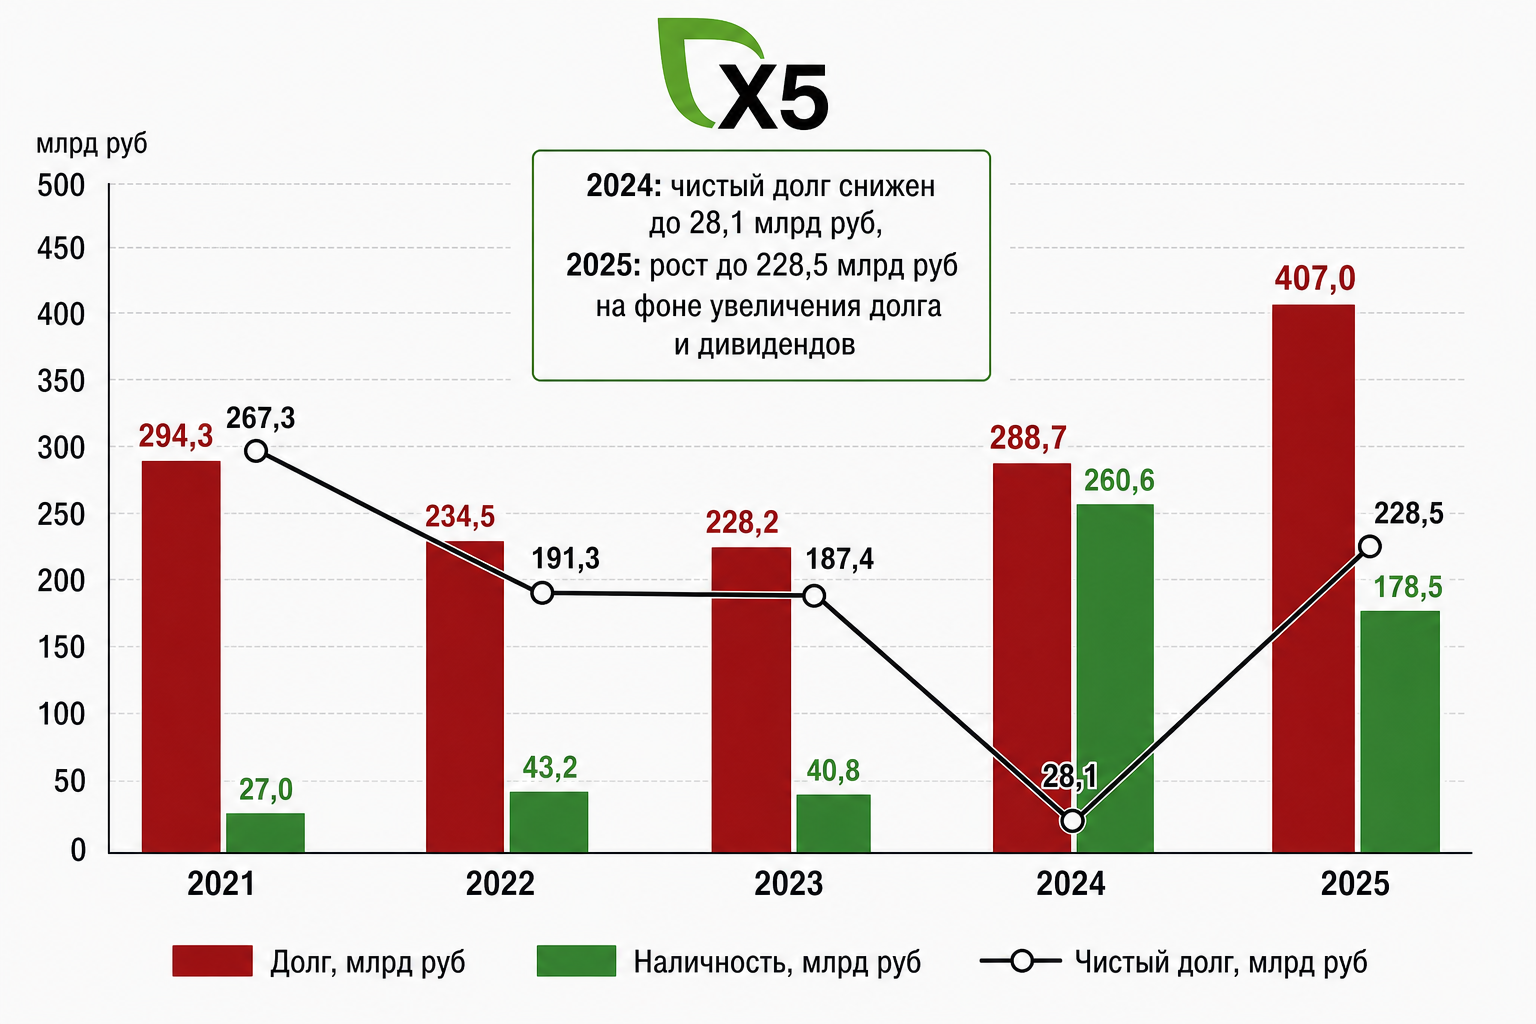
Чистый долг X5 снизился до минимума в 2024 году на фоне накопления наличности, но к 2025‑му вернулся на повышенный уровень одновременно с ростом долга и крупными дивидендными выплатами.
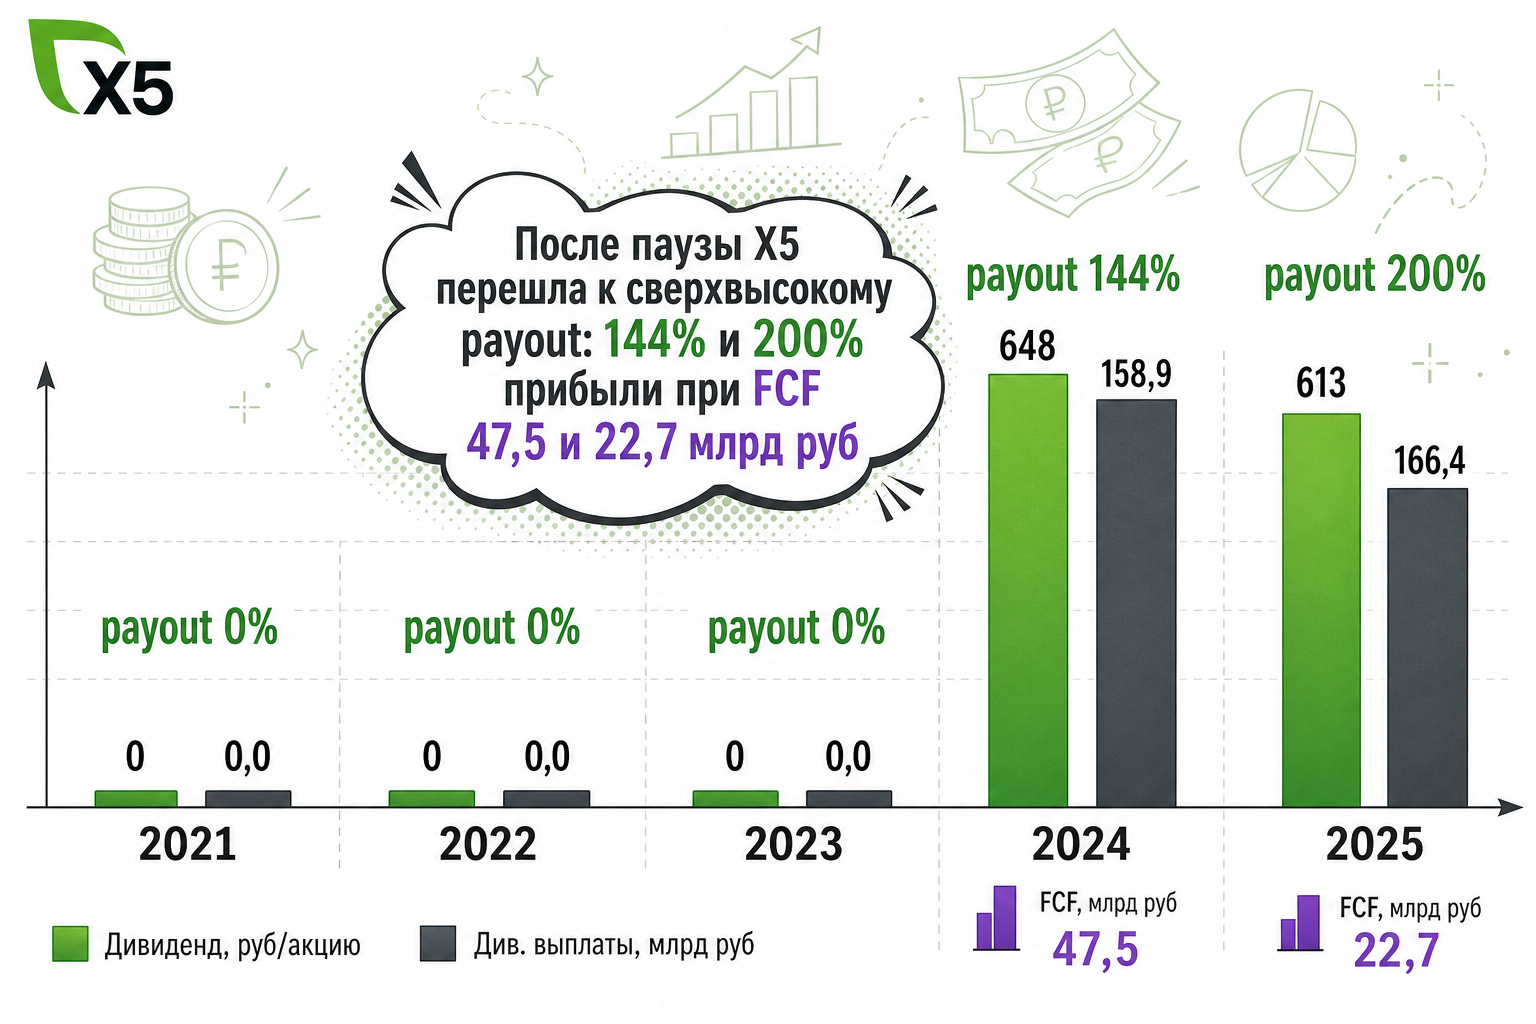
После трёх лет нулевых дивидендов X5 в 2024–2025 годах перешла к сверхвысокому payout, совмещая крупные выплаты с падением FCF и ростом долга.
За 2021–2025 годы X5 превратилась из просто растущего ритейлера в масштабную сеть с почти 30 тыс. магазинов, опираясь на устойчивый рост сопоставимых продаж и средних чеков. На фоне удвоения выручки и быстрого роста GMV онлайн‑каналов компания резко ускорила инвестиции и расширение сети. Одновременно усилилась капиталоёмкость: рост CAPEX и дивидендных выплат при замедлении FCF вернул чистый долг на повышенную траекторию. История X5 сегодня — это баланс между агрессивным ростом и давлением на денежные потоки, где дивидендная политика стала ключевым фактором структуры капитала.
Финансовая аналитика, операционные показатели и визуальные истории для инвесторов могут быть объединены в регулярное независимое покрытие эмитента.
Узнать о спонсируемом покрытии