YNDX · Ovanex Company Intelligence
Яндекс: аналитическая карта для IR
За пять лет Яндекс превратился из быстрорастущего, но капиталоёмкого бизнеса с отрицательным свободным денежным потоком в генератор кэша с двузначной прибылью и восстановленной дивидендной политикой. Рывок выручки с 356 до 1 441 млрд руб. сопровождался ростом доли поиска с 60,2% до 69,3% и почти девятикратным увеличением EBITDA, что позволило компании принять на себя больший долг и одновременно кратно нарастить наличность. Переход от FCF-минуса к устойчивому плюсу произошёл на фоне удвоения CAPEX, что подчёркивает масштаб инвестиционного цикла и его окупаемость. Кульминацией стала связка: рост эффективности, первая в истории значимая дивидендная линия и сохранение стратегического задела через высокие инвестиции в продукты и инфраструктуру.
Опубликовано:
2026-09-25
Яндекс 2021–2025: от масштаба к денежной мощности
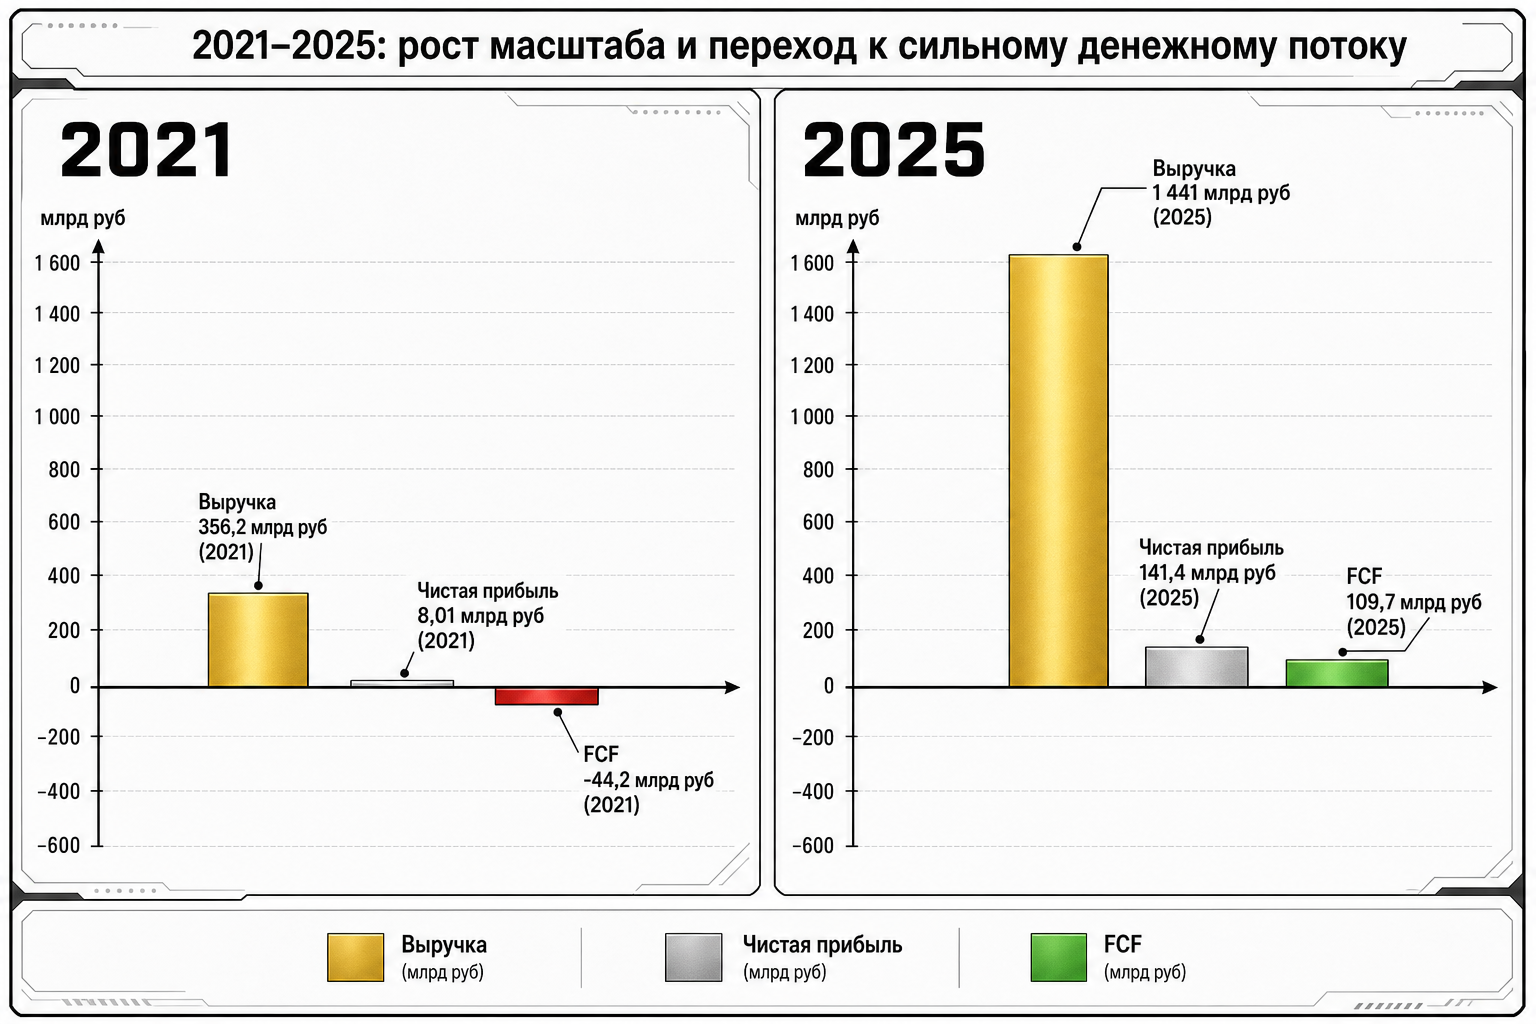
С 2021 по 2025 гг. Яндекс одновременно радикально нарастил выручку и улучшил качество денежных потоков, перейдя от убытков и отрицательного FCF к устойчивой прибыльности и свободному кэшу.
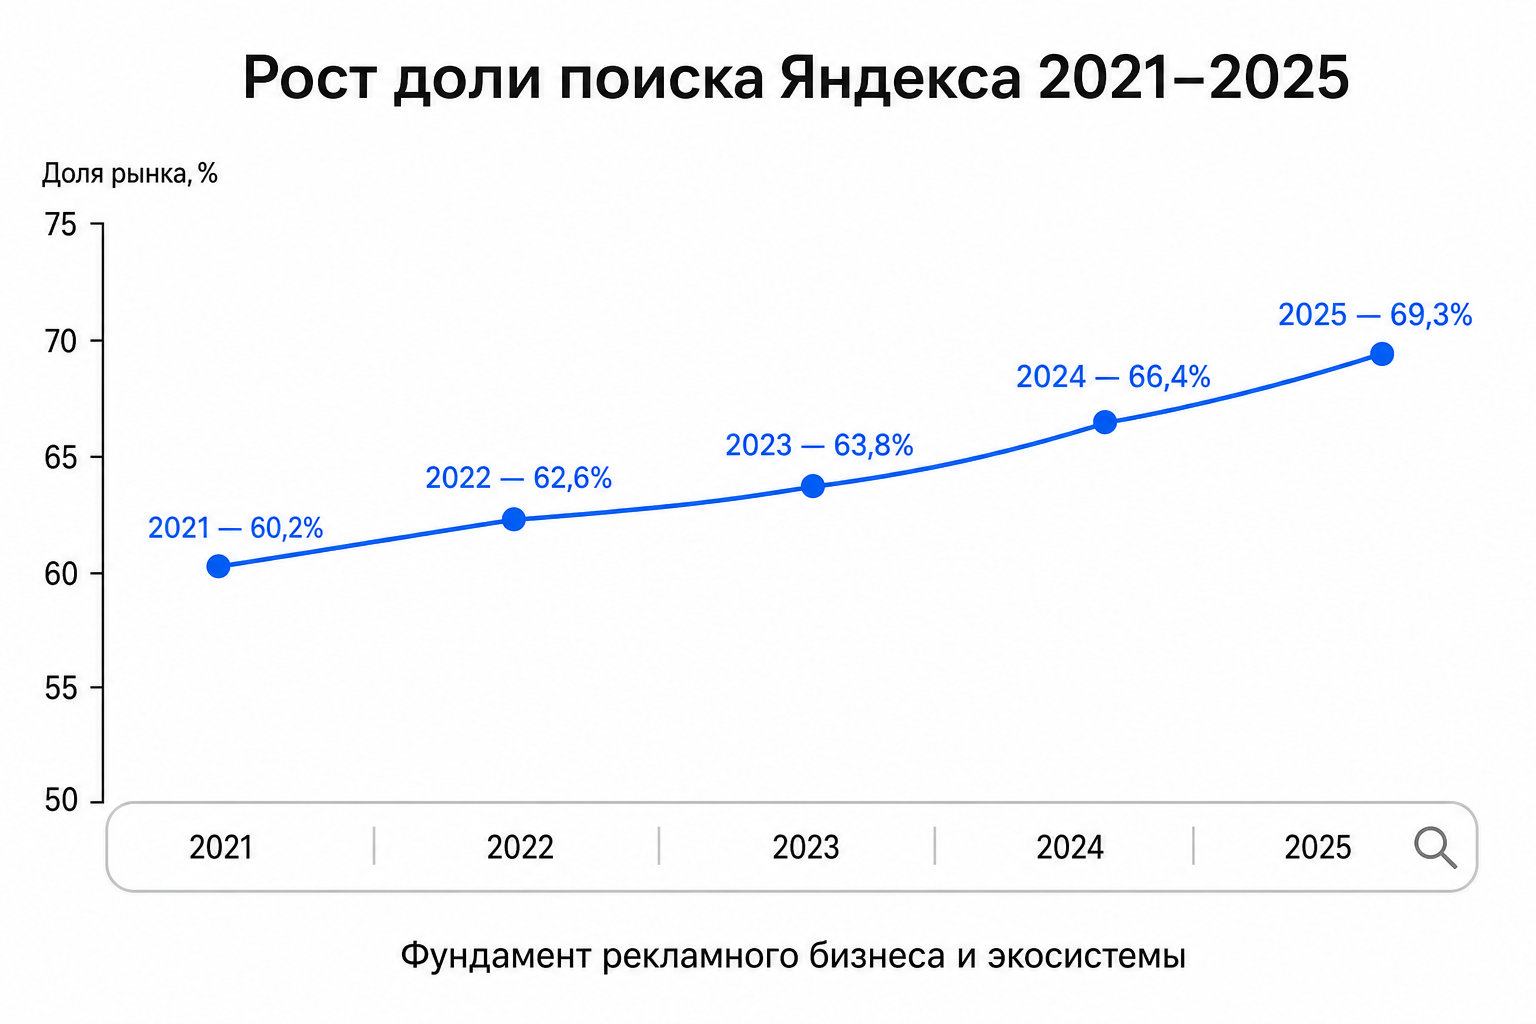
Доля поиска: фундамент экосистемы крепнет
Укрепление доли Яндекса в поиске с 60,2% до 69,3% за 2021–2025 гг. создаёт устойчивую платформу для монетизации рекламы и сервисов.
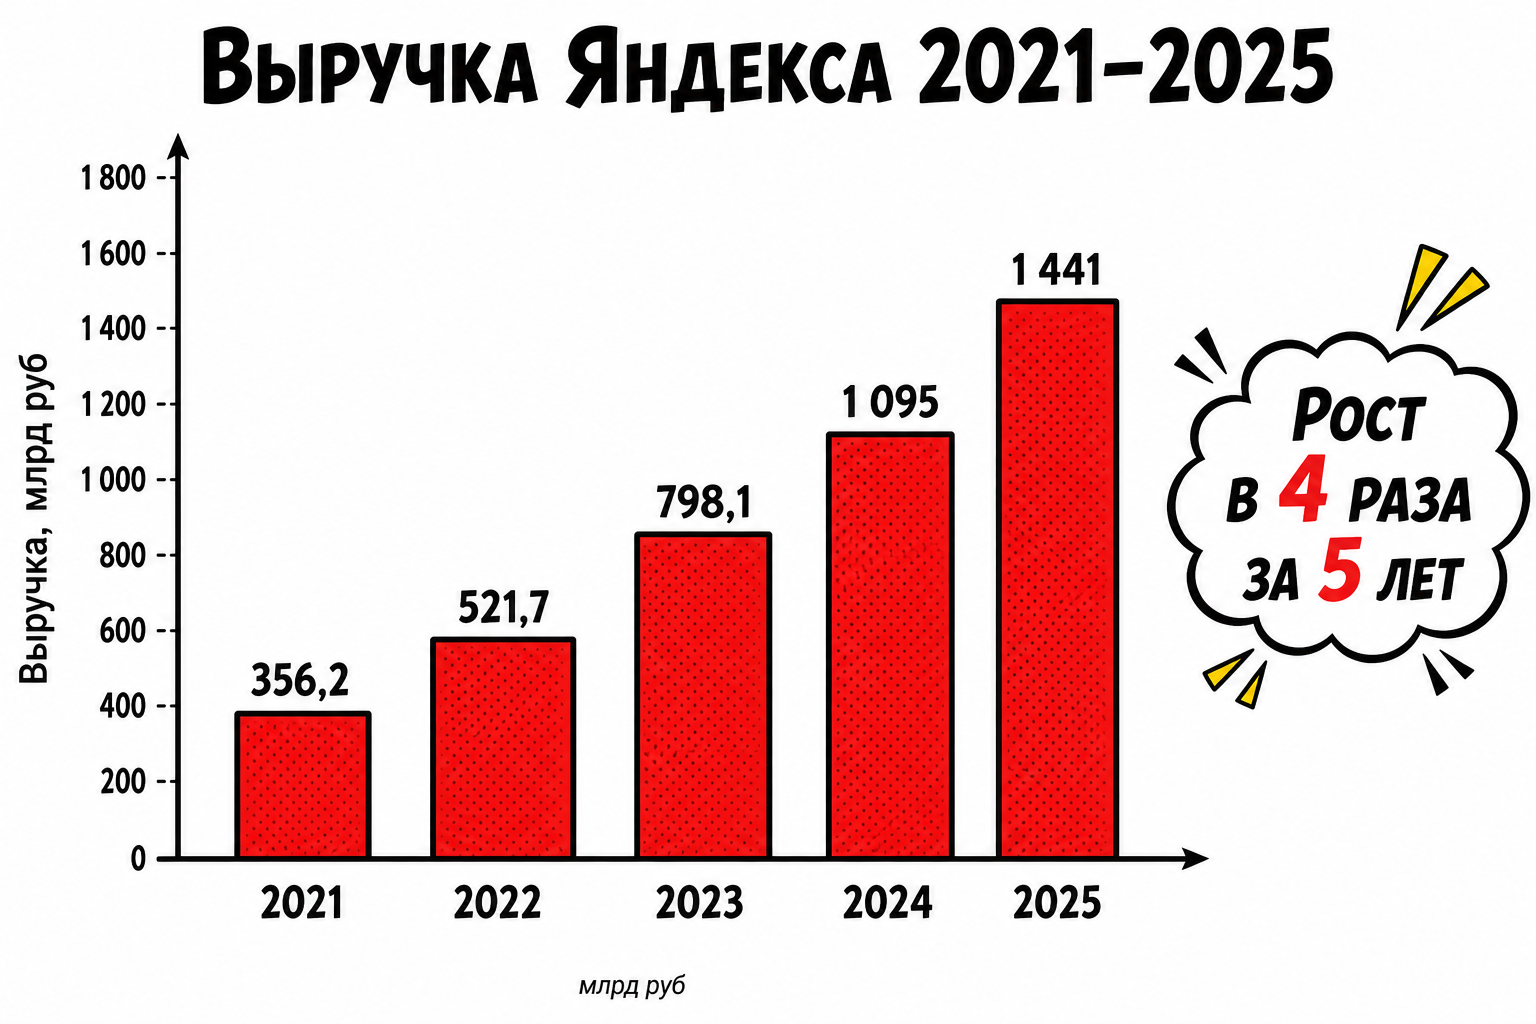
Выручка 2021–2025: ускорение на миллиардной шкале
Выручка Яндекса выросла в 4 раза за пять лет — с 356,2 до 1 441 млрд руб., демонстрируя как органический рост, так и расширение экосистемы.
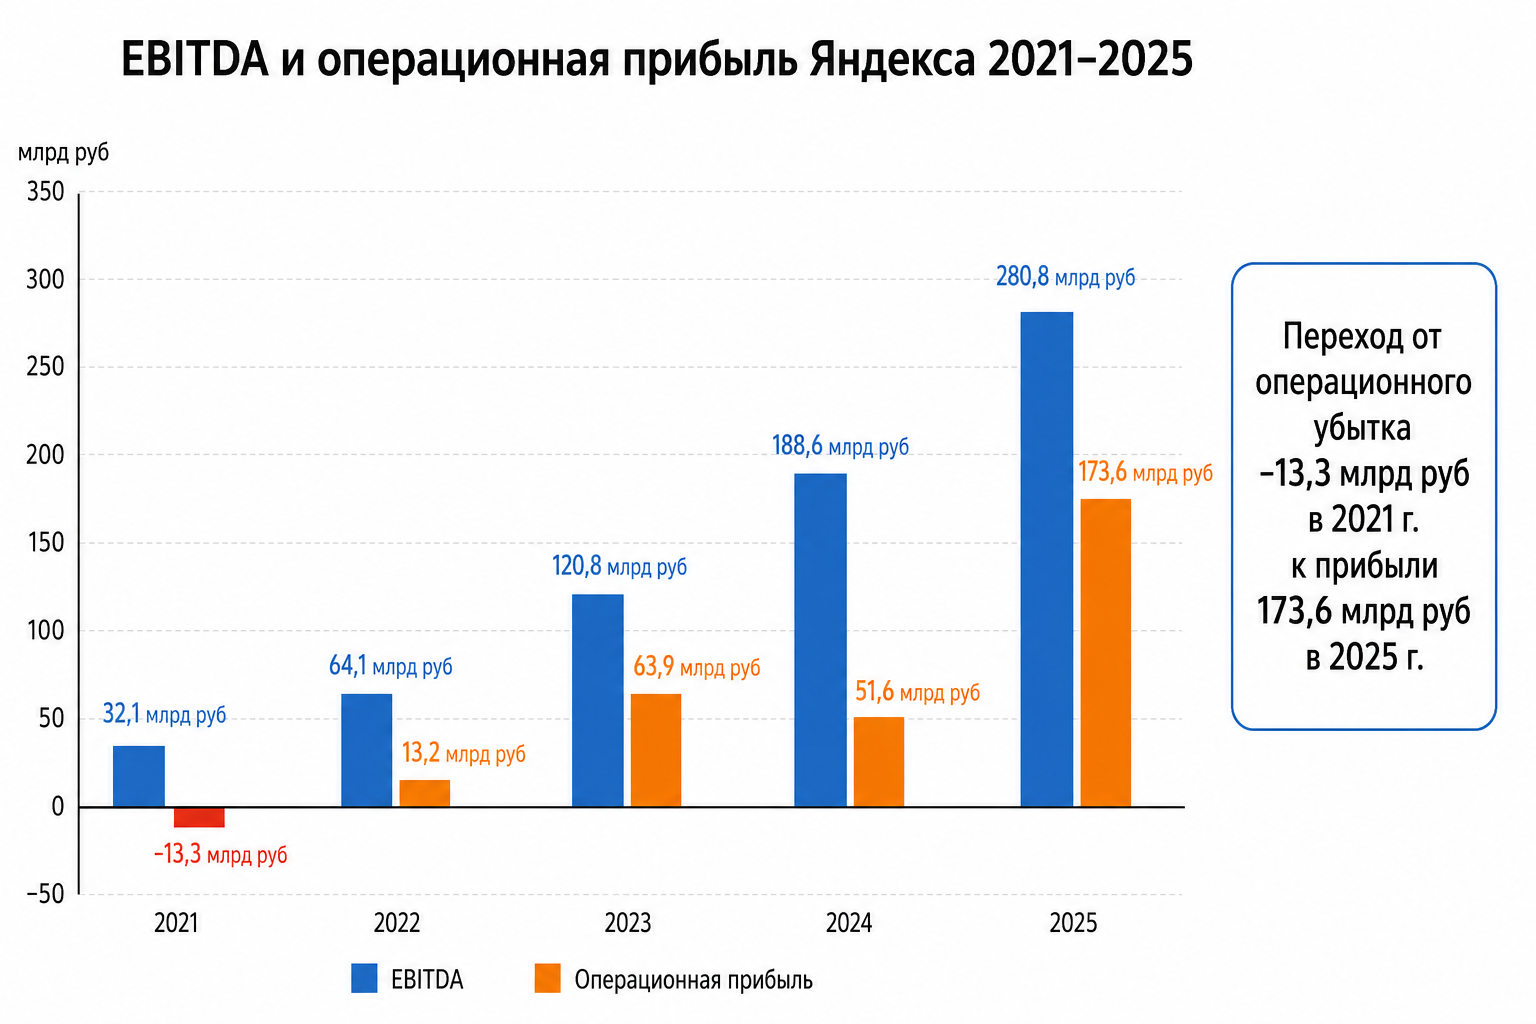
EBITDA и операционная прибыль: эффект масштаба в действии
EBITDA выросла почти в 9 раз, с 32,1 до 280,8 млрд руб., а операционная прибыль — от убытка -13,3 до 173,6 млрд руб., что подчеркивает раскрытие операционного рычага.
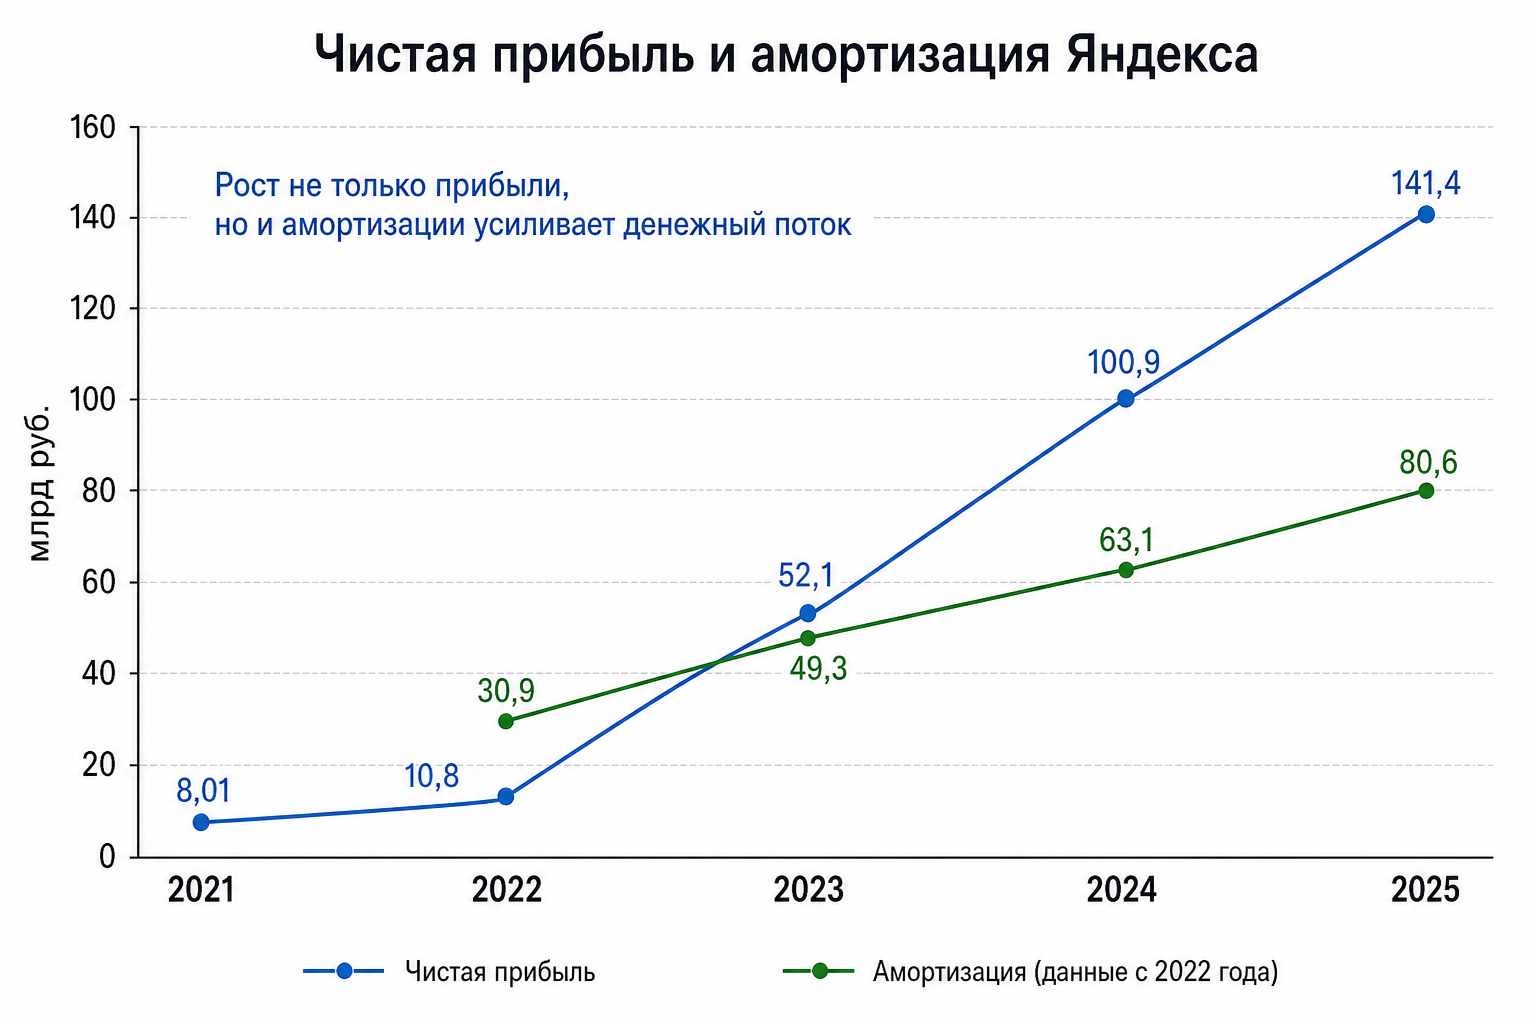
Чистая прибыль и амортизация: топливо для кэша
Чистая прибыль выросла более чем в 17 раз, а амортизация увеличилась с 30,9 до 80,6 млрд руб., усиливая способность генерировать денежный поток.
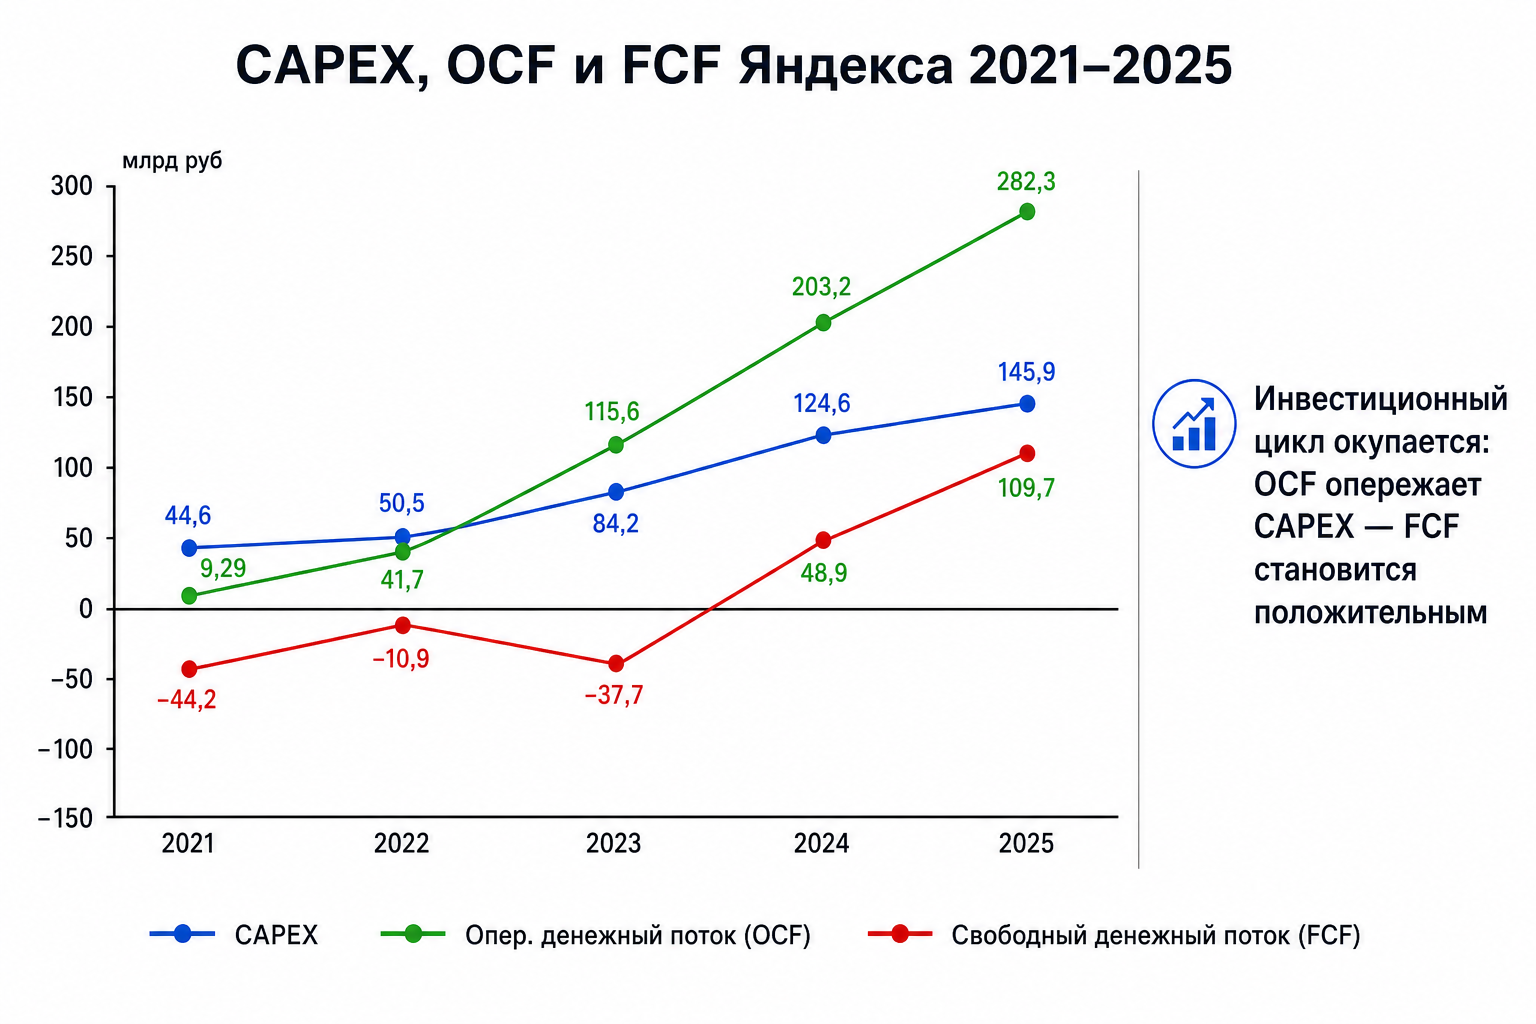
CAPEX vs OCF: тяжёлый инвестиционный цикл и его разворот
При удвоении CAPEX с 44,6 до 145,9 млрд руб. операционный денежный поток вырос в 30 раз, что позволило перевести FCF из глубоко отрицательной зоны в устойчивый плюс.
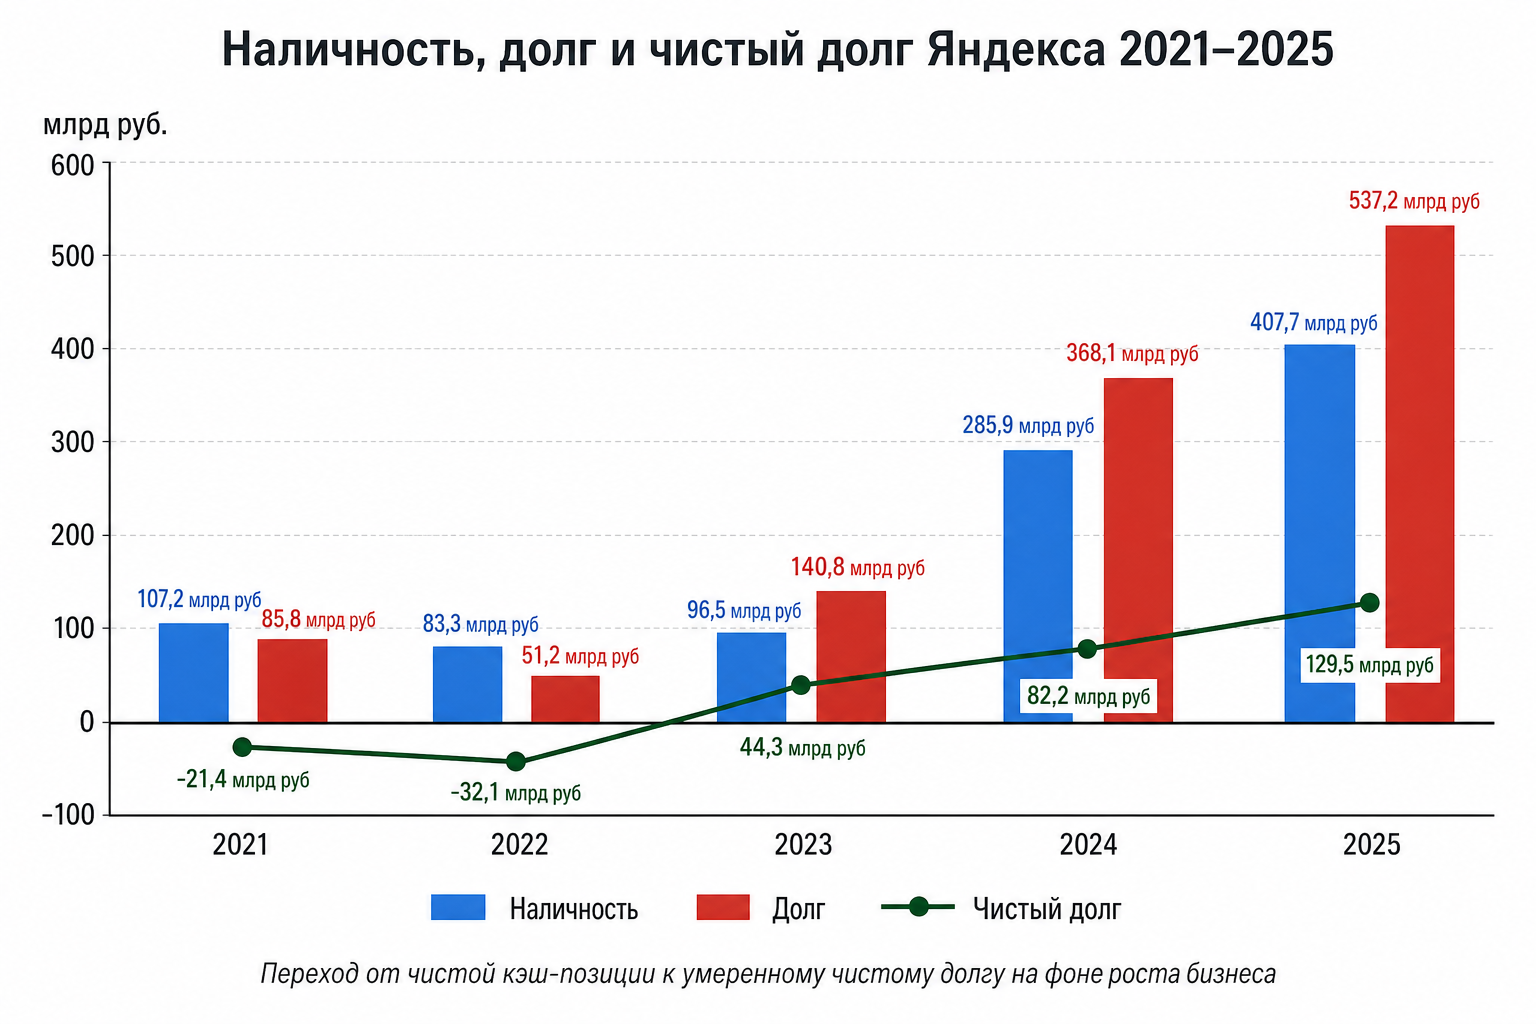
Баланс: рост долга, но ещё более быстрый рост кэша
При росте долга с 85,8 до 537,2 млрд руб. наличность увеличилась с 107,2 до 407,7 млрд руб., а чистый долг сместился из отрицательной зоны в умерительно положительную.
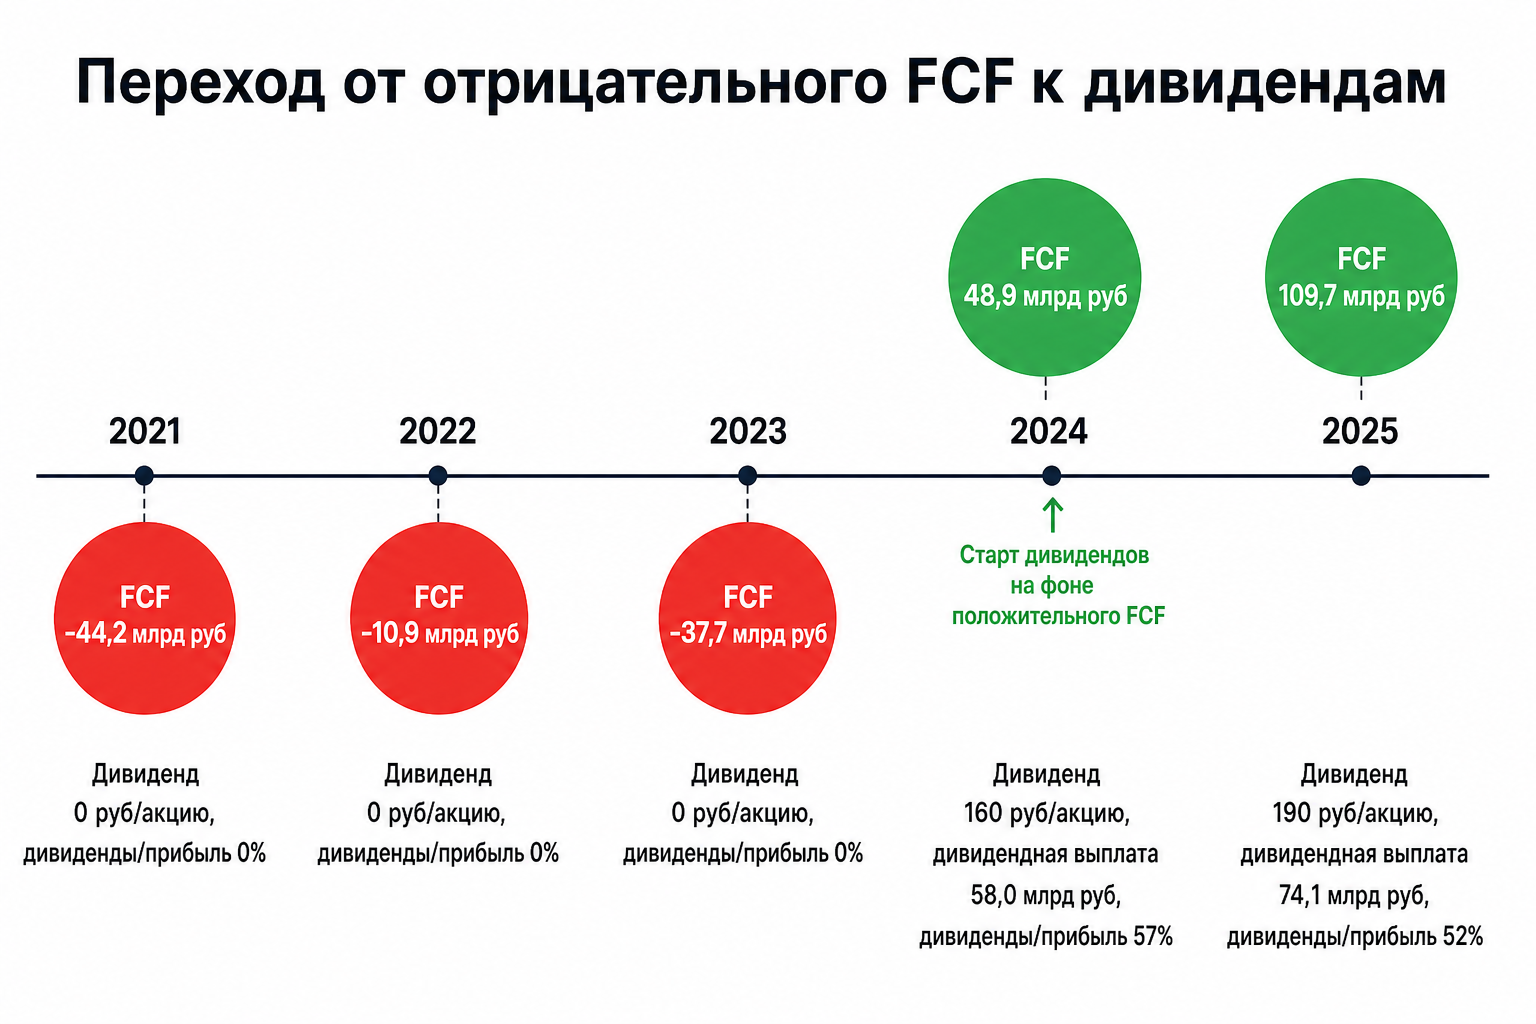
От отрицательного FCF к дивидендам: разворот к акционерам
После трёх лет отрицательного FCF Яндекс в 2024–2025 гг. не только вышел в уверенный плюс по свободному денежному потоку, но и начал регулярно платить дивиденды с ростом до 190 руб. на акцию.
Итоговая аналитическая рамка · YNDX
Сводный ракурс: Яндекс после разворота денежного потока
За пять лет Яндекс превратился из быстрорастущего, но капиталоёмкого бизнеса с отрицательным свободным денежным потоком в генератор кэша с двузначной прибылью и восстановленной дивидендной политикой. Рывок выручки с 356 до 1 441 млрд руб. сопровождался ростом доли поиска с 60,2% до 69,3% и почти девятикратным увеличением EBITDA, что позволило компании принять на себя больший долг и одновременно кратно нарастить наличность. Переход от FCF-минуса к устойчивому плюсу произошёл на фоне удвоения CAPEX, что подчёркивает масштаб инвестиционного цикла и его окупаемость. Кульминацией стала связка: рост эффективности, первая в истории значимая дивидендная линия и сохранение стратегического задела через высокие инвестиции в продукты и инфраструктуру.
Ovanex Research
Аналитическое покрытие вашей компании
Финансовая аналитика, операционные показатели и
визуальные истории для инвесторов могут быть объединены
в регулярное независимое покрытие эмитента.
Узнать о спонсируемом покрытии