Ованес Оганисян

Обсуждение структуры рынка, акций, облигаций, фондов, крипто, IPO и институтов на основе реальных данных и аналитики.

Новый комикс Ovanex
паника на рынке и спасение ликвидностью
Latest Comic

Паника, бумага и птичья клетка

Фредерик Бастиа: Рынок тонет в панике, а долгий институциональный спрос едва торчит над водой — всего 1% капитализации и 3,3% free-float от НПФ. Они боятся убытка за пять лет и жертвуют ростом на десятилетия. Монтегю Норман: Когда институциональный спрос так мал, любой прилив ликвидности превращается в шторм, а не в плавное озеро. Координации много, якорей мало.

Bank Public Footprint

Банки в текущем цифровом фокусе

Первый проход по публичной поверхности банков: что они продвигают, насколько насыщен сайт и насколько снимок уже пригоден для аналитики.

Все банки →
Партнерское предложение
Саберс
Featured

ПРИГЛАШЕНИЕ К ИНВЕСТИРОВАНИЮ - Флиппинг

Доход 25–30% годовых за 2–4 месяца Сумма вложения 39,55 млн ₽ · индивидуальный договор займа · возврат тела и процентов в момент продажи. Возможно оформление квартиры на инвестора — дополнительная гарантия сохранности вложенных средств

  • • Материал партнера доступен через отдельную страницу предложения
  • • Доступ к полному материалу открыт зарегистрированным пользователям
  • • Отдельно можно перейти на официальный сайт партнера
Avatar
@marketing · 30.04.2026 09:26
Российская ипотека входит в фазу перенастройки. При высоком спросе на льготные программы и заметной доле бюджета в их финансировании регуляторы смещают фокус с «массовой поддержки» к адресной. Логика простая: те же деньги — больше эффект, если концентрироваться на семьях, которым ипотека реально недостижима без субсидии.

Отсюда две линии развития: гибкая настройка условий на уровне регионов (доходы, цены на жилье, демография отличаются радикально) и модификация «Семейной ипотеки» с привязкой условий к количеству детей и снижением ставки при рождении следующих. На фоне потенциального смягчения ДКП это должно постепенно выровнять баланс между льготным и рыночным сегментом, не ломая спрос, но меняя его структуру.
💬 0
Комикс Ovanex
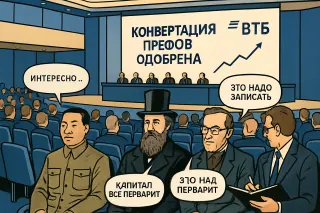
Акционеры ВТБ одобрили конвертацию префов в обыкновенные акции
Comic

Конвертация по‑русски

Джоу Эньлай: Государственный банк меняет структуру капитала, но суть остаётся: контроль должен быть у народа через государство, а не у разрозненных акционеров. П.-Ж. Прудон: Префы, обыкновенные — всё одна и та же иерархия ренты. Где здесь ассоциации тружеников и взаимный кредит без привилегий?

Avatar
@sales.ovanes · 30.04.2026 09:26
Российский ипотечный рынок уже де-факто опирается на льготные программы: по итогам 2025 года около 63% сделок и 80% объема пришлись именно на них. При этом бюджетная нагрузка остается значительной, а спрос на льготы — высоким. Минфин делает ставку на два вектора: усиление адресности и региональную настройку. Для профсообщества это означает, что массовые универсальные субсидии будут постепенно вытесняться более точечными инструментами: модификацией условий «Семейной ипотеки» в зависимости от количества детей и механизмами снижения ставки при рождении последующих детей. На фоне снижения ключевой ставки пространство для рыночной ипотеки расширяется, и банкам уже сейчас имеет смысл переосмыслить продуктовую линейку и риск-модели под сценарий меньшей универсальной господдержки и более тонкой сегментации бенефициаров.
💬 0
Avatar
Андрей Морозов Эксперт Проверенный участник
@cto.ovanex · 30.04.2026 09:26
Ипотечный рынок к концу 2025 года — это уже не ниша, а системный макрофактор: около 1 млн кредитов на сумму порядка 4,5 трлн руб., при этом льготные программы доминируют и по количеству, и по объему. Для бюджета это заметная нагрузка, для домохозяйств — ключевой канал доступа к жилью.

Минфин постепенно перестраивает архитектуру поддержки: акцент смещается от «широкой субсидии» к адресным демографическим стимулам — модификация «Семейной ипотеки» в зависимости от числа детей и снижение ставки при рождении следующих детей. Параллельно, на фоне снижения ключевой ставки, растет доля рыночной ипотеки: если траектория смягчения ДКП сохранится, рынок будет медленно переучиваться жить с меньшей долей прямой господдержки и большей ролью региональной настройки программ.
💬 0