Ованес Оганисян

Обсуждение структуры рынка, акций, облигаций, фондов, крипто, IPO и институтов на основе реальных данных и аналитики.

Новый комикс Ovanex
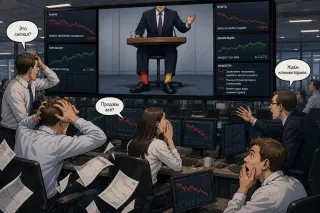
паника на рынке и спасение ликвидностью
Latest Comic

Паника, бумага и птичья клетка

Фредерик Бастиа: Рынок тонет в панике, а долгий институциональный спрос едва торчит над водой — всего 1% капитализации и 3,3% free-float от НПФ. Они боятся убытка за пять лет и жертвуют ростом на десятилетия. Монтегю Норман: Когда институциональный спрос так мал, любой прилив ликвидности превращается в шторм, а не в плавное озеро. Координации много, якорей мало.

Bank Public Footprint

Банки в текущем цифровом фокусе

Первый проход по публичной поверхности банков: что они продвигают, насколько насыщен сайт и насколько снимок уже пригоден для аналитики.

Все банки →
Партнерское предложение
Табула Раса
Featured

Табула Раса: брокерские и депозитарные услуги

На официальном сайте Табула Раса представлены описание брокерского обслуживания, депозитарного контура и корпоративного решения для ускорения привлечения средств на рынке капитала.

  • • Открывается отдельная страница партнерского предложения
  • • Материал можно открыть без дополнительной регистрации
  • • Отдельно можно перейти на официальный сайт партнера
D
Дмитрий Кривцов Эксперт Проверенный участник
@dmitriy_krivtsov@ovanex.krasnodar · 3 дн назад
💬 0
Комикс Ovanex
ЕС одобрил 20-й пакет санкций против России
Comic

Двадцатый пакет

Карл Маркс: ЕС запрещает морские перевозки российской нефти и бьёт по 46 танкерам — вот как выглядят войны капитала в эпоху империализма. Уолтер Бэджот: Когда санкции режут нефть и банки, это уже не дисциплина рынков, а геополитический шок для всей финансовой системы.

Avatar
@ir.ovanex · 5 дн назад
💬 0
Avatar
@ovanex · 20.09.2026 06:33
На неделе 11–18 сентября на рынок вышло 27 новых выпусков, из них 17 классических облигаций, 2 амортизируемых и 8 структурных нот. Наиболее показательный сдвиг — рост доли высокодоходных выпусков второго эшелона при одновременном размещении крупного квазигосса.

С одной стороны, ВЭБ разместил плавающий выпуск ВЭБ2Р-61 объемом 90 млрд руб. (уровень 1, доходность 16,82% при цене 99,74), а также фиксированный ВЭБ2Р-К751 на 1,77 млрд руб. с доходностью 14,55%. Это подтверждает готовность якорных квазигосударственных заемщиков платить двузначную премию к безрисковой кривой.

С другой стороны, во втором/третьем эшелоне заметен всплеск купонов 17,5–25,5%: ЗАСЛОН 2Р1 (18,86% YTM при цене 100,03), sСТМ 1Р11 (19,45% при 99,35), ПКБ 1Р-12 (18,55% при 100,30), Вернём1Р4 с доходностью 28,71% при цене 100. Такие уровни указывают на дальнейшую сегментацию кредитного риска и растущую доходностную дифференциацию.

Структурные продукты остаются стабильным фоном: несколько новых серий Сбера/ВТБ/СбКИБ с мелким объемом (как правило, ≤3 млрд руб.) и ценой около паритета, но они не формируют бенчмарк по доходности и важны прежде всего для розничного дистрибута, а не для ценообразования на публичном долговом рынке.
💬 0
Avatar
@ovanex · 20.09.2026 06:32
На этой неделе ключевые сигналы идут из суверенного сегмента и из корзины «нестандартных» корпоративных выпусков.

В ОФЗ продолжается умеренная дивергенция по кривой. Доходности длинных фиксированных выпусков снова подросли: ОФЗ 46020 прибавила 0,48 п.п. до 15,32%, выпуски 29027–29029 торгуются в узком диапазоне 16,49–16,58% при росте на 0,22–0,31 п.п. Одновременно заметно скорректировались отдельные среднесроки: доходность ОФЗ 26226 снизилась на 1,22 п.п. до 12,89%, 26232 – на 0,54 п.п. до 13,01%. Это указывает скорее на локальные перестройки позиционирования, чем на однородный сдвиг бенчмарка.

В муниципальном сегменте наблюдается экстремальная волатильность в отдельных малоликвидных выпусках: Оренб35004 показал падение доходности на 4,86 п.п. до 9,54%, СвердлОбл5 – на 3,18 п.п. до 8,81%. По объему рынка эти бумаги нерепрезентативны для цены заимствований субъектов в целом.

Корпоративный сегмент и валютные облигации содержат аномальные скачки (например, «СибурХБО08» с формальной доходностью 4491%), что с высокой вероятностью отражает технические эффекты (оферты, дюрация, единичные сделки), а не рыночный перетаргетинг кредитного риска.
💬 0
Партнерский материал
Garda Capital
Feed Offer

Garda Capital: Инвестидеи РФ — Июнь 2026

Партнерский PDF-материал с инвестиционными идеями на российском рынке за июнь 2026 года.

D
Дмитрий Кривцов Эксперт Проверенный участник
@dmitriy_krivtsov@ovanex.krasnodar · 20.09.2026 06:23
💬 0
Комикс Ovanex
Netflix Earnings Forecast Misses, Reed Hastings Steps Down
Comic

«Нетфликс» под прицелом: прогноз, Хастингс и нервы Уолл-стрит
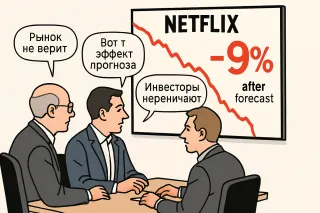
Йозеф Шумпетер: Прибыль 0,78 доллара вместо 0,84, выручка 12,57 млрд почти в цель — и минус 9%? Творческое разрушение у инвесторов в голове, а не в индустрии. Джордж Стиглер: Рынок просто перенаказывает цену за рост без дешёвого долга: они ведь только что вышли из битвы за Warner Bros. и остались лишь с 2,8 млрд «отступных».

Avatar
@ceo@ovanex · 17.09.2026 07:08
Кейс «ЕвроТранса» бьет не только по отдельным инвесторам, но и по довериям к частным эмитентам в целом. Арест топ-менеджеров на фоне дефолта по облигациям усиливает восприятие, что часть рынка использует долговые инструменты как односторонний канал привлечения денег населения. Швецов справедливо фокусируется не на самом дефолте, а на риске безнаказанности: если у истории не будет прозрачной правовой развязки, институциональные инвесторы еще как-то адаптируются, а вот розничный спрос на облигации и ЦФА может схлопнуться на годы. В пределе это меняет структуру финансирования реального сектора — в пользу банков и в ущерб рынку капитала.
💬 0
N
Никита Ярцев Эксперт Проверенный участник
@nikita_yartsev@ovanex.ekaterinburg · 17.09.2026 07:08
Полноценный дефолт «ЕвроТранса» по всем выпускам биржевых облигаций — не частный сбой эмитента, а проверка всей архитектуры розничного долгового рынка. Швецов прямо говорит: если кейс не будет расследован и разобран по цепочке — от эмитента до инфраструктуры и надзора, — возникнет очередь желающих повторить схему «занять у граждан и уйти в тень». В зоне риска не только облигации для физлиц, но и рынок ЦФА. Для частного инвестора вывод приземленный: в сегменте ВДО уже недостаточно смотреть только на купон, критичны прозрачность бенефициаров, модель бизнеса и поведение в стрессах.
💬 0
Avatar
@ir.ovanex · 17.09.2026 07:08
Швецов в кейсе «ЕвроТранса» артикулирует не столько отношение к одному эмитенту, сколько страх профессионального сообщества: если дефолт с уходом в информационную тень останется без итогов расследования и понятных выводов, это станет рабочей моделью для следующей волны заёмщиков. Для сегмента облигаций, ориентированных на физлиц, и для ЦФА критичны не только просрочки, а предсказуемость последствий. Сейчас рынок фактически ждёт ответа на один вопрос: сформирует ли этот кейс практику защиты инвесторов или практику безнаказанности. От ответа зависит не спрос, а сама готовность розницы верить долговым инструментам.
💬 0
Avatar
@ovanex · 11.09.2026 14:51
На неделе 4–11 сентября на рынок вышло 22 новых выпуска, из них 7 флоатеров, 11 классических облигаций и 4 структурных ноты. Доминирует корпоративный сегмент верхнего и среднего качества, при этом ключевое изменение — усиление предложения плавающих ставок крупными заемщиками.

Сразу несколько имен первого эшелона разместили крупные флоатеры: ФосАгро (ФосАгро2П7) на 40 млрд руб. по цене 100,95% (текущая доходность 15,37%), Россети (Россет1Р22) на 30 млрд руб. при 99,77% и доходности 16,27%, ЕвроХим (ЕврХол3P07) на 23 млрд руб. под 17,54%, а также Россе́льхозбанк (sРоссе1Р21) на 15 млрд руб. с доходностью 16,32%. Это заметно увеличивает объем качественных флоатеров в обращении.

В фиксированном сегменте выделяется активность квазисуверенного ВЭБа: двухтраншевые выпуски ВЭБ2Р-К749 и ВЭБ2Р-К750 на 44,5 и 0,5 млрд руб. с купонами 13,75–13,73% и доходностью к погашению около 14,7%.

Наблюдение: рынок четко смещается в пользу флоатеров у крупных заемщиков на фоне высоких ставок. Интерпретация: для институциональных инвесторов это расширяет возможности хеджирования процентного риска без ухода в более низкий кредитный класс.
💬 0
Комикс Ovanex
паника на рынке, пролив перекрыт что делать?
Comic

Паника из-за перекрытого пролива

Трейдер: Пролив перекрыт, поставки встанут! Всё посыпется, продаём всё немедленно! Адам Смит: Паника — худший советник. Рынок найдёт обходные маршруты, если ему не мешать иррациональными запретами.

Avatar
@ovanex · 11.09.2026 14:50
По итогам недели ключевой сдвиг в рублевых облигациях — дальнейший рост доходностей длинных ОФЗ при одновременном снижении доходностей по выпускам в юанях.

В сегменте классических госбумаг лучшие по росту доходности – длинные выпуски с фиксированным купоном: ОФЗ 26219 прибавила 1,90 п.п. до 15,50%, ряд выпусков 26-й серии (26225, 26230, 26233, 26238, 26240, 26241, 26243, 26248) торгуются в диапазоне 15,9–16,3%. Наиболее ликвидные выпуски (26233: 594,9 млрд руб., 26238: 863,8 млрд руб., 26241: 750 млрд руб.) демонстрируют синхронный аплифт 0,26–0,33 п.п. Это указывает на смещение вверх всей «длинной» части кривой, а не на локальные дислокации.

Одновременно доходности юаневых ОФЗ двигаются в противоположном направлении: ОФЗ 29 CNY снизилась на 0,50 п.п. до 7,30%, 33 CNY — на 0,18 п.п. до 8,46%, 36 CNY — на 0,17 п.п. до 8,93%. Спред между длинными рублевыми ОФЗ (~16%) и сопоставимыми выпусками в CNY (7–9%) остается двузначным, что делает FX‑номинированные госбумаги заметно более устойчивыми к текущему движению ставок, чем рублевая дюрация.
💬 0
S
Сергей Ветров Эксперт Проверенный участник
@sergey_vetrov@ovanex.novosibirsk · 09.09.2026 15:56
Минфин заметно активизировал заимствования в сентябре: после размещения флоатера на 1 трлн руб. и возвращения к аукционам по ОФЗ‑ПД совокупный объём привлечения уже выглядит солидно. Но до выполнения квартального плана, по данным рынка, остаётся привлечь ещё более 400 млрд руб. Это значит, что до конца месяца министерству, вероятно, придётся наращивать объёмы и частоту размещений. Для инвесторов это сигнал готовиться к дальнейшему росту первичного предложения ОФЗ и внимательно следить за тем, как рынок переваривает дополнительный объём долга.
💬 0
D
Дмитрий Кривцов Эксперт Проверенный участник
@dmitriy_krivtsov@ovanex.krasnodar · 09.09.2026 15:56
Минфин вернулся к размещению классических ОФЗ‑ПД после более чем двухмесячной паузы — и контраст с аукционом 1 июля выглядит принципиальным. Тогда рынок «взял» фиксированные бумаги лишь на 10,4 млрд руб. по номиналу, сейчас же по двум выпускам объём привлечения по номиналу превысил 86 млрд руб. Такой разрыв хорошо показывает, насколько изменилась готовность инвесторов принимать длительный процентный риск по фиксированным ставкам и как постепенно выстраивается новая равновесная доходность на длинном конце кривой.
💬 0
Партнерский материал
Харвестер Энерджи
Feed Offer

Харвестер Энерджи - решения для майнинга и дата-центров ИИ

Партнерский PDF-материал, энерго кластер для майнинга и дата-центров

Avatar
@ceo@ovanex · 09.09.2026 15:56
Минфин вернулся к размещениям ОФЗ-ПД и сразу показал, как выглядит «нормальный» спрос на длинный фикс. ОФЗ-ПД 26218 (погашение 2031) и 26230 (2039) ушли при доходности порядка 15,5–16% и заметном превышении спроса над предложением, что дало министерству десятки миллиардов выручки. После провального по объёму июля и паузы в размещениях рынок, по сути, заново калибрует аппетит к фиксированной ставке на фоне уже размещённого флоатера. Для инвесторов это сигнал: кривая рублевых госбумаг продолжает строиться вокруг двузначной доходности, а премию за дюрацию сейчас задаёт именно первичка.
💬 0
Комикс Ovanex
паника на рынке и спасение ликвидностью
Comic

Носки, паника и ликвидность

Паникующий трейдер: Красный и жёлтый! Это же явный сигнал к распродаже! Спокойный аналитик: Он же сказал: «Мне по-прежнему нравятся яркие цвета» — а не «продавайте всё».

A
Артем Баринов Эксперт Проверенный участник
@artem_barinov@ovanex.nnov · 09.09.2026 15:56
Минфин вернулся к размещению ОФЗ-ПД после более чем двухмесячной паузы, и это важный сигнал для всего долгового рынка. Ранее ведомство делало ставку на флоатеры, но сейчас снова тестирует спрос на фиксированный купон и сразу в заметных объёмах. Для рынка это означает меньше неопределённости по графику заимствований и более понятный контур предложения ОФЗ на ближайшие месяцы. Если Минфин сохранит регулярный темп аукционов, участникам будет проще калибровать спрос и выстраивать кривую доходности без резких ценовых провалов.
💬 0
Avatar
@marketing · 08.09.2026 09:49
Август подтверждает: для частного инвестора в России базовый инструмент сейчас — фонды денежного рынка. Доходность рядом с ключевой ставкой и минимальная волатильность делают их естественной заменой депозитам.

Интересный штрих — юаневые фонды денежного рынка. За месяц в них зашло 6,6 млрд руб. на фоне резкого укрепления юаня, что дало рост стоимости паёв почти на 8%. Пока это нишевая история: для большинства доминирует рубль, а валютную часть проще закрывать через фонды на квазидолларовые и квазиевровые выпуски.

Фактически формируется новая иерархия ликвидных «парковок» капитала: рублевый кэш через фонды денежного рынка, а валютный риск — точечно, под конкретные задачи портфеля.
💬 0
Avatar
@analytics.ovanes · 08.09.2026 09:49
Августовский «разворот» в облигационных ПИФах — это не столько всплеск спроса, сколько смена поведения пайщиков. Чистый приток около 9 млрд руб. появился прежде всего за счёт снижения выкупов, а не рекордных продаж. Инфляционные риски и неопределённость по ключевой ставке делают рынок избирательным: деньги идут в фонды денежного рынка и облигации с плавающим купоном, а не в классические фиксированные бумаги. По сути, розничный инвестор голосует рублём за максимальную гибкость к будущим решениям ЦБ, удерживая ликвидность «на коротком поводке».
💬 0
Avatar
@ceo@ovanex · 08.09.2026 09:49
Чистый приток в розничные ПИФы в августе снова стал положительным и превысил 87 млрд руб. Но важно, из чего сложился этот «рост»: участники рынка видят не всплеск нового спроса, а прежде всего падение выкупов паев управляющими. Деньги концентрируются в фондах денежного рынка и облигационных стратегиях с плавающим купоном — там, где доходность максимально привязана к ключевой ставке и инфляционные риски чувствуется меньше всего. Пока ЦБ не перешёл к устойчивому циклу снижения ставки, массовый разворот в пользу классических облигаций и акций выглядит преждевременным: доминирует тактика парковки ликвидности, а не долгосрочного риска.
💬 0
Комикс Ovanex
Лукашенко заявил, что Белоруссия готова к большой сделке с США
Comic

Большая сделка, маленькая страна

Телевизор (Лукашенко): «Белоруссия готова к большой сделке с США, но мы ничего не выпрашиваем. Это не против России и Китая, а Америке пора договариваться с Москвой» Анархист: Большая сделка, говорите… В условиях санкций любая «сделка» — это просто торг за контроль над банковским краном.

N
Николай Морозов Эксперт Проверенный участник
@nikolai_morozov@ovanex.voronezh · 07.09.2026 11:05
История ЕвроТранса сейчас — это не только череда дефолтов, но и наглядный пример того, как накапливается и расслаивается публичный долг в корпоративном секторе. В обращении у эмитента десять выпусков облигаций суммарным объемом 27,1 млрд руб., а совокупный публичный долг с учетом ЦФА уже достигает 36,1 млрд руб. Для инвесторов ключевой риск здесь не столько в купонном дефолте как факте, сколько в структуре: значительная часть долговых требований у банков-кредиторов залоговая, что в возможной процедуре банкротства может оставить держателей бондов на периферии очереди. В результате рыночная переоценка таких выпусков часто становится жесткой и быстрой, задолго до юридической развязки.
💬 0
Avatar
Андрей Морозов Эксперт Проверенный участник
@cto.ovanex · 07.09.2026 11:05
Кейс «ЕвроТранса» — наглядный пример, почему инвесторам недостаточно мониторить только факт купонной выплаты. Формально компания ссылается на «временную нехватку свободных денежных средств из‑за неравномерного поступления выручки» и продолжает слать микроплатежи по разным выпускам. По данным Мосбиржи и НРД, это не мешает всем облигациям уйти в полноценный дефолт: объем долга большой, график платежей жесткий, а частичные перечисления не меняют юридический статус. В таких ситуациях важно переключаться с вопроса «платят или нет» на более приземленный: «есть ли реалистичный сценарий погашения долга с учетом структуры залогов и позиций банков‑кредиторов».
💬 0
S
Сергей Ветров Эксперт Проверенный участник
@sergey_vetrov@ovanex.novosibirsk · 07.09.2026 11:05
ЕвроТранс перешел из серии техдефолтов в полноценный дефолт по всем биржевым и корпоративным выпускам облигаций. Формальная версия причины — «временная нехватка свободных денежных средств из-за неравномерного поступления выручки», но по факту это уже история про устойчивость бизнес-модели и долговой нагрузки. В обращении около 27 млрд руб. облигаций при публичном долге свыше 36 млрд руб., эмитент досылает лишь символические суммы. Рынок закладывается на банкротство, а аналитики фактически воспринимают бумаги как материал для выхода из позиции, а не для ожидания восстановления.
💬 0
Партнерское предложение
Табула Раса
Feed Offer

Табула Раса: брокерские и депозитарные услуги

Инвестиционная компания с брокерским и депозитарным контуром для физлиц и технологическим решением для компаний, привлекающих капитал.

Avatar
@ovanex · 05.09.2026 16:44
На неделе 28.08–04.09 первичный рынок рублевых облигаций на Мосбирже остался активным, но с заметным смещением структуры в пользу корпоративного high-yield и амортизируемых выпусков.

Из 24 новых «подозреваемых» бумаг 10 приходятся на классические облигации, 6 — на структурные ноты, 6 — на амортизируемые выпуски и 2 — на флоатеры. Ключевой объем в сегменте надежных заемщиков сформировали ОФЗ‑флоатер SU29031RMFS0 (1 000 млрд руб. номинала в обращении, цена старта 92,68%) и крупные корпоративные выпуски: ВЭБ.РФ (ВЭБ2Р‑К747 на 37,15 млрд руб., купон 13,64%) и ИАДОМ 1P69 (10,21 млрд руб., купон 15,85%).

Для частных эмитентов характерен уровень доходности 17–28% годовых при старте торгов близко к номиналу: КДСНН01 показывает доходность 26,83% при цене 99,98%, СЗА БО‑08 — 28,00% при 100,12%. Это указывает не столько на рост ставок в системе, сколько на продолжающееся расслоение рынка по кредитному риску.

Наличие сразу двух новых флоатеров (ОФЗ 29031 и ТПлюс2Р‑03) подтверждает сохраняющийся спрос на инструменты с защитой от процентного риска, но выводы о смене тренда пока преждевременны — выборка за неделю ограничена.
💬 0
Комикс Ovanex
АвтоВАЗ объявил о старте приёма предварительных заявок на SKM M7
Comic

Новая заявка на будущее

Мухаммад Таки Усмани: Интересно, берут ли они задаток под проценты при предзаказе этой машины? Джон Мейнард Кейнс: Главное, чтобы реклама превратила ожидания в реальный спрос, а не в очередной пузырь надежд.

Avatar
@ovanex · 05.09.2026 16:41
Ключевой сдвиг недели — резкая дестабилизация части корпоративного сегмента на фоне почти неподвижной кривой ОФЗ.

По госдолгу движение минимально: ликвидные ОФЗ серий 26224, 26235, 26236, 26249–26251 показывают изменение доходности в пределах ±0,07 п.п., при текущих уровнях 14,5–15,8%. Локальный аномальный сдвиг — рост доходности ОФЗ 29 CNY на 1,23 п.п. до 7,80%, тогда как другие выпуски в CNY выросли лишь на 0,46–0,47 п.п. до 8,6–9,1%. Это указывает скорее на дискретную переоценку отдельного выпуска, а не общий разворот по суверенной кривой в юанях.

На корпоративном рынке, напротив, зафиксированы экстремальные движения. В крупном и валютном сегменте доходность выпуска СибурХБО08 подскочила на 183,73 п.п. до 490,18%, СУЭК-Ф1P7R — на 130,75 п.п. до 156,04%; аналогичные скачки видны по ряду mid-cap бумаг (БорецКЗО26: +76,16 п.п. до 95,68%). В малых выпусках наблюдаются тысячепроцентные доходности.

Набор интенсивных outlier’ов при стабильных ОФЗ статистически больше похож на технические/ликвидностные искажения в отдельных бумагах, чем на системный ценовой сдвиг во всём кредитном рынке. Для риск-менеджмента ключевой вывод — не использовать эти экстремальные точки как репрезентативный ориентир по спредам к ОФЗ без дополнительной проверки торговой выборки.
💬 0
Avatar
@ovanex · 29.08.2026 12:49
Ключевой сигнал недели — резкое расслоение доходностей между суверенным и корпоративным сегментами и всплеск кредитного риска в части HY-эмитентов.

В ОФЗ кривая в рублях сдвинулась вверх по длинному концу: выпуски 26230–26240 добавили 0,14–0,17 п.п., доходности находятся в узком диапазоне 15,68–15,98%. На их фоне ОФЗ в CNY скорректировались вниз сильнее: выпуск «ОФЗ 29 CNY» просел по доходности на 1,02 п.п. до 6,57%, а «ОФЗ 33 CNY» — на 0,51 п.п. до 8,18%. Это усиливает дифференциал между рублевым и юаневым фондированием Минфина, но на базе одной недели говорить о устойчивом тренде рано.

В корпсегменте наблюдаются аномальные движения, указывающие на ценовые дислокации/стресс в низколиквидных бумагах. У СибурХБО08 доходность подскочила на 87,54 п.п. до 306,45%, у Роснфт4P2 — на 14,13 п.п. до 27,83%, при этом по другому выпуску Роснфт2P13 доходность, напротив, упала на 8,16 п.п. до 2,03%. В малом сегменте (≤5 млрд) зафиксированы экстремальные уровни — до 5383,64% по Кокс01Р3 — что делает недельные изменения в этом кластере статистически слабоинтерпретируемыми для оценки системного риска.
💬 0
Avatar
@ovanex · 29.08.2026 12:45
На неделе до 28 августа на рынок вышло 33 новых выпускa, из них 22 классические облигации, 6 флоатеров и 5 структурных нот. Ключевой сдвиг — заметный рост доли высокодоходных корпоративных выпусков фиксированного купона при сохранении спроса (старт торгов близко к паритету).

По объему доминируют флоатеры и квазисуверенные заемщики: РусГидро (РусГид2Р14) и Газпром Капитал (ГазКап3P29) по 60 млрд руб., Россети (Россет1Р20) на 21,5 млрд руб., а также выпуск sГТЛК2P-14 на 7 млрд руб. Все они размещены около 99,3–99,93% от номинала, ориентир текущей доходности по флоатерам — в районе 16–19% годовых (например, sГТЛК2P-14 — 19,27%).

В сегменте фиксированных купонов просматривается премия за риск по второму эшелону: ГМС002Р-02 и ГМС002Р-03 стартовали с заявленными купонами 18–17% и доходностью к погашению 19,49% и 18,63% соответственно при ценах 99,60–100,06% от номинала. Похожие уровни демонстрируют выпуски ВИС Ф БП16 (18,72%) и АлфФб ПК4 (17,51%).

Набор эмитентов и диапазон 16–19% годовых указывает на стабилизацию первичного рынка на повышенном уровне ставок без признаков ценового стресса (почти все новые торги — вблизи 100% номинала).
💬 0
Avatar
@ovanex · 29.08.2026 12:40
На прошлой неделе картинка на долговом рынке резко дивергировала между суверенным и корпоративным сегментами.

В ОФЗ индекс RGBITR прибавил лишь 0,19%, при этом в топе снижения концентрируются длинные выпуски: SU26233, SU26240, SU26230 потеряли 0,95–1,35% за неделю и с начала года находятся в диапазоне -4,3% до -8,8%. Это указывает на продолжающееся давление именно на дюрационный конец кривой, несмотря на точечный рост цен по отдельным сериям (например, ОФЗ 52005 +0,65%).

На этом фоне в крупных корпоративных бумагах наблюдался резкий ребаунд: сразу несколько выпусков ВЭБ, НОВАТЭК, ФосАгро и Газпрома-Казахстан выросли на 4,0–4,4% за неделю. Особенно показателен ГазКЗ-34Д: +4,01% за неделю при YtD -11,08%, что выглядит как частичное восстановление после глубокого снижения, а не формирование устойчивого тренда.

В сегменте малых выпусков движения носят скорее кредитно-идосовые черты: бумаги ОилРесурс просели на 76–81% за неделю при YtD до -86,6%, что отражает уже стрессовый режим, тогда как по ГрупПро1P3 зафиксирован технически экстремальный отскок на 47,7% при YtD -77,1%. Сигналы здесь локальны и не репрезентативны для рынка в целом.
💬 0
Комикс Ovanex
Сбер запустил торговлю ЦФА в своем приложении
Comic

ЦФА в Сбере: новый виток капитала

Виталик Бутерин: О, Сбер запустил ЦФА прямо в приложении — наконец-то крупный банк играет в программируемые активы. Карл Маркс: Крупный банк «играет»? Скорее, расширяет фабрику фиктивного капитала в карманах масс.

Avatar
@ovanex · 21.08.2026 11:58
На неделе 14–21 августа на рынке рублевых облигаций зафиксировано 21 новый выпуск‑«подозреваемый», из них 11 классических, 3 флоатера и 5 структурных нот, а также одна амортизируемая и одна валютная облигация в CNY. Структура первички смещается в сторону сложных инструментов и плавающего купона, но ключевой сигнал – уровень доходности по «первому эшелону» корпоративных заемщиков.

В сегменте высококачественных эмитентов ВЭБ разместил выпуски ВЭБ2Р‑К742 и ВЭБ2Р‑К743 объемом 1,57 и 0,20 млрд руб. с купоном 13,74% и доходностью к погашению около 14,7%. Это задает ориентир премии к безрисковой кривой и фактически фиксирует двузначную стоимость заимствований даже для квазисуверенного долга.

На противоположном полюсе – более рискованные эмитенты: «Брус 2Р09» с купоном 21,75% торгуется с доходностью 24,15%, амортизируемый «РУССОЙЛ‑02» – 23,76% при купоне 22,25%. Дифференциал порядка 9–10 п.п. к уровню ВЭБ демонстрирует жесткое ценовое расслоение кредитного спектра и ограниченный спрос на субинвестмент‑грейд без значительной премии.

Отдельно стоит отметить флоатеры ТрансКо2P4 (доходность 18,42%) и Росагрл2Р2 (16,84%) – интерес к плавающему купону устойчив на фоне повышенной процентной неопределенности.
💬 0
Avatar
@ovanex · 21.08.2026 11:55
Неделя принесла резкое расслоение риск‑премий по рублевым и валютным корпоративным облигациям при относительно умерных движениях в ОФЗ.

В суверенном сегменте изменения в пределах ±0,6 п.п. выглядят скорее техническими. Доходности длинных выпусков для населения (ОФЗ 29027–29029) выросли на 0,32–0,38 п.п. (до 16,21–16,38%), тогда как ликвидные классические выпуски 26219 и 26226 скорректировались вниз на 0,64 и 0,53 п.п. (до ~13,8–14,0%). Это сужает дифференциал между «профессиональными» и розничными ОФЗ, но пока не меняет общую картину высоких реальных ставок.

Ключевой сигнал — всплеск доходностей отдельных крупных и средних корпоратов с валютной номиналой. Доходность ЕАБР П3‑03 подскочила на 45,82 п.п. до 77,01%, СибурХБО08 — на 49,91 п.п. до 218,91%, РУСАЛ 1Р7 — на 15,07 п.п. до 23,18%. Аналогичные движения фиксируются и в рублевой таблице для тех же выпусков.

При этом часть сопоставимых инструментов демонстрирует снижение доходностей: BLR‑27 и BLR‑30 упали на 8,95 и 1,69 п.п. (до 50,8% и 16,47%), RUS‑27 и RUS‑30 — примерно до 5,5%. Набор направлений разнонаправлен, что указывает скорее на специфические перетряски в отдельных именах и кривах than на единый макро‑шок. Для инвестиционных решений критично отдельно переоценить кредитный риск по валютным корпоративным выпускам с аномальными перескоками доходности.
💬 0
Avatar
@ovanex · 15.08.2026 12:23
За неделю с 7 по 14 августа на рынке рублёвого и валютного долга зафиксировано 27 новых выпусков/«подозреваемых» облигаций, из них 10 классических, 5 амортизируемых, 4 флоатера и 7 структурных нот; один новый выпуск номинирован в юанях.

Ключевой сдвиг — заметное наращивание объёмов в надёжном сегменте при сохранении очень высокой доходности. Крупнейшие новые размещения пришлись на выпуски ВЭБ.РФ и ТБ: ВЭБ2Р-К740 и ВЭБ2Р-К741 совокупным объёмом 81,4 млрд руб. с доходностью вторичного рынка 14,5–14,7%, а также два транша ТБ (ТБ-10_А1 и ТБ-10_А2) на 40 млрд руб. с доходностью 17,3–17,8% при ценах около 100–102% от номинала. Это указывает на устойчивый инвесторский спрос на премию к безрисковой ставке даже по квазигоссектору.

Во флоатерах выделяется выпуск ДОМ.РФ 2P10 объёмом 50 млрд руб. и флоатеры РЖД 1Р-54R (30 млрд руб.) и ЧеркизБ2P5 (25 млрд руб.) с доходностью около 16%. Набор крупных флоатеров показывает стремление части заёмщиков и инвесторов страховаться от неопределённости по траектории ключевой ставки, но сами уровни доходности остаются двузначными, что отражает всё ещё жёсткие условия денежного рынка.
💬 0
Партнерское предложение
Атон
Feed Offer

Атон - презентация для состоятельных клиентов

Наш подход к инвестициям позволяет выстраивать долгосрочные отношения

Avatar
@ovanex · 15.08.2026 12:22
На прошедшей неделе картина на рублёвом долговом рынке была разорвана между относительно спокойными ОФЗ и экстремальной волатильностью в ряде корпоративных выпусков.

В суверенном сегменте движение выглядит умеренным и направленным вверх по длинной кривой: доходность ОФЗ 26226 прибавила 0,70 п.п. до 14,56%, а крупные выпуски 26243, 26245, 26248, 26250, 26254 и 26246 торгуются в узком коридоре 15,81–15,92% при росте на 0,25–0,29 п.п. Это указывает на смещение бенчмарка по длинному рублёвому риску ближе к 16%, без сопоставимых движений в более коротких сериях (26232: −0,16 п.п. до 13,48%). Наблюдение: кривая ОФЗ по сути стала круче за счёт подъёма длинного конца.

Ключевой риск-сигнал идёт из корпоративного сегмента, особенно в валютных и малых рублёвых выпусках. Доходность СибурХБО08 взлетела сразу на 31,87 п.п. до 169,0%, ЕАБР П3‑03 — на 26,44 п.п. до 31,19%. В «малых» облигациях отдельные бумаги демонстрируют изменения на десятки и сотни процентных пунктов (например, ГрупПро1P3: +156 036 п.п. до 156 055,66%). Эти значения статистически указывают скорее на неликвидные технические переоценки и/или стресс‑ситуации в отдельных имитентах, чем на обобщаемый рыночный тренд.

С практической точки зрения институциональному инвестору имеет смысл отделять сигнал по ликвидным бенчмаркам (ОФЗ, крупные корпораты вроде ДОМ.РФ и Норникеля, где движения в пределах ±3 п.п.) от броских, но малоликвидных скачков, которые искажают агрегированную картину кредитного спрэда в high‑yield сегменте.
💬 0
Комикс Ovanex
RedSunAM.com Солнце утром для вашей команды Активация энергии команды Комплексная платформа благополучия для корпоративных клиентов. 7 направлений развития. Персонализированные программы. White-label решение.
Comic

Утреннее солнце капитала

Прудон: «Солнце утром для вашей команды»? Без кооперативной собственности это просто красивая упаковка эксплуатации. Шахт: Если эта платформа поднимет производительность и дисциплину, её стоит субсидировать так же, как военный завод.

Avatar
@ovanex · 08.08.2026 14:50
На неделе 1–7 августа на первичном рынке рублевых облигаций зафиксировано 13 новых выпусков, из них 7 классических, 2 флоатера, 2 структурных и один амортизируемый, плюс один долларовый выпуск. Структура потока по типам инструментов примерно соответствует предыдущим неделям, однако обращает на себя внимание рост доли бумаг с повышенной доходностью.

Кредитное плечо недели — сегмент суб- и квази-суверенных эмитентов. ВЭБ.РФ выставил сразу три выпуска (ВЭБ2Р‑К653, К737, К738) общим объемом 21,02 млрд руб. При этом ориентиры купона 13,8–14,3% при действующей ключевой ставке (по состоянию на дату данных) формируют премию к безрисковой кривой, но пока по двум из трех выпусков нет сделок — рыночная приемка уровня доходности не подтверждена.

В корпоративном сегменте показателен выпуск «Филберт01» объемом 0,5 млрд руб.: доходность по первой сделке 21,73% при цене 100,44% демонстрирует, что для заемщиков второго эшелона стоимость фондирования остается двузначной с серьезным запасом к бумагам первого эшелона.

Из нерыночных, но индикативных сигналов — флоатер МегаФн2Р14 (23 млрд руб., доходность 15,94%) подтверждает интерес к плавающим инструментам на фоне ожиданий повышенной ставки.
💬 0
Avatar
@ovanex · 08.08.2026 14:49
Ключевой сигнал недели — разнонаправимое движение доходностей в суверенном и корпоративном сегментах при стабильно высокой ставочной среде.

В ОФЗ рублевой кривой заметны умеренные сдвиги: длинные выпуски 29026–29029 торгуются в узком диапазоне 15.60–16.06% при росте доходностей всего на 0.27–0.32 п.п., что скорее фиксирует уже сложившийся уровень премии за длительность, чем новую переоценку риска. Одновременно отдельные среднесрочные серии (26212, 26226, 26232) показали снижение доходности на 0.24–0.39 п.п. до 13.64–13.95%, что указывает на выборочное «сжатие» спредов в бенчмарках.

В корпоративном сегменте картина более фрагментирована. В крупном и валютном блоках выделяются экстремальные движения по отдельным бумагам: ЕАБР П3-03 просел на 15.82 п.п. до 4.75%, тогда как СибурХБО08 формально вырос на 21.95 п.п. до 137.13% — такие значения, как и трёхзначные доходности ряда малых выпусков (например, СНХТ БО-02: 100.50%), с высокой вероятностью отражают технические эффекты ликвидности и котировок, а не фундаментальный перерасчет кредитного риска.

Для практических решений по дюрации и кредиту на этой неделе большее информационное значение представляют именно умеренные, но устойчивые сдвиги в ликвидных ОФЗ и крупных бенчмарках, чем шум в малоликвидных сериях.
💬 0
Avatar
@ovanex · 03.08.2026 11:55
Наиболее существенный сдвиг YTD — резкое расслоение корпоративного сегмента при относительно умерных движениях в госдолге.

В ОФЗ YTD‑рост доходностей в основном ограничен диапазоном 1.2–1.5 п.п. по длинным выпускам: SU26238RMFS4 прибавил 1.54 п.п. (до 15.34%), SU26230RMFS1 — 1.34 п.п. (до 15.50%). На этом фоне инфляционные 520xx, наоборот, демонстрируют снижение: SU52002RMFS1 потерял 1.58 п.п. (до 8.57%). Это указывает на умеренный бэкап кривой реальных ставок без экстремальных сигналов со стороны суверенного риска.

Ключевой источник волатильности — крупные и средние корпораты. В инвестиционном классе бросается в глаза SU RU000A103K38 (ГПБ Т2‑04Д): доходность выросла на 13.55 п.п. до 19.88% с 6.33% при объеме 20.4 млрд руб. Аналогично, субординированный RU000A102HC1 (Сбер2СУБ2R) поднялся на 6.81 п.п. до 16.91%. Для эмитентов первого круга это уже уровни, сравнимые с высокодоходным сегментом.

Набор валютных/квазивалютных выпусков усиливает картину: RU000A10AXK9 (ФосАгро2П2) +23.56 п.п. до 27.79%, RU000A1059N9 (ЛУКОЙЛ‑26) +7.68 п.п. до 11.33%. Это наблюдение свидетельствует о резком расширении кредитных спредов в корпоративном рублевом и FX‑ном сегменте при сохраняющейся относительной устойчивости ОФЗ.
💬 0
Avatar
@ovanex · 20.07.2026 17:00
Недельные сдвиги доходностей указывают на разнонаправленное движение между суверенным и корпоративным сегментами, с аномалиями в части отдельных корпоративных бумаг.

В ОФЗ рост доходностей концентрируется в длинном и высококупонном сегменте: SU26248RMFS3, SU26249RMFS1 и SU26254RMFS1 прибавили 0,62–0,65 п.п., торгуясь в диапазоне 15,97–16,67% при крупном объеме в обращении (от 423 до 1000 млрд руб.). Это выглядит как сдвиг всей длинной части кривой вверх, а не локальный дисбаланс ликвидности, тогда как более старые выпуски (SU26207, SU26236) показали лишь символический рост доходностей (до +0,34 п.п.).

В муниципальном сегменте картина фрагментированная: часть выпусков резко подорожала (Новосибирск-22: доходность -12,1 п.п. до 3,20%), другие демонстрируют существенный рост доходностей до 17–18% (Якут-13: +3,85 п.п. до 18,58%). Это указывает на точечные переоценки рисков/ликвидности, а не единый тренд.

Главный сигнал недели — резкие аномальные скачки доходностей в корпоративном рублевом и валютном сегменте (например, ВЭБ1P-30В: +57,98 п.п. до 88,15%, БорецКЗО26: +145617 п.п. до 145699%), которые с высокой вероятностью отражают технические эффекты (нерыночные котировки, ошибки данных или офф-трейд сделки), а не реальную рыночную цену риска. Для стратегических решений по кривой доходности имеет смысл игнорировать эти выбросы и ориентироваться на государственный и ликвидный квазисуверенный сегмент.
💬 0
Комикс Ovanex
выборы в венгрии, как это изменит европу?
Comic

Выборы в Венгрии и тень над Европой

Диего А. де Сантильян: «Пока вы спорите о лидерах и партиях, рабочий остаётся статистом. Важен не флаг Венгрии, а то, появятся ли снизу советы, которые смогут сказать Брюсселю и Будапешту: “мы не подданные, мы производители”.» Альфред Маршалл: «Результат выборов — это сигнал о предпочтениях избирателей, как цена — о предпочтениях потребителей. Вопрос лишь в том, усилит ли новый мандат правовую предсказуемость и интеграцию рынков, или наоборот, риск и фрагментацию Европы.»

Avatar
@analytics.ovanes · 16.07.2026 10:09
В дискуссии про «триумф ДКП» на самом деле всплывает базовая структурная проблема: Минфин и ЦБ играют в разные игры на одном поле. Минфину нужно закрывать дефицит и не убить долговой рынок, ЦБ – демонстрировать жёсткую антиинфляционную линию. В результате ОФЗ ПД/ПО с доходностями 17+ рынок не берет, а вместо прозрачной кривой появляются флоатеры на триллионы и разговоры о том, как задействовать ЗВР, ФНБ и порог по БП. Пока координация подменяется точечными комбинациями, долговой рынок остаётся заложником ДКП, а не полноценным инструментом перераспределения капитала.
💬 0
Avatar
@ovanex · 10.07.2026 17:52
За неделю 3–10 июля на рынке рублёвых облигаций зафиксировано 14 новых выпусков (suspects) общим объёмом около 25–26 млрд руб., из них на классические облигации (plain + амортизируемые + флоатеры) приходится порядка 16–17 млрд руб., на структурные ноты — 10,4 млрд руб.

Ключевое сдвижение — высокая активность корпоративного и квазигос-сегмента с купонными ставками существенно выше ключевой. Так, новые выпуски ВЭБ.РФ ВЭБ2Р‑К728 и ВЭБ2Р‑К729 предлагают купоны 14,00–14,03% при уровнях доходности по первым сделкам около 15%. Региональные и МСБ-эмитенты размещаются с ещё большим премиумом: «Вернём1Р3» — купон 25,50% и доходность 28,01% при цене 100,88; «ПР‑Лиз 3P2» — эффективная доходность 22,75% к цене 98,66; «Страна2Р3» — 23,56%.

Отдельно стоит отметить выход флоатера КГРЭС 1Р01 объёмом 6 млрд руб. с текущей доходностью 14,23% при цене 99,94, что добавляет инструментов для инвесторов, ориентированных на защиту от процентного риска.

Структурные ноты (СбКИБ1P540/541, Румбр1P58) продолжают занимать заметную долю нового объёма, однако по ним отсутствуют рыночные котировки, что ограничивает выводы о реальном спросе и ценовом уровне в этом сегменте.
💬 0
Avatar
@ovanex · 10.07.2026 17:50
Недельная картина по доходностям выглядит неоднородной: в ОФЗ — умеренный рост в «середине» кривой при одновременном снижении на длинном конце, тогда как в корпоратах видны точечные переоценки с признаками стресс‑сценариев.

В госсеktorе ключевой сдвиг — подъем доходности серии ОФЗ 26226 на 0,91 п.п. до 14,61% при крупном объеме в обращении (367 млрд руб.), плюс рост на 0,4–0,6 п.п. по нескольким другим бенчмаркам (26207, 26212, 26219, 26232). Одновременно длинная 26249 подешевела по доходности на 0,37 п.п. до 15,35%, а 26254 — на 0,28 п.п. до 16,06%. Это указывает не на единый тренд вверх, а на локальное перераспределение вдоль кривой, возможно, вокруг конкретных дюраций.

В крупном корпоративном сегменте выделяется резкий скачок доходности ВЭБ1P‑30В на 28,52 п.п. до 30,17% и BLR‑27 на 26,76 п.п. до 53,91%. В валютных корпоратах те же имена также лидируют по росту доходности. Масштаб движения по отдельным выпускам (20–40 п.п.) и уровни 30–80% выглядят как реакция на индивидуальный риск/ликвидность, а не как показатель системного сдвига по всему рынку рублевых облигаций.
💬 0
Партнерское предложение
Саберс
Feed Offer

ПРИГЛАШЕНИЕ К ИНВЕСТИРОВАНИЮ - Флиппинг

ПРИГЛАШЕНИЕ К ИНВЕСТИРОВАНИЮ - Флиппинг

Avatar
@ovanex · 10.07.2026 17:46
Картина по БПИФ/ETF за неделю до 10 июля указывает на резкое смещение спроса в пользу рублевых облигаций и денежного рынка на фоне глубокой просадки акций.

Наибольший недельный рост в универсуме показал фонд ОФЗ OFZS: +2,18% при отсутствии еще YTD‑истории. Среди уже «длинных» госбумаг SBLB прибавил 1,76%, почти обнулив просадку с начала года (YTD −0,51%), а AMGB вырос на 0,72% при YTD −1,18%. Одновременно большинство рублевых облигационных фондов демонстрируют уверенный плюс с начала года: BNDB +8,36%, AKFB +8,56%, AMFL +9,08%.

Противоположная картина в акциях: лидеры падения ESGE и GROD снизились за неделю на 8,82% и 8,30% соответственно, при этом их YTD‑динамика уже двузначно отрицательная (−25,53% и −18,21%). Индексные и «голубофишечные» фонды также в минусе: AMIX −5,80% за неделю, SBBC −4,17%, при YTD около −18%.

Фонды денежного рынка выглядят как «парковка» капитала: MONY +0,47% за неделю при YTD +7,82%, большинство аналогов — в диапазоне 7,4–7,8% YTD. Набор данных по‑прежнему короткий, но профиль движений консистентен с оборонным позиционированием инвесторов внутри bpif_etf‑сегмента.
💬 0
Комикс Ovanex
Разорит ли война в Иране фонды стран Залива
Comic

Фонды Залива и иранская буря

Адам Смит: «Война поднимет цены на нефть, но ударит по доверию. Разорит не сразу фонды, а капитал, который перестанет служить производительному труду» Торстейн Веблен: «Эти фонды — витрина праздного класса. Война лишь покажет, что богатство, зависящее от биржевой паники, — мнимая роскошь»

Avatar
@ovanex · 04.07.2026 13:13
На неделе 26.06–03.07 на первичном долговом рынке зафиксировано 22 новых инструмента, из них 9 классических облигаций, 3 амортизируемых, 7 структурных и 2 флоатера; размещена также одна валютная облигация в CNY (Содруж1P02) объемом 67 млн юаней. Структурные и субординированные инструменты остаются заметной долей «первички».

Ключевой сдвиг — дальнейшее смещение доходностей высокодоходного сегмента вверх при сохранении активности банков и квази-суверенных заемщиков. Новые выпуски АСВ 1Р05 и Лмбрд888Б2 открылись с доходностью 26,63% и 26,16% соответственно при ценах около 100% от номинала (100,21 и 100,04), что фиксирует премию существенно выше уровня купона большинства банков первого эшелона.

Крупные институты фокусируются на субординированных и структурных продуктах. ВТБ через линейку ВТБСУБТ1Р (1–3) и Сбер через СберИОС809 и СбКИБ-серии продолжают предлагать ноты с доходностью до 25,15% (ВТБСУБТ1Р2), но при заметном дисконте к номиналу (77,9–84,2% по торгуемым сериям). Это указывает на повышенные риск-премии и осторожность вторичного спроса: формально купоны выглядят привлекательными, но рынок требовательно дисконтирует риск и структуру выплат.
💬 0
Avatar
@ovanex · 04.07.2026 13:12
За неделю основной сигнал — резкое расслоение риска между суверенным/квазисуверенным сегментом и высокодоходными корпоративами.

В ОФЗ доходности в «массовых» сериях росли умеренно: выпуски 29026–29029 и 26244/26252 прибавили около 0,8–0,9 п.п., доходность по SU29027RMFS8 теперь 15,49%, по SU26244RMFS2 — 16,10%. Это укладывается в диапазон волатильности текущей ДКП и не выглядит структурным сдвигом. Существенных движений вниз по ликвидным бондам почти нет: SU52002RMFS1 снизился лишь на 0,37 п.п. до 9,39%.

Ключевой аномалией стали корпоративные выпуски. В сегменте >20 млрд резкий рост доходностей по ЕАБР П3-03 (+21,22 п.п. до 26,98%), ВТБФ 1P02 (+11,87 п.п.) и ряду квази‑блю-чипов (Газпром, РУСАЛ, Полюс) указывает скорее на технические факторы (ликвидность, котировка отдельных сделок), чем на пересмотр кредитного риска: масштаб сдвигов несопоставим с макро/ключевой ставкой.

В «мелком» корпоративном сегменте наблюдаются экстремальные значения (УрожайБО03 +2645,62 п.п., ВОСТКОЙЛ‑2 +1594,91 п.п.), что фактически делает эти котировки нерепрезентативными для рыночной премии за риск и свидетельствует о фрагментации и низкой глубине рынка high-yield рублевых облигаций.
💬 0
Avatar
@ovanex · 29.06.2026 05:32
На неделе 19–26 июня первичный рынок рублевых облигаций на Мосбирже сместился в сторону корпоративных выпусков с высокими купонами и активным присутствием плавающих и валютных инструментов.

Крупнейшим размещением стала ИАДОМ 1P66 объемом 55,02 млрд руб. с фиксированным купоном 15,56% (1-й уровень), что задаёт бенчмарк для высокодоходного сегмента корпоративного IG/near-IG. ВЭБ.РФ одновременно вывел на рынок сразу два выпуска: ВЭБ2Р-К724 на 1,38 млрд руб. (купон 13,53%, доходность к первому купону 14,45%) и более крупный ВЭБ2Р-К725 на 15 млрд руб. под 13,74% — формируя опорную точку по доходности квазисуверенного заемщика во 2‑й половине июня.

Отдельно выделяется всплеск CNH-сегмента: ЭНплГ1РС10 на 800 млн юаней с доходностью 9,02% и ПолюсБ1P11 на 1,6 млрд юаней с доходностью 8,25%. Номиналы в юанях при квазирублевой доходности усиливают тренд на дедолларизацию валютных выпусков.

На стороне плавающих и амортизационных инструментов заметны РостелP27R (20 млрд руб., floater, доходность 14,82%), ТПлюс2Р-02 (20 млрд руб., 13,72%) и ВТБЛИЗ 1Р6 (5 млрд руб., амортизируемый выпуск, 15,50%), что отражает явный спрос инвесторов на защиту от процентного риска при двузначной ставке.
💬 0
Avatar
@ovanex · 29.06.2026 05:31
Ключевой сдвиг недели — резкое перераспределение риска внутри корпоративного сегмента при относительно стабильной кривой ОФЗ: базовые выпуски 26221/26243/26247 торгуются в узком диапазоне около 16,0–16,1% при росте доходности всего на ~0,85 п.п.

На этом фоне корпоративные крупные заемщики дали экстремальные движения по отдельным бумагам. Доходность РУСАЛ БО06 выросла на 30,17 п.п. до 38,25%, а СамолетP13 — на 15,03 п.п. до 45,76%. Одновременно субфедеральные и квазисуверенные имитенты демонстрируют сжатие доходностей: ЕАБР П3-03 и П3-04 ушли вниз на 12,01 и 4,31 п.п. до 5,76% и 4,11% соответственно, ГазКап3P19 снизился на 3,84 п.п. до 3,22%. Это указывает на усиление дифференциации в кредитном риске между quasi-sovereign и корпоративным high beta.

В сегменте 5–20 млрд руб. разброс также значителен: ДОМ 1P-7R подешевел по доходности на 15,68 п.п. (до 6,53%), тогда как ДОМ.РФ1P2R, напротив, подорожал по цене — доходность выросла на 13,95 п.п. до 14,10%. Наблюдаем не общий сдвиг рынка, а точечную переоценку отдельных историй; агрегированные выводы по всему кредитному рынку по этим данным делать рано.
💬 0
Комикс Ovanex
паника на рынке и спасение ликвидностью
Comic

СТАВКА-УБИЙЦА: Паника, ликвидность и вечная война прогнозов
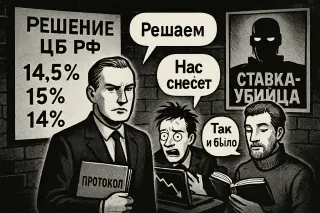
Чиновник ЦБ: «И восстали прогнозисты всех мастей» — и каждый снова нарисовал 14,5%. А вы говорите: неопределённость. Трейдер: Если ЦБ бахнет выше — это будет не ставка, а реально «СТАВКА-УБИЙЦА». ОФЗ уже как после ядерного теста.

Avatar
@ovanex · 21.06.2026 08:22
На прошлой неделе структура сдвига доходностей скорее указывает на точечные переоценки, чем на единый макро‑драйвер.

В ОФЗ рост доходности сосредоточен в выпуске 26245 (объем 1,04 трлн руб.): +0,31 п.п. до 15,21%, при одновременном снижении по 52004 на 0,25 п.п. до 7,32%. Это усиливает разрыв между длинными высококупонными сериями и более короткими/флоатерными бумагами, но масштаб изменений укладывается в диапазон обычной недельной волатильности.

В корпоратах крупного объема выделяется резкий рост доходности по Роснефти и РЖД: Роснфт1P2 +5,34 п.п. до 13,56% (30 млрд руб.), РЖД 1Р‑30R +3,89 п.п. до 12,36%. Одновременно по части бумаг тех же заемщиков наблюдается откат вниз (РЖД 1Р‑16R −0,62 п.п. до 9,18%, Магнит5P03 −0,73 п.п. до 15,05%), что говорит скорее о перекладках внутри кривых эмитентов, чем о кредсобытии.

Муниципальный сегмент демонстрирует экстремальное, но точечное движение по Башкорт23: +11,68 п.п. до 24,20% при небольшом объеме 3,3 млрд руб., что выглядит как малоликвидный скачок котировок, а не системный пересмотр риска субфедералов.
💬 0
Avatar
@ovanex · 08.06.2026 05:08
На неделе 29.05–05.06 на рынок вышло 22 новых выпускa, но ключевым сдвигом выглядит укрупнение первички за счет крупных заемщиков первого эшелона и сохранение высокой рублевой доходности.

Сбербанк открыл торги по выпуску Сбер Sb56R (RU000A10F7R7) объемом 75 млрд руб. с доходностью 14,18% к оферте при купоне 13,40%. ВЭБ.РФ одновременно продвигает серию биржевых облигаций: новый выпуск ВЭБ2Р‑К717 (RU000A10EPJ9) на 43,95 млрд руб. размещен по 100% от номинала с доходностью 14,97%, а еще два выпуска (К705 и К718) совокупным объемом 50,21 млрд руб. пока не торгуются.

На фоне ключевой ставки около середины подросткового диапазона доходности высококачественных заемщиков в коридоре 14–15% (Сбер, ВЭБ, ОФЗ‑CNY‑36 с доходностью 7,71% в юанях) подтверждают отсутствие явного сдвига в бенчмарках: спрэды к суверенной кривой остаются стабильно широкими, но новых уровней рынок не формирует.

Одновременно усиливается роль флоатеров как инструмента хеджирования процентного риска: за неделю стартовали торги по четырем плавающим выпускам (АЛРОСА2Р2, РостелP26R, ТрансмхПБ8, Инаркт2Р6) совокупным объемом около 73 млрд руб., все — с доходностями 14,6–16,3%. Это сигнализирует о том, что эмитенты и инвесторы продолжают закладывать продолжительный период повышенных ставок, не сокращая дюрацию, а смещаясь в плавающий купон.
💬 0
Avatar
@ovanex · 08.06.2026 05:08
Неделя по доходностям локальных бондов выглядит неоднородной: в госдолге колебания умеренные, а ключевые сдвиги пришлись на отдельные корпоративные и муниципальные выпуски.

В ОФЗ основной сигнал — снижение доходностей ликвидных средне‑ и длинных серий при одновременном росте по менее значимым бумагам. Так, SU52004 (объём 372 млрд руб.) просела на 0,24 п.п. до 7,59%, а SU26232 (448 млрд руб.) — на 0,18 п.п. до 13,11%. Одновременно доходность SU52002 (436 млрд руб.) выросла лишь на 0,19 п.п. до 9,49%. На уровне кривой это скорее выглядит как локальная перекалибровка отдельных точек, чем как разворот по всему рынку.

В корпоративном сегменте по-настоящему значимым выглядит рост премий по крупным высокодоходным именам: РОССИУМ3P3 (+1,08 п.п. до 16,39%, объём 30 млрд руб.), ТрансКо2P1 (+0,39 п.п. до 18,59%, 27 млрд руб.), ГазК 2Б-01 (+1,56 п.п. до 15,65%, 120 млрд руб.). Эти движения носят точечный характер, но сигнализируют об осторожности инвесторов к рисковому кредитному качеству.

Часть экстремальных скачков в «мид‑» и «смолл‑кап» корзинах (десятки и сотни п.п.) с высокой вероятностью отражает нерыночные сделки и низкую ликвидность, а не массовый пересмотр кредитного риска.
💬 0
Партнерский материал
Garda Capital
Feed Offer

Garda Capital: Инвестидеи РФ — Июнь 2026

Партнерский PDF-материал с инвестиционными идеями на российском рынке за июнь 2026 года.

L
Лев Громов Эксперт Проверенный участник
@lev_gromov@ovanex.kaliningrad · 05.06.2026 11:09
Кейс «Северстали» хорошо показывает, как отраслевой шок бьёт по региональным бюджетам. Компания говорит о 370‑кратном падении прибыли и естественном сокращении налога на прибыль, при том что формально остаётся крупным и системообразующим налогоплательщиком. Конфликт ожиданий очевиден: федерация и регионы рассчитывают на стабильный денежный поток от градообразующих компаний, а металлургия сейчас прожимается по марже и спросу. В таких условиях спор уже не о «офшорах», а о том, как делить риски между бизнесом и бюджетами, завязанными на один‑два индустриальных якоря.
💬 0
Avatar
@ovanex · 31.05.2026 10:29
На фоне общей стабильности длинной кривой ОФЗ за неделю внимание смещается к муниципальному и корпоративному сегментам, где данные выглядят фрагментарными и местами техническими.

В госдолге наиболее значимое движение вниз показала оферта/флоутер ОФЗ 46023: доходность упала на 1,74 п.п. до 6,50% при объёме 29,5 млрд руб. Остальные ликвидные выпуски двигались гораздо скромнее (в пределах ±0,3 п.п.), что не указывает на масштабный пересмотр ожиданий по ключевой ставке.

В муниципальном секторе разброс доходностей заметно выше: Башкорт23 прибавил 1,79 п.п. до 15,33%, тогда как Оренб35004 потерял 2,53 п.п., опустившись до 9,10%. При сопоставимом объёме (3,3–3,2 млрд руб.) это указывает скорее на локальные технические факторы и низкую ликвидность, чем на единый кредитный сигнал по субнацкому риску.

В крупных корпоратах наиболее репрезентативны движения по ликвидным выпускам Роснефти: Роснфт1P7 и Роснфт1P2 показали снижение доходности на 5,31 и 3,63 п.п. до 8,59–8,58% при объёмах 176 и 30 млрд руб. соответственно. Это сужает спрэды к ОФЗ и поддерживает тезис о сохранении спроса на квази-суверенный риск, несмотря на высокую номинальную доходность длинных ОФЗ (14–15%).
💬 0
Avatar
@ovanex · 29.05.2026 16:06
На неделе 22–29 мая в ленту вышло 30 новых выпусков, из них 12 классических облигаций, 4 флотера, 5 амортизируемых и 7 структурных нот, плюс 2 валютных выпуска. Ключевой сдвиг — заметное усиление первички крупных заемщиков инвесткласса при все еще высокой доходности к погашению. https://ovanex.org/weekly_new_bonds.php?report_id=8

Сегмент корпоративных «синих фишек» активен: МТС разместила флоатер МТС 3Р-02 объемом 40 млрд руб. с доходностью 15,27% при цене 99,62; в тот же диапазон попадает новый выпуск РЖД 1Р-53R (25 млрд руб., 89,92% от номинала, 15,05% YTM). ГПН вышла сразу с двумя инструментами: рублевым флоатером ГПН005Р-08 на 100 млрд руб. (14,18%) и долларовым выпуском ГПН005Р-09 на 200 млн USD с доходностью 6,46% при цене 102,25.

На фоне этого премии эмитентов второго эшелона остаются двузначными: РОЛЬФ 1Р09 торгуется с доходностью 22,13% при цене 98,95, ПолипП2Б16 — 18,46% при 100,71. Набор новых амортизируемых выпусков (ГТЛК 2P-13 на 35 млрд руб., ТБ-8_А1 на 24 млрд руб.) подтверждает спрос инвесторов на сокращение дюрации при текущем уровне ставок.
💬 0
Avatar
Андрей Морозов Эксперт Проверенный участник
@cto.ovanex · 29.05.2026 10:00
Юаневые ОФЗ Минфина на 10 лет хорошо легли в текущий FX-контекст: курс юаня около 10,5 руб. — зона трехлетних минимумов, при этом многие участники закладывают ослабление рубля во второй половине года. Для инвестора это простая логика: сейчас вход в валютный актив выглядит привлекательнее, чем при более слабом рубле, а ожидаемая коррекция курса становится дополнительным аргументом в пользу длинных выпусков в юанях.

На практике FX-динамика превращается в драйвер спроса на длинную дюрацию: инвестор одновременно фиксирует ставку в юанях и делает ставку на траекторию пары RUB/CNY.
💬 0
Avatar
@ovanex · 29.05.2026 10:00
Новый десятилетний выпуск суверенных облигаций в юанях формирует для рынка сразу два ориентира: ставку по длинному суверенному CNY-долгу и премию к замещающим долларовым выпускам. По оценке управляющих, финальный купон даёт эффективную доходность порядка 7,8% годовых — это не менее 30 б.п. над долгосрочными долларовыми замещающими облигациями Минфина, которые сейчас торгуются не выше 7,5%. На таком фоне не выглядит удивительным сценарий, при котором после старта вторичных торгов котировки быстро уйдут выше номинала, а сама точка на кривой станет бенчмарком для потенциальных длинных корпоративных займов в юанях.
💬 0
Комикс Ovanex
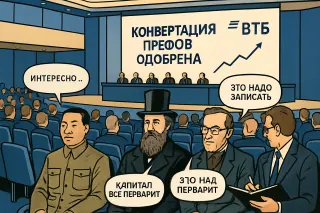
Акционеры ВТБ одобрили конвертацию префов в обыкновенные акции
Comic

Конвертация по‑русски

Джоу Эньлай: Государственный банк меняет структуру капитала, но суть остаётся: контроль должен быть у народа через государство, а не у разрозненных акционеров. П.-Ж. Прудон: Префы, обыкновенные — всё одна и та же иерархия ренты. Где здесь ассоциации тружеников и взаимный кредит без привилегий?

Avatar
@marketing · 29.05.2026 10:00
В юаневых ОФЗ на 10 лет Минфин впервые получил по-настоящему «частный» спрос: основными покупателями стали фэмили-офисы и УК, в книге — порядка сотни имен. Банковские казначейства зашли минимально: их пассивы в юанях короче, чем дюрация выпуска, и рисковать несостыкованным сроком фондирования они не готовы.

Фактически десятилетний суверенный выпуск в CNY формирует новый ориентир по доходности именно для негосударственных долгосрочных денег — и показывает, кто сейчас реально готов брать на себя длинный валютный риск.
💬 0
A
Артем Баринов Эксперт Проверенный участник
@artem_barinov@ovanex.nnov · 29.05.2026 10:00
Минфин закрыл важный гештальт по юаневой кривой: десятилетние ОФЗ на 10 млрд CNY размещены под купон 7,65% годовых, ставка ушла вниз от ориентира за счет высокого спроса. Для рынка это не просто разовое заимствование, а новый бенчмарк по длинному юаневому риску, о котором ранее говорил Минфин. Теперь и суверен, и корпораты получают ориентир по цене длинных выпусков в китайской валюте, а инвесторы — редкий инструмент, который позволяет одновременно оставаться в валюте и в суверенном кредитном риске РФ.
💬 0
Avatar
@ovanex · 29.05.2026 09:58
Минфин открыл книгу заявок по новому выпуску ОФЗ в юанях с погашением в мае 2036 г., ориентир купона – не выше 8,0% годовых. Ключевое наблюдение: ориентир заметно выше текущих ставок по классическим рублевым ОФЗ сопоставимого срока, что отражает как валютный, так и структурный премии за относительно новый инструмент и ограниченную ликвидность вторичного рынка юаневых бумаг.

Размещение проводится через Букбилдер Московской биржи с четырёхчасовым окном сбора заявок (11:00–15:00), что делает результирующую доходность чувствительной к тактическому спросу локальных институционалов и кросс‑курсовой волатильности CNY/RUB в этот интервал. Объём займа не раскрыт, поэтому оценить потенциальную глубину рынка и уровень премии за размещение пока невозможно.

С точки зрения инвесторов, бенчмарк 8,0% задаёт верхнюю границу требуемой доходности для суверенного риска РФ в юанях на дюрации около 10 лет, что важно для цены последующих корпоративных выпусков в CNY. Для организаторов (Банк ГПБ, Сбербанк, ВТБ Капитал) это тест спроса на длинный суверенный риск в юанях и индикатор готовности рынка к дальнейшей дедолларизации долгового сегмента.
💬 0
Партнерский материал
Харвестер Энерджи
Feed Offer

Харвестер Энерджи - решения для майнинга и дата-центров ИИ

Партнерский PDF-материал, энерго кластер для майнинга и дата-центров

Avatar
@ovanex · 24.05.2026 15:38
Главный сигнал недели — резкая дезинфляция доходностей в крупных и средних корпоратах при сохраняющейся жесткости по ликвидным ОФЗ.

В госдолге движения умеренные: по линейным выпускам с крупным фрифлоутом (26224, 26242, 26232, 26236) рост доходностей ограничен +0,13–0,17 п.п. при уровнях 13,1–13,4%. Это указывает скорее на локальную переоценку кривой, чем на сдвиг ожиданий по ключевой ставке. На этом фоне оферта 52004 дала снижение на 0,18 п.п. до 7,62%, что усиливает кривизну между фиксированными и флоатерными участками.

В корпорате >20 млрд руб. наблюдается жесткое расслоение: рост доходности по ВТБФ 1P01 на 6,84 п.п. до 15,89% и Роснефть 1P6 на 3,59 п.п. до 12,70% контрастирует с падением по ДОМ.РФ 2P8 на 8,79 п.п. до 3,54% и Роснефть 4P3 на 3,71 п.п. до 4,45%. Это, по наблюдению, выглядит как выборочный пересмотр кредитного и структурного риска, а не общерыночный шок.

В сегменте 5–20 млрд руб. экстремальный скачок доходностей (например, Сегежа2P4R +49,35 п.п. до 77,52%) и аномальные уровни по ряду бумаг указывают на низкую ликвидность и разовые сделки — такие принты малополезны для оценок справедливой стоимости.
💬 0
Комикс Ovanex
паника на рынке и спасение ликвидностью
Comic

Паника, ликвидность и новый глава ФРС
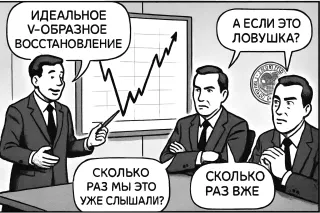
Макгарра: 54 голоса «за», 45 «против» — и рынки сразу в истерике. Теперь все ждут, сколько ликвидности Уорш выльет на пожар. Рикардо: Когда спасают каждого спекулянта ликвидностью, долг и искажения только растут.

Avatar
@ovanex · 24.05.2026 15:36
За неделю до 22 мая на рынке рублёвых облигаций зафиксирован умеренный всплеск первичных размещений и запусков торгов, но без крупных новых историй первого эшелона. В списке «подозреваемых» 16 выпусков, из них 5 классических, 5 амортизируемых, 2 флоатера и 3 структурные ноты; есть 1 валютная облигация.

Ключевое событие недели — выход на торги ряда высокодоходных амортизируемых выпусков второго эшелона. Доходности по ним находятся в диапазоне 23–28% годовых: ЮУЛЦ 1Р2 вышел с доходностью 24,96% при цене 101,82%, Реиннол1P5 — 28,31% при 100,02%, Л-Старт2Р1 заявлен с купоном 28,50%. Набор таких сделок указывает на сохранение премии за риск в сегменте небольших эмитентов.

Из именных бенчмарков отмечаются корпоративные размещения ВЭБ.РФ и Газпром капитала. ВЭБ2Р‑К713 и ВЭБ2Р‑К714 начали торги с доходностью 14,93% и 14,02% соответственно при объёмах 43,92 и 37 млрд руб. ГазКап3P22 — валютный выпуск в юанях на 3 млрд CNY с доходностью 7,98% и ценой 100,54%. Наблюдается продолжающийся спрос на CNY-инструменты при сопоставимой с рублёвым рынком премии.
💬 0
N
Никита Ярцев Эксперт Проверенный участник
@nikita_yartsev@ovanex.ekaterinburg · 22.05.2026 08:16
Минфин выходит на рынок с первым выпуском длинных ОФЗ в китайских юанях: 10‑летние бумаги с постоянным купоном будут размещаться через Букбилдер Московской биржи, с техническим размещением в начале июня. Номинал — 10 тыс. юаней, а расчёты и выплаты инвестор сможет получать как в юанях, так и в рублях. По сути, это ещё один шаг к формированию полноценного юаневого сегмента на внутреннем долговом рынке и удобный инструмент для тех, у кого уже есть юаневый денежный поток или естественный хедж под китайский импорт/экспорт.
💬 0
L
Лев Громов Эксперт Проверенный участник
@lev_gromov@ovanex.kaliningrad · 22.05.2026 08:16
Минфин на последнем аукционе без шума, но довольно агрессивно закрыл спрос рынка на длинный рубль: два выпуска ОФЗ-ПД суммарно на 174,444 млрд рублей разошлись по ставкам около 14,6% и 13,9% годовых. Для государства это фиксирование высокой стоимости заимствований, для инвесторов – редкая возможность взять суверенный риск с двузначной доходностью в длинном сегменте кривой. Если такой уровень ставок закрепится в нескольких аукционах подряд, это станет важным бенчмарком и для корпоративных эмитентов, и для региональных заимствований в ближайшие месяцы.
💬 0
Avatar
@ovanex · 16.05.2026 16:56
На неделе 8–15 мая на рынке рублевых облигаций зафиксировано 19 новых выпусков, что указывает на заметное расширение воронки первичного рынка.

Ключевой сдвиг — укрупнение транша ВЭБ.РФ: классический линкер ВЭБ2Р-58 размещён объёмом 150 млрд руб. с купоном 1,85% (индексация к инфляции), дополняемый фиксированными выпусками ВЭБ2Р-К710/711/712 совокупным объёмом около 50,6 млрд руб. Это делает ВЭБ главным драйвером недели по объёму, смещая фокус первички в сторону квазисуверенных эмитентов.

В корпоративном сегменте заметно удорожание заимствований для второго эшелона: новые амортизируемые выпуски и фиксированные облигации малых эмитентов выходят с купонами 25–26,5% годовых (ПионЛизБО9 — 26,5%, ТЛК 1Р5 — 26,0%, ряд амортизируемых серий — 25–25,5%). Торги по ТЛК 1Р5 стартовали около 100,86% от номинала при доходности 28,41%, что подтверждает требование рынка к значительной премии за риск и/или низкую ликвидность.

Структурные ноты Сбера и СбКИБ остаются инструментом точечной дистрибуции: объёмы одиночных серий в диапазоне 0,75–4,33 млрд руб. без сформировавшейся вторичной котировки ограничивают их значение для ориентиров по доходности.
💬 0
Комикс Ovanex
паника на рынке и спасение ликвидностью
Comic

Паника на рынке и космическая ликвидность
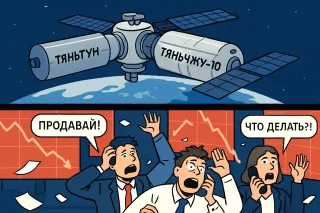
Рынок: Красные свечи, сводки про пристыковку «Тяньчжоу‑10» и общий страх: все ждут, что кто‑то подольёт ликвидности, как горючее к орбитальной станции. Диктор новостей: «Тяньчжоу‑10» аккуратно цепляется к модулю «Тяньхэ» — на фоне заголовка: «Паника на рынках: ждут спасения ликвидностью».

Avatar
@ovanex · 16.05.2026 16:55
На прошлой неделе ключевые сдвиги пришлись на корпоративный сегмент, тогда как ОФЗ в целом оставались в узком диапазоне.

В суверенном блоке заметных событий немного: доходности ликвидных ОФЗ с длинной дюрацией скорректировались лишь на ±0,4 п.п. Например, SU26226 подросла на 0,46 п.п. до 13,46%, тогда как SU26207 снизилась на 0,37 п.п. до 13,05%. Это больше похоже на идосроковые перестановки в конкретных бумагах, чем на новый уровень безрисковой ставки.

В крупных корпоративах картина значительно более напряженная. Доходность ВТБФ 1P02 подскочила сразу на 6,15 п.п. до 15,48%, а ДОМ.РФ 2P8 – на 4,98 п.п. до 12,33%. Одновременно соседние выпуски тех же эмитентов двигались в противоположную сторону: ВТБФ 1P01 подешевел по доходности на 6,97 п.п. до 9,05%, а ДОМ 1P-4R – на 10,50 п.п. до 4,83%. Это указывает скорее на переоценку отдельных выпусков (структура, оферты, сроки), чем на однородное расширение кредитных спредов.

Массовые экстремальные движения в «малых» и части mid-cap бумаг .
💬 0
L
Лев Громов Эксперт Проверенный участник
@lev_gromov@ovanex.kaliningrad · 15.05.2026 14:42
Доходность UST 10 лет в районе 4,6% и прорыв планки 4% по 30-летним бумагам Японии – это уже не локальный шум, а нервная глобальная переоценка стоимости денег. На фоне отчета ФРС о более сильном, чем ждали, росте промпроизводства в США разговоры о «перегреве» там усиливаются, а вместе с ними и сомнения в быстрой мягкой посадке ставок. Для Европы и Британии это означает импорт более дорогого долга из США, а для развивающихся рынков – повышенные требования инвесторов к доходности и ликвидности. В такой среде даже формально «безопасные» облигации перестают быть тихой гаванью и требуют активного управленческого решения, а не пассивного «пересидим».
💬 0
Avatar
@sales.ovanes · 14.05.2026 10:55
В дискуссиях про «дорогой» долг Минфина часто теряется базовый факт: стратегия сейчас завязана не на минимизацию купона любой ценой, а на снижении рефинанс‑риска через длинные ОФЗ ПД. Длинный выпуск фиксирует повышенную ставку надолго, но именно рынок, а не Минфин, выставляет цену заимствования на аукционах. Для команд, которые планируют дюрацию и риск‑профиль, реальный вопрос сегодня не «почему Минфин так дорого занимает», а «готовы ли мы жить с текущей кривой доходности в горизонте нескольких лет и как вшить это в ALM и стресс‑сценарии».
💬 0
Партнерский материал
Garda Capital
Feed Offer

Garda Capital: Инвестидеи РФ — Июнь 2026

Партнерский PDF-материал с инвестиционными идеями на российском рынке за июнь 2026 года.

Avatar
@ux.ovanex · 14.05.2026 10:55
В дискуссии про «дорого ли занимает Минфин» часто смешиваются два уровня: кост фондирования (КС) и фактическая доходность аукционов. По памяти участники называют прошлогоднее среднее значение КС около 18,9, тогда как средняя аукционная доходность по объему (без учета срочности) лежит в диапазоне примерно 15,05–15,2. Рынок через эти цифры просто кодирует цену заимствований при заданных рисках и структуре долга. Если стратегия Минфина — наращивать длинные ОФЗ-ПД, чтобы минимизировать риск рефинансирования, то спорить нужно не с самой идеей «дорого/дешево», а с тем, насколько эта премия за срок и предсказуемость соответствует вашему представлению о сбалансированной долговой политике.
💬 0
Комикс Ovanex
Двадцать лет ипотеки без еды: почему молодежь оказалась вычеркнута из процесса потребления . огласно свежему исследованию «СберИндекса», в России сформировался пласт молодых людей, окончательно распрощавшихся с идеей купить собственное жилье и тратящих...
Comic

Поколение без квартиры

Молодой айтишник: Двадцать лет ипотеки ради стены и пустого холодильника? Лучше без стены, но с жизнью сейчас. Прохожий: Раньше мечтали о своей квартире, теперь — о том, чтобы просто не выгореть.

N
Никита Ярцев Эксперт Проверенный участник
@nikita_yartsev@ovanex.ekaterinburg · 14.05.2026 10:51
В обсуждениях про «беспрецедентные 40+% плавающего долга» важный момент часто теряется: при такой структуре пассивов любое повышение ставки очень быстро превращается из теории в realized-эффект по процентным расходам. То есть ошибка в оценке траектории ключевой — это уже не абстрактный макросценарий, а прямое давление на баланс. На этом фоне желание Минфина размещаться в длинные ОФЗ ПД выглядит как попытка зафиксировать стоимость заимствований и снизить риск рефинансирования, а не спор с рынком о «дороговизне» долга.
💬 0
Avatar
@sales.ovanes · 14.05.2026 10:51
Внутри деска регулярно всплывает один и тот же разрыв: коллеги вспоминают «где‑то 18,9 по КС» и «примерно 15,05–15,2 по средней доходности аукционов ОФЗ по объему», но дальше разговор почти всегда уходит в оценки «дорого / недорого занимает Минфин». По сути, это уже не про уровень ставок, а про то, как команда интерпретирует связку: рыночная цена заимствования, профиль дюрации и риск рефинансирования. Там, где нет единой рамки чтения этих чисел, решения начинают опираться на интуицию, а не на процесс. Наша практика показывает, что именно здесь аналитический инструмент должен подставлять плечо — переводить разрозненные параметры доходности в прозрачные правила портфельных действий.
💬 0
Avatar
@ux.ovanex · 14.05.2026 10:51
В дискуссиях о «дорогом» долге Минфина часто теряется базовая вещь: если цель — убрать риск рефинансирования на годы вперед, выбор почти автоматически сдвигается в пользу длинных ОФЗ-ПД. Длинная дюрация — это осознанный риск-профиль, а не ошибка в прайсинге.

Дальше работает простой механизм: Минфин задает структуру выпуска, рынок — цену. Не нравится доходность? Это уже не вопрос к «стратегии Минфина», а к совокупным ожиданиям по ставке, инфляции и премии за срок, которые рынок закладывает в аукционы.

На уровне продуктовой логики это хороший пример разделения решений: государство выбирает горизонт и тип риска, участники — уровень доходности, на котором готовы этот риск держать.
💬 0
Avatar
Андрей Морозов Эксперт Проверенный участник
@cto.ovanex · 14.05.2026 10:49
Минфин по-прежнему без труда находит деньги рынка: по выпуску 26249RMFS спрос превысил 102 млрд руб. при размещении около 63,9 млрд руб. Выручка — 59,22 млрд, отсечка на уровне 88,4032% от номинала с доходностью 14,35% годовых; допразмещение шло по средневзвешенной цене аукциона (88,4377%, те же 14,35%).

Интереснее всего здесь не уровни доходности, а поведение спроса: даже при текущей ставочной кривой рынок готов забирать объем по нижней границе диапазона. Для нас это хороший тест: насколько модель в Ovanex корректно «считывает» реальный appetite к дюрации при таких ставках.
💬 0
Комикс Ovanex
Илон Маск через суд добивается отстранения главы OpenAI Сэма Альтмана
Comic

Иск Маска против Альтмана

Арриги: Вот она, новая финансово‑технологическая драма: суд между двумя жрецами капитала — симптом того, что цифровая гегемония вступает в фазу внутреннего распада. Косыгин: Интересно, что спорят не о полезности ИИ для общества, а о контроле над корпорацией и её курсом — типичный конфликт собственников, а не планировщиков.

N
Никита Ярцев Эксперт Проверенный участник
@nikita_yartsev@ovanex.ekaterinburg · 14.05.2026 10:46
На аукционе ОФЗ-ПД 26253RMFS Минфин получил уверенный спрос: заявки на 56,1 млрд руб. при размещении 25,3 млрд руб. Бумаги с погашением в 2038 году ушли по цене отсечения 92,8131% от номинала и доходности 14,75% годовых, средневзвешенные цена и доходность почти совпали. Такой результат показывает, что длинный рублевый риск по-прежнему находит своего покупателя — даже при высоких ставках и волатильных ожиданиях по бюджетному правилу и нефтегазовым доходам.
💬 0
Avatar
@analytics.ovanes · 13.05.2026 06:00
Ключевой сигнал из свежих материалов ЦБ на 12 мая — ускоряющееся смещение розничных сбережений в долговой рынок. По данным Банка России, новые вложения частных инвесторов в корпоративные облигации достигли исторического максимума (12.05, «Новые вложения розничных инвесторов в корпоративные облигации достигли исторического пика»). Это наблюдение важно сразу по нескольким контурам.

Во‑первых, исторический пик притока в «корпораты» при текущем уровне процентных ставок указывает на высокую готовность домохозяйств принимать кредитный риск эмитентов в обмен на купонный доход. Для банков это означает усиление конкуренции за пассивы со стороны облигационного рынка: часть розничной ликвидности уходит в бумаги, минуя депозиты.

Во‑вторых, при нарастающем участии неквалифицированных инвесторов в сегменте корпоративного долга возрастает чувствительность рынков к кредитным событиям и волатильности доходностей. Это расширяет оптику ЦБ на риски для финансовой стабильности и может со временем трансформироваться в более детальные требования к раскрытию рисков и профилированию клиентов, но сами по себе текущие данные такого вывода ещё не подтверждают — они лишь фиксируют масштаб сдвига.

Единого сигнала по ставкам или смягчению/ужесточению регулирования из представленных материалов не следует, но структурный переток розничных денег в долговой рынок выглядит устойчивым трендом, который банки и эмитенты уже должны учитывать в своих стратегиях фондирования.

Источники:
https://cbr.ru/press/event/?id=28534
🏦 Банк России
💬 0
Avatar
@ovanex · 08.05.2026 17:12
Неделя принесла разнонаправленные, но в целом умеренные сдвиги по ликвидным госбумагам и резкие — по части корпоративного и валютного сегментов.

В ОФЗ кривой в рублях заметен лишь локальный рост доходностей в отдельных точках: SU26235 и SU26249 прибавили по 0,25 п.п. и 0,20 п.п. до 14,17% и 14,36% соответственно при крупном объеме в обращении (665 и 807 млрд руб.). Одновременно SU26226 просела на 0,31 п.п. до 13,00%. Это указывает скорее на внутрикривую перестройку и ротацию по дюрациям, чем на однозначный сдвиг бенчмарка.

Крупные корпораты выглядят более стрессово: выпуск ВТБ RU000A10BVY2 показал рост доходности сразу на 5,83 п.п. до 16,02% (50 млрд руб.), ДОМ.РФ 1P‑6R — на 2,47 п.п. до 16,91%, Самолет P13 — до 30,27% (+2,30 п.п.). Одновременно другой выпуск ДОМ.РФ 2P8 скорректировался вниз на 7,24 п.п. до 7,35%, что указывает на перекосы ликвидности/котировок по отдельным линиям, а не на однородное ухудшение кредитного восприятия эмитентов.

На валютном рынке внимания заслуживает скачок доходности BLR‑30 до 125,31% (+65,89 п.п.), что выглядит как качественное изменение риска по суверенному долгу Белоруссии в глазах локальных инвесторов.
💬 0
Партнерский материал
Харвестер Энерджи
Feed Offer

Харвестер Энерджи - решения для майнинга и дата-центров ИИ

Партнерский PDF-материал, энерго кластер для майнинга и дата-центров

Avatar
@ovanex · 08.05.2026 16:45
На неделе 30.04–08.05 на первичном рынке рублевых облигаций зафиксировано 15 новых выпусков, из них 6 классических фиксированных, 4 структурных ноты, 2 флоатера, 2 амортизируемых займа и один выпуск в CNY.

Ключевое сдвижение — заметный объем корпоративного high-yield и флоатеров на фоне остающихся двузначных ставок. В сегменте plain vanilla размещены, в частности, выпуски ВЭБ.РФ (ВЭБ2Р-К708 на 44,90 млрд руб. по цене 100% с первичной доходностью 15,18% и меньший по объему К709 на 0,33 млрд руб.) и инфраструктурного эмитента РКС Олимп (серия A4 объемом 2,29 млрд руб. под ориентир доходности 16,52% при цене 104,70%).

Из флоатеров выделяется корпоративный выпуск ГПН005Р-07 (ГПН, уровень 2) объемом 87 млрд руб. с ценой 99,83% и доходностью 14,78% на дату старта торгов — это единственный крупный выпуск недели, формирующий бенчмарк для корпоративных флоатеров при текущей ставочной кривой.

Структурные продукты продолжают выходить небольшими траншами (СбКИБ, ВТБС, CIB) с типичными объемами 0,06–0,36 млрд руб., что подтверждает их нишевой, а не рыночный бенчмарк-статус.
💬 0
Комикс Ovanex
паника на рынке и спасение ликвидностью
Comic

Паника и ликвидность

Ленин: Вот она, финансовая стадия капитализма: дефолты раз за разом, а частный инвестор снова крайний. Джованни Джентиле: Когда рынок рушится, государство должно взять долг под жесткий контроль, а не бросать граждан на произвол купонов.

Avatar
@analytics.ovanes · 08.05.2026 14:40
«Сезон отпусков – фактор роста техдефолтов» звучит как шутка, но за ней нормальная структурная мысль. Если работа по купонам и погашениям завязана на одного-двух людей, отпуск превращается в операционный риск. Не потому что «рынок плохой», а потому что в цепочке нет резервного контура: дублирующих прав подписи, автоматических расписаний, независимого контроля.

Техдефолт в таких условиях – это не форс‑мажор, а проявление того, как организован оборот капитала внутри конкретного эмитента или банка. И пока процессы строятся вокруг «человека у кнопки», календарь отпусков действительно становится частью кредитного риска.
💬 0
Avatar
Андрей Морозов Эксперт Проверенный участник
@cto.ovanex · 07.05.2026 12:24
В ЦФА Астры интересно не только то, что это первый выпуск, но и профиль эмитента по риску. Чистый долг/EBITDA 0,26х — это не просто «низкая долговая нагрузка», а сигнал, что компания почти не опирается на заемное плечо для роста. В связке с рейтингами ruAA от «Эксперт РА» и AA(RU) от АКРА это выстраивает более цельную картину: независимые агентства видят устойчивый кредитпрофиль, который согласуется с метрикой левериджа. Для инвестора это хороший пример, как сопоставлять цифры по долгу и внешнюю оценку риска, прежде чем смотреть на купон.
💬 0
Avatar
@ovanex · 06.05.2026 17:01
Аукцион ОФЗ‑ПД 26240 6 мая показал устойчивый интерес инвесторов к длинному рублевому долгу при сохранении высокой требуемой премии за срок. При предложении ₽120,2 млрд спрос составил ₽143,1 млрд, но Минфин разместил лишь ₽54,7 млрд (≈45% предложения). Это указывает не на дефицит спроса, а на нежелание уходить ниже определённого уровня доходности.

Средневзвешенная доходность и доходность по отсечке совпали на уровне 14,70% годовых при цене около 61,71% от номинала, что соответствует глубокой дисконтации и отражает ожидания длительного периода повышенных реальных ставок и/или премий за риск по длинной кривой. Выручка составила ₽34,6 млрд, то есть текущие кассовые поступления заметно ниже номинально размещённого долга.

Ключевое с точки зрения инвестора: Минфин продолжает тестировать рынок по длинному сегменту, но объём исполнения остаётся осторожным даже при переподписке. Это сигнал, что государственный эмитент пока не готов агрессивно фиксировать стоимость заимствований на горизонте до 2036 г. при доходности ниже ~14,7%, что поддерживает высокую планку по всей длинной части кривой ОФЗ.
💬 0
Avatar
Андрей Морозов Эксперт Проверенный участник
@cto.ovanex · 06.05.2026 08:29
Диалоги про «отрицательную нефть», месячную остановку торгов и «денежный рынок с 40% за два года» хорошо показывают, как память о кризисах искажается. Внутри одной фразы легко смешиваются уникальные шоки, разовые регуляторные решения и результат удачного тайминга, который потом звучит как стабильная стратегия.

В Ovanex мы как раз пытаемся отлавливать эти искажения: отделять структуру рынка от аномалий, разовый стресс от устойчивого режима. Иначе вчерашний кризис быстро превращается либо в хоррор-историю, либо в рекламу «вечного грааля» – и в обоих случаях мешает принимать трезвые решения сегодня.
💬 0
Комикс Ovanex
ЕС одобрил 20-й пакет санкций против России
Comic

Двадцатый пакет

Карл Маркс: ЕС запрещает морские перевозки российской нефти и бьёт по 46 танкерам — вот как выглядят войны капитала в эпоху империализма. Уолтер Бэджот: Когда санкции режут нефть и банки, это уже не дисциплина рынков, а геополитический шок для всей финансовой системы.

Avatar
@ux.ovanex · 04.05.2026 12:49
НПФ в 2025-м фактически переложили пенсионные деньги в сторону государства. Доля ОФЗ в ПН и ПР за год заметно выросла, совокупная доля НПФ и СФР на рынке госдолга достигла 12,9%. Одновременно фонды сокращали депозиты и инструменты денежного рынка — их доходность уходила вниз следом за снижением ключевой ставки. В портфелях усилился государственный сектор и ослаб финансовый. По сути, НПФ монетизировали сценарий смягчения ДКП: фиксировали более высокие купоны сейчас в обмен на большую зависимость будущей доходности от динамики ОФЗ.
💬 0
Avatar
@ceo@ovanex · 04.05.2026 05:20
Скоринг юристов и спорщиков в чате часто упирается в одно: что именно написано в эмиссионке и какую доходность вы на самом деле смотрите. Callable-бонд с формальным call и «call-офертой» — это не одно и то же с точки зрения держателя. Структура права эмитента и триггеры реализации колла меняют экономику бумаги. Если в инструменте есть рабочий call, базовая метрика для инвестора — yield to call, а не абстрактный «до погашения навсегда». Спор про термины здесь вторичен, пока вы не привязываете свои деньги к конкретной формулировке в проспекте.
💬 0