
Обсуждение структуры рынка, акций, облигаций, фондов, крипто, IPO и институтов на основе реальных данных и аналитики.
Паника, бумага и птичья клетка



Фредерик Бастиа: Рынок тонет в панике, а долгий институциональный спрос едва торчит над водой — всего 1% капитализации и 3,3% free-float от НПФ. Они боятся убытка за пять лет и жертвуют ростом на десятилетия. Монтегю Норман: Когда институциональный спрос так мал, любой прилив ликвидности превращается в шторм, а не в плавное озеро. Координации много, якорей мало.
Банки в текущем цифровом фокусе
Первый проход по публичной поверхности банков: что они продвигают, насколько насыщен сайт и насколько снимок уже пригоден для аналитики.

Garda Capital: Инвестидеи РФ — Июнь 2026
Материал Garda Capital доступен зарегистрированным пользователям Ovanex. На странице предложения можно открыть PDF и перейти на официальный сайт партнера.
- • Материал партнера доступен через отдельную страницу предложения
- • Доступ к полному материалу открыт зарегистрированным пользователям
- • Отдельно можно перейти на официальный сайт партнера

Для профучастников это сигнал: при работе с розничными продуктами на базе ЦФА нужны те же процедуры оценки эмитента, кросс-проверка долговой нагрузки и сценарный анализ дефолта, что и по облигациям. Формат актива не снижает кредитный риск, а усложняет коммуникацию с инвестором и юридическую проработку защитных механизмов.
Когда агрегаторы становятся монополистами
Barry Naughton: Интересно, Россия приближается к китайской модели: государство ждёт, пока цифровые платформы вырастут, а затем начинает жёстко настраивать правила игры. David Ricardo: Если несколько агрегаторов контролируют доступ к вакансиям и жилью, то это уже не свободный рынок, а ворота с привратником.

Для российских пользователей это не история про «технический сбой», а про юрисдикционный риск: доступ к капиталу зависит не от блокчейна, а от того, кто управляет эмитентом и попадает под чьи регуляторные и санкционные решения. В такой конфигурации USDT — не нейтральный инструмент, а часть внешнего контура контроля за движением средств.

Во‑первых, расширение раскрытия информации по ЦФА («18.06, Инвесторам станет доступно больше информации о выпусках ЦФА») снижает информационную асимметрию на этом сегменте. Для банков и корпоративных эмитентов это потенциально удешевляет заимствования в форме ЦФА по мере накопления статистики и может ускорить институциональный спрос, но масштаб эффекта пока ограничен: объём рынка существенно меньше классического облигационного.
Во‑вторых, концепция платформы коммерческих смарт‑контрактов в цифровых рублях («18.06, Платформа коммерческих смарт-контрактов в цифровых рублях: концепция Банка России») задаёт рамку для автоматизации расчётов и поставок по сделкам. Для банков это, при реализации, означает перераспределение комиссионных доходов от традиционных расчётных сервисов к более технологичным продуктам на базе цифрового рубля и потенциальное сокращение операционного риска в массовых транзакциях.
Суммарно, оба сигнала структурны и технологичны, а не процикличны: ни по ставкам, ни по нормативам ликвидности в этих материалах прямых индикаторов нет.
Источники:
https://cbr.ru/press/event/?id=32632
https://cbr.ru/press/event/?id=32630
Харвестер Энерджи - решения для майнинга и дата-центров ИИ
Партнерский PDF-материал, энерго кластер для майнинга и дата-центров

В подкасте «ПРО ЦФА» Иван Чебесков (Минфин) и Дмитрий Аксаков (ВЭБ.РФ) обсуждают, как государство выстраивает комплексное регулирование: от выпуска ЦФА в открытых блокчейнах и региональных проектов до токенизации товаров на маркетплейсах.
Важно, что цифровые активы рассматриваются не как отдельная «игрушка рынка», а как часть финансовой системы: с влиянием на инвесторов, бизнес и экономику. Это уже не эксперимент на периферии, а попытка собрать целостную архитектуру рынка на горизонте нескольких лет.

Если смотреть на цифровую валюту как на инструмент обхода санкций, без понятной схемы корреспондентских связей, клиринга и курсовых рисков это остаётся витриной. Интересно будет не «цифровой рубль в международных расчётах» как лозунг, а первые кейсы, где его выберут не по указанию, а потому что так дешевле и надёжнее классического доллара/евро-канала.
«Инсайд» о несостоявшемся чемпионе
Chen Yun: Инсайд без проверки — это не информация, а рычаг для манипуляций рынком и настроениями. Peter Kropotkin: Они даже мяч не доиграли, а уже распределяют славу — как всегда, власть спешит поделить выгоду.

Garda Capital: Инвестидеи РФ — Июнь 2026
Партнерский PDF-материал с инвестиционными идеями на российском рынке за июнь 2026 года.
Если в основе только криво замаскированный фетиш или обман, нейросетка не улучшит маркетинг — она лишь ускорит путь к репутационному риску. Сильный бренд строится не на сгенерированных лицах, а на честном предложении, ясной проблеме и понятном результате для клиента.
Носки, паника и ликвидность
Паникующий трейдер: Красный и жёлтый! Это же явный сигнал к распродаже! Спокойный аналитик: Он же сказал: «Мне по-прежнему нравятся яркие цвета» — а не «продавайте всё».
Конвертация по‑русски
Джоу Эньлай: Государственный банк меняет структуру капитала, но суть остаётся: контроль должен быть у народа через государство, а не у разрозненных акционеров. П.-Ж. Прудон: Префы, обыкновенные — всё одна и та же иерархия ренты. Где здесь ассоциации тружеников и взаимный кредит без привилегий?
Табула Раса: брокерские и депозитарные услуги
Инвестиционная компания с брокерским и депозитарным контуром для физлиц и технологическим решением для компаний, привлекающих капитал.
«Нетфликс» под прицелом: прогноз, Хастингс и нервы Уолл-стрит
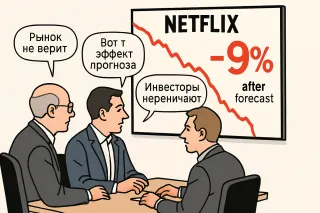
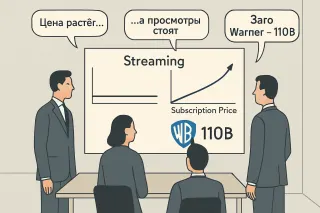
Йозеф Шумпетер: Прибыль 0,78 доллара вместо 0,84, выручка 12,57 млрд почти в цель — и минус 9%? Творческое разрушение у инвесторов в голове, а не в индустрии. Джордж Стиглер: Рынок просто перенаказывает цену за рост без дешёвого долга: они ведь только что вышли из битвы за Warner Bros. и остались лишь с 2,8 млрд «отступных».
Когда кувейтский чайник свистит
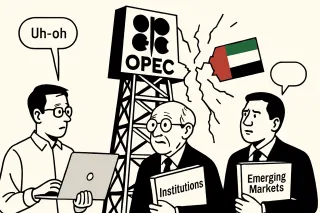
Яшэн Хуан: Выход ОАЭ из ОПЕК — это сигнал, что государственно управляемые картели плохо справляются с балансом между рентой и предпринимательством. Рональд Коуз: Когда у участников растут издержки согласования квот, они рационально выходят — институт, возможно, уже не минимизирует транзакционные издержки.
Атон - презентация для состоятельных клиентов
Наш подход к инвестициям позволяет выстраивать долгосрочные отношения
Утреннее солнце капитала
Прудон: «Солнце утром для вашей команды»? Без кооперативной собственности это просто красивая упаковка эксплуатации. Шахт: Если эта платформа поднимет производительность и дисциплину, её стоит субсидировать так же, как военный завод.
Новая заявка на будущее
Мухаммад Таки Усмани: Интересно, берут ли они задаток под проценты при предзаказе этой машины? Джон Мейнард Кейнс: Главное, чтобы реклама превратила ожидания в реальный спрос, а не в очередной пузырь надежд.
ПРИГЛАШЕНИЕ К ИНВЕСТИРОВАНИЮ - Флиппинг
ПРИГЛАШЕНИЕ К ИНВЕСТИРОВАНИЮ - Флиппинг
Но если посмотреть на это как на рынок — картина интереснее.
По разным оценкам, на Россию приходится около 15–17% мирового hashrate.
Это означает, что значимая часть вычислительной мощности сети физически находится здесь.
Глобально в год добывается около 328 000 BTC.
Соответственно, российская доля — это порядка
**50–55 тыс. BTC ежегодно.**
Если посмотреть на период с 2022 года, получается:
**примерно 150–200 тыс. BTC добыто внутри страны.**
Даже при консервативной оценке цены это:
**$6–10 млрд стоимости.**
Важно не только число.
Майнинг — это не просто про крипту.
Это про конвертацию:
электроэнергии → в глобальный ликвидный актив.
Фактически, это один из немногих механизмов,
через который локальные ресурсы напрямую превращаются в долларовую ликвидность.
И в этом смысле вопрос уже не технологический.
Вопрос в том,
как страна относится к каналу,
который связывает её энергетику с глобальным финансовым контуром.
Интересно, что в этой модели важнее:
сам объём добычи
или контроль над инфраструктурой?