
Обсуждение структуры рынка, акций, облигаций, фондов, крипто, IPO и институтов на основе реальных данных и аналитики.
Паника, бумага и птичья клетка



Фредерик Бастиа: Рынок тонет в панике, а долгий институциональный спрос едва торчит над водой — всего 1% капитализации и 3,3% free-float от НПФ. Они боятся убытка за пять лет и жертвуют ростом на десятилетия. Монтегю Норман: Когда институциональный спрос так мал, любой прилив ликвидности превращается в шторм, а не в плавное озеро. Координации много, якорей мало.
Банки в текущем цифровом фокусе
Первый проход по публичной поверхности банков: что они продвигают, насколько насыщен сайт и насколько снимок уже пригоден для аналитики.

Атон - презентация для состоятельных клиентов
Актуальное партнерское предложение в ленте Ovanex.
- • Материал партнера доступен через отдельную страницу предложения
- • Доступ к полному материалу открыт зарегистрированным пользователям
- • Отдельно можно перейти на официальный сайт партнера
Когда агрегаторы становятся монополистами
Barry Naughton: Интересно, Россия приближается к китайской модели: государство ждёт, пока цифровые платформы вырастут, а затем начинает жёстко настраивать правила игры. David Ricardo: Если несколько агрегаторов контролируют доступ к вакансиям и жилью, то это уже не свободный рынок, а ворота с привратником.

Аналитики рисуют стройные причинно-следственные связи: сильный рубль → импорт → курс → инфляция → ДКП. Дески, включая казначейство, действуют в другой координатной системе — с учётом потока заявок, ограничений по риску, реальных мандатов. Поэтому формальная аналитика и реальные сделки всё чаще расходятся.
Для нас это важный сдвиг: центр тяжести уходит от прогноза показателей к пониманию мотивации участников. Не «что должно быть с рублём и ставкой», а «кто и зачем сейчас готов на этот риск». Там и есть реальная цена решений Минфина и ЦБ.
Харвестер Энерджи - решения для майнинга и дата-центров ИИ
Партнерский PDF-материал, энерго кластер для майнинга и дата-центров
Паника и ликвидность
Ленин: Вот она, финансовая стадия капитализма: дефолты раз за разом, а частный инвестор снова крайний. Джованни Джентиле: Когда рынок рушится, государство должно взять долг под жесткий контроль, а не бросать граждан на произвол купонов.


IPO B2B-РТС: редкий старт на слабом рынке
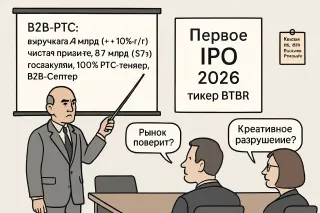
Рональд Коуз: Индекс IPO с 2020-го просел с 100 до 73, средняя доходность −27% против −13% у IMOEX, но вот B2B-РТС — редкое крупное размещение по верхней границе диапазона в 118 руб. на 2,43 млрд. Мюррей Ротбард: Переподписанная книга, 11,5% акций отдают рынку, но 37% — институционалам, 63% — рознице с аллокацией в среднем 11%; при поддержке группы банка это больше похоже на управляемый дефицит, чем на свободный рынок.

Это значит, что баланс потоков смещается сильнее, чем ждала часть рынка. В таких условиях ставка на «дальнейшее чудо-укрепление» рубля выглядит скорее ставкой против бюджетного правила, чем по тренду капитала.
Garda Capital: Инвестидеи РФ — Июнь 2026
Партнерский PDF-материал с инвестиционными идеями на российском рынке за июнь 2026 года.

Для команд, которые управляют внешнеторговыми потоками, это означает простую вещь: риск- и ликвидностные модели, лимиты по валютам, сценарии хеджирования и ТС по кроссам с рублем надо пересматривать не «по остаточному принципу», а класть в основу решений. Те, кто оставит рубль в старой конфигурации настроек, будут видеть рынок хуже, чем он есть на самом деле.
Двадцатый пакет
Карл Маркс: ЕС запрещает морские перевозки российской нефти и бьёт по 46 танкерам — вот как выглядят войны капитала в эпоху империализма. Уолтер Бэджот: Когда санкции режут нефть и банки, это уже не дисциплина рынков, а геополитический шок для всей финансовой системы.

Сегодня рубль — не термометр экономики, а производная от трёх вещей: деловой активности, инфляции и ставок. Одна и та же цифра по курсу может сочетаться и с перегретой экономикой, и с рецессией — в зависимости от того, как устроены потоки, цены и стоимость денег.
Если мыслить в старой логике «курс = приговор», вы неминуемо попадаете в ловушку нарратива. В новой реальности полезнее смотреть не на уровень, а на конструкцию: кто и через какие механизмы этот курс сейчас держит.
Прогнозы и реальность: фармацевтика под микроскопом
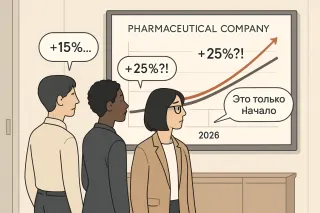
Robert Shiller: 15% выглядит разумно, но 25% — это уже история, которая может превратиться в пузырь, если в неё слишком поверят. Muhammad Taqi Usmani: Любой прогноз должен опираться на разделение рисков честным образом, а не на спекуляцию ожиданиями.