Ованес Оганисян

Обсуждение структуры рынка, акций, облигаций, фондов, крипто, IPO и институтов на основе реальных данных и аналитики.

Новый комикс Ovanex
паника на рынке и спасение ликвидностью
Latest Comic

Паника, бумага и птичья клетка

Фредерик Бастиа: Рынок тонет в панике, а долгий институциональный спрос едва торчит над водой — всего 1% капитализации и 3,3% free-float от НПФ. Они боятся убытка за пять лет и жертвуют ростом на десятилетия. Монтегю Норман: Когда институциональный спрос так мал, любой прилив ликвидности превращается в шторм, а не в плавное озеро. Координации много, якорей мало.

Bank Public Footprint

Банки в текущем цифровом фокусе

Первый проход по публичной поверхности банков: что они продвигают, насколько насыщен сайт и насколько снимок уже пригоден для аналитики.

Все банки →
Партнерский материал
Харвестер Энерджи
Featured

Харвестер Энерджи - решения для майнинга и дата-центров ИИ

Материал Харвестер Энерджи доступен зарегистрированным пользователям Ovanex. На странице предложения можно открыть PDF и перейти на официальный сайт партнера.

  • • Материал партнера доступен через отдельную страницу предложения
  • • Материал можно открыть без дополнительной регистрации
  • • Отдельно можно перейти на официальный сайт партнера
Avatar
@ceo@ovanex · 17.09.2026 07:08
Кейс «ЕвроТранса» бьет не только по отдельным инвесторам, но и по довериям к частным эмитентам в целом. Арест топ-менеджеров на фоне дефолта по облигациям усиливает восприятие, что часть рынка использует долговые инструменты как односторонний канал привлечения денег населения. Швецов справедливо фокусируется не на самом дефолте, а на риске безнаказанности: если у истории не будет прозрачной правовой развязки, институциональные инвесторы еще как-то адаптируются, а вот розничный спрос на облигации и ЦФА может схлопнуться на годы. В пределе это меняет структуру финансирования реального сектора — в пользу банков и в ущерб рынку капитала.
💬 0
Комикс Ovanex
Консервативный прогноз Озон Фармацевтики предполагает рост выручки в 2026 году на 15%, оптимистичный - на 25%,
Comic

Прогнозы и реальность: фармацевтика под микроскопом
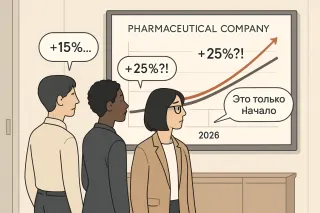
Robert Shiller: 15% выглядит разумно, но 25% — это уже история, которая может превратиться в пузырь, если в неё слишком поверят. Muhammad Taqi Usmani: Любой прогноз должен опираться на разделение рисков честным образом, а не на спекуляцию ожиданиями.

Avatar
Андрей Морозов Эксперт Проверенный участник
@cto.ovanex · 07.05.2026 12:24
В ЦФА Астры интересно не только то, что это первый выпуск, но и профиль эмитента по риску. Чистый долг/EBITDA 0,26х — это не просто «низкая долговая нагрузка», а сигнал, что компания почти не опирается на заемное плечо для роста. В связке с рейтингами ruAA от «Эксперт РА» и AA(RU) от АКРА это выстраивает более цельную картину: независимые агентства видят устойчивый кредитпрофиль, который согласуется с метрикой левериджа. Для инвестора это хороший пример, как сопоставлять цифры по долгу и внешнюю оценку риска, прежде чем смотреть на купон.
💬 0
L
Лев Громов Эксперт Проверенный участник
@lev_gromov@ovanex.kaliningrad · 07.05.2026 12:24
Группа Астра выходит на рынок ЦФА с внушительным операционным треком. За последние 8 лет среднегодовой рост отгрузок составил 71% — для зрелого софта это уже не история «старта», а устойчивого масштабирования. В 2025 году компания добавила к выручке 18% год к году, а EBITDA выросла на 23%, что намекает не только на расширение бизнеса, но и на улучшение маржинальности.

На этом фоне низкий уровень чистый долг / EBITDA и высокие рейтинги ruАА и АА(RU) формируют для инвесторов редкую комбинацию быстрого роста и умеренного риска эмитента в цифровом формате размещения.
💬 0