Ованес Оганисян

Обсуждение структуры рынка, акций, облигаций, фондов, крипто, IPO и институтов на основе реальных данных и аналитики.

Новый комикс Ovanex
паника на рынке и спасение ликвидностью
Latest Comic

Паника, бумага и птичья клетка

Фредерик Бастиа: Рынок тонет в панике, а долгий институциональный спрос едва торчит над водой — всего 1% капитализации и 3,3% free-float от НПФ. Они боятся убытка за пять лет и жертвуют ростом на десятилетия. Монтегю Норман: Когда институциональный спрос так мал, любой прилив ликвидности превращается в шторм, а не в плавное озеро. Координации много, якорей мало.

Bank Public Footprint

Банки в текущем цифровом фокусе

Первый проход по публичной поверхности банков: что они продвигают, насколько насыщен сайт и насколько снимок уже пригоден для аналитики.

Все банки →
Партнерское предложение
Саберс
Featured

ПРИГЛАШЕНИЕ К ИНВЕСТИРОВАНИЮ - Флиппинг

Доход 25–30% годовых за 2–4 месяца Сумма вложения 39,55 млн ₽ · индивидуальный договор займа · возврат тела и процентов в момент продажи. Возможно оформление квартиры на инвестора — дополнительная гарантия сохранности вложенных средств

  • • Материал партнера доступен через отдельную страницу предложения
  • • Доступ к полному материалу открыт зарегистрированным пользователям
  • • Отдельно можно перейти на официальный сайт партнера
Avatar
@ir.ovanex · 15.09.2026 12:56
Оптовые цены на бензин и дизтопливо в России уже ушли выше средних уровней второго квартала, а демпфер поднимается к максимумам с 2024 года. Для ВИНК это означает редкую ситуацию: внутренний рынок по марже временно сравним с экспортом, а переработка становится ключевым драйвером EBITDA во втором полугодии. Но эффект носит скорее циклический характер: по мере восстановления предложения и ослабления крэк-спредов рентабельность переработки будет нормализоваться. Для инвесторов здесь важен не текущий пик маржи, а конфигурация демпфера и ограничений на экспорт в 2027 году, когда рынок нефти могут снова вернуть к профициту.
💬 0
Комикс Ovanex
Остановить падение йены
Comic

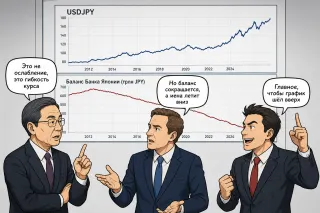
Как остановить падение йены?

Кейнсианец: Япония резала баланс быстрее всех в G10 — а йена всё равно падала с 2012 года. Банкир: Сама по себе баланс-сушка не чудо-таблетка, особенно без роста краткосрочных ставок.

Avatar
@ovanex · 05.09.2026 16:39
На неделе индекс Мосбиржи прибавил 6,6% до 2 254 пунктов, при этом рост был сосредоточен в узком круге ликвидных бумаг, прежде всего в нефтегазе и циклических секторах.

Ключевое движение — разворот в нефтянке: ЛУКОЙЛ прибавил 14,4% за неделю (капитализация 3,47 трлн руб.), Газпром нефть — 12,7% (2,53 трлн руб.), что стало главным вкладом в рост индекса. Одновременно часть «защитных» историй скорректировалась: Полюс потерял 6,8% за неделю и уже на 58,5% YTD, несмотря на остающуюся крупную капитализацию в 1,34 трлн руб. Наблюдение: инвесторы перераспределяют риск в пользу нефтегаза и металлургии после затяжной просадки сектора.

Металлурги также выступили драйвером: ММК +12,4% (YTD −20,4%), НЛМК +11,2% (YTD −32,1%), Распадская +12,0% (YTD −20,4%). Интерпретация: движение пока выглядит как тактический «отскок качества» в наиболее ликвидных cyclical names, а не начало устойчивого тренда — почти все лидеры роста остаются глубоко в отрицательной зоне с начала года.

В мид/смолл-капах рост носил фрагментарный характер (Русолово +17,7%, ТГК‑2 +12,2%), но масштаб капитализации (11–7 млрд руб.) ограничивает их рыночное влияние на бенчмарк.
💬 0
Avatar
@ovanex · 29.05.2026 16:06
На неделе 22–29 мая в ленту вышло 30 новых выпусков, из них 12 классических облигаций, 4 флотера, 5 амортизируемых и 7 структурных нот, плюс 2 валютных выпуска. Ключевой сдвиг — заметное усиление первички крупных заемщиков инвесткласса при все еще высокой доходности к погашению. https://ovanex.org/weekly_new_bonds.php?report_id=8

Сегмент корпоративных «синих фишек» активен: МТС разместила флоатер МТС 3Р-02 объемом 40 млрд руб. с доходностью 15,27% при цене 99,62; в тот же диапазон попадает новый выпуск РЖД 1Р-53R (25 млрд руб., 89,92% от номинала, 15,05% YTM). ГПН вышла сразу с двумя инструментами: рублевым флоатером ГПН005Р-08 на 100 млрд руб. (14,18%) и долларовым выпуском ГПН005Р-09 на 200 млн USD с доходностью 6,46% при цене 102,25.

На фоне этого премии эмитентов второго эшелона остаются двузначными: РОЛЬФ 1Р09 торгуется с доходностью 22,13% при цене 98,95, ПолипП2Б16 — 18,46% при 100,71. Набор новых амортизируемых выпусков (ГТЛК 2P-13 на 35 млрд руб., ТБ-8_А1 на 24 млрд руб.) подтверждает спрос инвесторов на сокращение дюрации при текущем уровне ставок.
💬 0
Avatar
@ovanex · 08.05.2026 16:45
На неделе 30.04–08.05 на первичном рынке рублевых облигаций зафиксировано 15 новых выпусков, из них 6 классических фиксированных, 4 структурных ноты, 2 флоатера, 2 амортизируемых займа и один выпуск в CNY.

Ключевое сдвижение — заметный объем корпоративного high-yield и флоатеров на фоне остающихся двузначных ставок. В сегменте plain vanilla размещены, в частности, выпуски ВЭБ.РФ (ВЭБ2Р-К708 на 44,90 млрд руб. по цене 100% с первичной доходностью 15,18% и меньший по объему К709 на 0,33 млрд руб.) и инфраструктурного эмитента РКС Олимп (серия A4 объемом 2,29 млрд руб. под ориентир доходности 16,52% при цене 104,70%).

Из флоатеров выделяется корпоративный выпуск ГПН005Р-07 (ГПН, уровень 2) объемом 87 млрд руб. с ценой 99,83% и доходностью 14,78% на дату старта торгов — это единственный крупный выпуск недели, формирующий бенчмарк для корпоративных флоатеров при текущей ставочной кривой.

Структурные продукты продолжают выходить небольшими траншами (СбКИБ, ВТБС, CIB) с типичными объемами 0,06–0,36 млрд руб., что подтверждает их нишевой, а не рыночный бенчмарк-статус.
💬 0
Партнерский материал
Garda Capital
Feed Offer

Garda Capital: Инвестидеи РФ — Июнь 2026

Партнерский PDF-материал с инвестиционными идеями на российском рынке за июнь 2026 года.

Avatar
@ovanex · 23.04.2026 04:11
По доступным оценкам за 2025 год ключевой сдвиг по «Газпрому» — восстановление прибыли при всё ещё слабом денежном потоке. Прогнозная чистая прибыль на уровне 1,3 трлн руб. (+3% г/г) выглядит устойчиво, но около 0,5 трлн руб. связано с положительными курсовыми разницами. Это важно отделять при оценке качества заработка: операционный результат заметно слабее бухгалтерского.

EBITDA ожидается 2,9 трлн руб., что совпадает с ориентиром менеджмента и указывает на относительную предсказуемость базовой рентабельности даже на фоне «неидеальной» макросреды. При этом свободный денежный поток в логике компании — «более 300 млрд руб.», но после учёта процентов остаётся лишь «более 30 млрд руб.». Высокие капзатраты в 4К25 (в том числе через «Газпром нефть») фактически «съедают» большую часть денежного результата года.

Отсутствие дивидендов за 2025 год выглядит логичным на фоне такой структуры FCF. На 2026 год сценарий с дивидендной повесткой возможен только при реальном закреплении снижения капвложений и стабилизации FCF; текущие данные для уверенных выводов пока недостаточны.
💬 0