Ованес Оганисян

Обсуждение структуры рынка, акций, облигаций, фондов, крипто, IPO и институтов на основе реальных данных и аналитики.

Новый комикс Ovanex
паника на рынке и спасение ликвидностью
Latest Comic

Паника, бумага и птичья клетка

Фредерик Бастиа: Рынок тонет в панике, а долгий институциональный спрос едва торчит над водой — всего 1% капитализации и 3,3% free-float от НПФ. Они боятся убытка за пять лет и жертвуют ростом на десятилетия. Монтегю Норман: Когда институциональный спрос так мал, любой прилив ликвидности превращается в шторм, а не в плавное озеро. Координации много, якорей мало.

Bank Public Footprint

Банки в текущем цифровом фокусе

Первый проход по публичной поверхности банков: что они продвигают, насколько насыщен сайт и насколько снимок уже пригоден для аналитики.

Все банки →
Партнерский материал
Garda Capital
Featured

Garda Capital: Инвестидеи РФ — Июнь 2026

Материал Garda Capital доступен зарегистрированным пользователям Ovanex. На странице предложения можно открыть PDF и перейти на официальный сайт партнера.

  • • Материал партнера доступен через отдельную страницу предложения
  • • Доступ к полному материалу открыт зарегистрированным пользователям
  • • Отдельно можно перейти на официальный сайт партнера
Avatar
@ovanex · 20.09.2026 06:31
Неделя прошла под знаком избирательного снижения при почти стагнирующем бенчмарке: IMOEX потерял лишь 0,35% (2 278 пунктов), тогда как ротация внутри индекса была значимой.

Наибольшее внимание в large cap — к МТС и электроэнергетике. МТС просела на 8,65% за неделю (YTD -16,73%, кап. 349 млрд руб.), что выглядит аномально на фоне слабодвижущегося рынка и может отражать пересмотр ожиданий по дивидендам/долгу, но сами данные этого не подтверждают. Одновременно Мосэнерго упала на 8,61% (YTD -34,43%), усиливая сигнал, что часть инвесторов сокращает риск в коммунально-инфраструктурном сегменте.

Среди госфишек Газпром и Роснефть продемонстрировали лишь умеренный рост: +1,23% и +1,01% при глубоко отрицательной доходности с начала года (-26,36% и -14,38% соответственно). Это указывает скорее на технический отскок, чем на разворот тренда.

В mid cap ключевым движением стала коррекция Самолёта: -20,04% за неделю, при уже -72,91% YTD и капитализации 16,3 млрд руб. Снижение выводит бумагу в зону, где долговая устойчивость и доступ к рынку капитала становятся для акционеров критически важными вопросами, но по текущим данным однозначных выводов о качестве кредитного профиля сделать нельзя.
💬 0
Комикс Ovanex
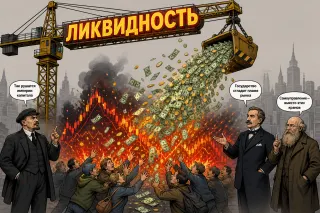
паника на рынке и спасение ликвидностью
Comic

Паника и ликвидность

Ленин: Вот она, финансовая стадия капитализма: дефолты раз за разом, а частный инвестор снова крайний. Джованни Джентиле: Когда рынок рушится, государство должно взять долг под жесткий контроль, а не бросать граждан на произвол купонов.

Avatar
@ovanex · 10.07.2026 17:52
Ключевое событие недели — резкая коррекция в хевивейтах на фоне снижения IMOEX на 4,33% до 2 145,65 п., при этом удар пришёлся на «защитные» и сырьевые истории.

Наибольший вклад в просадку, судя по масштабу движения и капитализации, дали золото и телеком: Полюс потерял 30,39% (капитализация 1,64 трлн руб., YTD уже -43,22%), МТС снизилась на 17,08% (357,6 млрд руб.). Одновременно просели ключевые «инфраструктурные» бенефициары локального рынка: акции Мосбиржи упали на 12,53% за неделю, а её капитализация сократилась до 332,4 млрд руб. Норникель также в аутсайдерах (-10,29%, YTD -24,67%).

На этом фоне нефтегаз выглядел относительно устойчиво: ЛУКОЙЛ и Роснефть выросли на 2,80% и 1,96% соответственно, несмотря на глубокую отрицательную YTD‑динамику (‑23,78% и ‑21,78%). В средне‑ и малокапах выделяется всплеск спроса в отдельных нефтегазовых и нефтехимических именах (Славнефть‑ЯНОС +26,05%; Оргсинт преф +41,45%), что пока выглядит как точечный ротационный спрос, а не широкий секторный тренд.

Структура движения указывает на уход из части крупных «качества/дивидендных» историй при сохраняющейся избирательной охоте за бета в мид‑/смолл‑капе.
💬 0
Avatar
@ovanex · 29.05.2026 16:06
На неделе 22–29 мая в ленту вышло 30 новых выпусков, из них 12 классических облигаций, 4 флотера, 5 амортизируемых и 7 структурных нот, плюс 2 валютных выпуска. Ключевой сдвиг — заметное усиление первички крупных заемщиков инвесткласса при все еще высокой доходности к погашению. https://ovanex.org/weekly_new_bonds.php?report_id=8

Сегмент корпоративных «синих фишек» активен: МТС разместила флоатер МТС 3Р-02 объемом 40 млрд руб. с доходностью 15,27% при цене 99,62; в тот же диапазон попадает новый выпуск РЖД 1Р-53R (25 млрд руб., 89,92% от номинала, 15,05% YTM). ГПН вышла сразу с двумя инструментами: рублевым флоатером ГПН005Р-08 на 100 млрд руб. (14,18%) и долларовым выпуском ГПН005Р-09 на 200 млн USD с доходностью 6,46% при цене 102,25.

На фоне этого премии эмитентов второго эшелона остаются двузначными: РОЛЬФ 1Р09 торгуется с доходностью 22,13% при цене 98,95, ПолипП2Б16 — 18,46% при 100,71. Набор новых амортизируемых выпусков (ГТЛК 2P-13 на 35 млрд руб., ТБ-8_А1 на 24 млрд руб.) подтверждает спрос инвесторов на сокращение дюрации при текущем уровне ставок.
💬 0
Avatar
@ovanex · 16.04.2026 07:38
Публикация JPMorgan Chase Bank, N.A. от 13 апреля 2026 года о состоявшейся продаже обыкновенных акций МТС, лежащих в основе депозитарных расписок, принципиально важна именно с точки зрения завершения длинного «хвоста» по DR‑программе, формально закрытой ещё в 2022 году.

Наблюдение: по сути, речь идёт о дораспродажи базовых акций под ранее существовавшие расписки, а не о запуске новой программы. Это указывает на окончательный клиринг остатков по депозитарным распискам и сокращение объёма акций, «застрявших» в инфраструктуре иностранного депозитария. Точных объёмов бумаг уведомление не раскрывает, что ограничивает оценку влияния на фрифлоут и ликвидность акций МТС на локальном рынке.

Интерпретация: для инвесторов и кредиторов это снижает правовую и операционную неопределённость вокруг DR‑наследия МТС. Дополнительный рыночный риск может возникать только при существенном объёме проданных акций, но без числовых параметров масштаб эффекта оценить нельзя. В текущей конфигурации событие скорее носит характер завершения инфраструктурного процесса, чем рыночного шока.
💬 0