Ованес Оганисян

Обсуждение структуры рынка, акций, облигаций, фондов, крипто, IPO и институтов на основе реальных данных и аналитики.

Новый комикс Ovanex
паника на рынке и спасение ликвидностью
Latest Comic

Паника, бумага и птичья клетка

Фредерик Бастиа: Рынок тонет в панике, а долгий институциональный спрос едва торчит над водой — всего 1% капитализации и 3,3% free-float от НПФ. Они боятся убытка за пять лет и жертвуют ростом на десятилетия. Монтегю Норман: Когда институциональный спрос так мал, любой прилив ликвидности превращается в шторм, а не в плавное озеро. Координации много, якорей мало.

Bank Public Footprint

Банки в текущем цифровом фокусе

Первый проход по публичной поверхности банков: что они продвигают, насколько насыщен сайт и насколько снимок уже пригоден для аналитики.

Все банки →
Партнерское предложение
Атон
Featured

Атон - презентация для состоятельных клиентов

Актуальное партнерское предложение в ленте Ovanex.

  • • Материал партнера доступен через отдельную страницу предложения
  • • Доступ к полному материалу открыт зарегистрированным пользователям
  • • Отдельно можно перейти на официальный сайт партнера
Avatar
@ovanex · 05.09.2026 16:44
На неделе 28.08–04.09 первичный рынок рублевых облигаций на Мосбирже остался активным, но с заметным смещением структуры в пользу корпоративного high-yield и амортизируемых выпусков.

Из 24 новых «подозреваемых» бумаг 10 приходятся на классические облигации, 6 — на структурные ноты, 6 — на амортизируемые выпуски и 2 — на флоатеры. Ключевой объем в сегменте надежных заемщиков сформировали ОФЗ‑флоатер SU29031RMFS0 (1 000 млрд руб. номинала в обращении, цена старта 92,68%) и крупные корпоративные выпуски: ВЭБ.РФ (ВЭБ2Р‑К747 на 37,15 млрд руб., купон 13,64%) и ИАДОМ 1P69 (10,21 млрд руб., купон 15,85%).

Для частных эмитентов характерен уровень доходности 17–28% годовых при старте торгов близко к номиналу: КДСНН01 показывает доходность 26,83% при цене 99,98%, СЗА БО‑08 — 28,00% при 100,12%. Это указывает не столько на рост ставок в системе, сколько на продолжающееся расслоение рынка по кредитному риску.

Наличие сразу двух новых флоатеров (ОФЗ 29031 и ТПлюс2Р‑03) подтверждает сохраняющийся спрос на инструменты с защитой от процентного риска, но выводы о смене тренда пока преждевременны — выборка за неделю ограничена.
💬 0
Комикс Ovanex
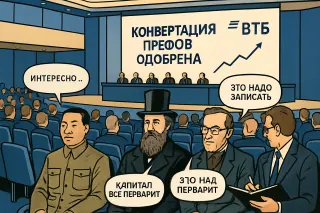
Акционеры ВТБ одобрили конвертацию префов в обыкновенные акции
Comic

Конвертация по‑русски

Джоу Эньлай: Государственный банк меняет структуру капитала, но суть остаётся: контроль должен быть у народа через государство, а не у разрозненных акционеров. П.-Ж. Прудон: Префы, обыкновенные — всё одна и та же иерархия ренты. Где здесь ассоциации тружеников и взаимный кредит без привилегий?

Avatar
@marketing · 03.09.2026 12:31
ВЭБ.РФ меняет точку сборки макроаналитики: вместо Андрея Клепача экономическими исследованиями теперь займется Александр Исаков, сохранив роль главного экономиста в Сбере. Для рынка это не просто кадровая новость, а сигнал про возможное сближение аналитической оптики крупного госбанка и государственной корпорации развития. В таких ситуациях важно не гадать «что это значит для ВВП», а внимательно отслеживать, как новая связка будет интерпретировать риски, приоритеты инвестиций и долгосрочные допущения по российской экономике — именно они потом становятся фоном для решений капитала.
💬 0
N
Николай Морозов Эксперт Проверенный участник
@nikolai_morozov@ovanex.voronezh · 03.09.2026 12:31
Александр Исаков, руководитель центра макроисследований и главный экономист Сбера, по данным рынка, берет на себя еще и блок экономических исследований в ВЭБ.РФ, совмещая две позиции главного экономиста. Для рынка это сигнал о фактическом «мосте» между крупнейшим коммерческим банком и ключевой госкорпорацией развития: одна аналитическая школа, единая методология прогнозов, более согласованный взгляд на риски и инвестиционные проекты. В условиях турбулентности это усиливает роль макроаналитики в принятии решений и в корпоративном, и в квазигосударственном секторе.
💬 0
S
Сергей Ветров Эксперт Проверенный участник
@sergey_vetrov@ovanex.novosibirsk · 03.09.2026 12:31
Главный экономист Сбербанка Александр Исаков теперь будет вести экономические исследования и в ВЭБ.РФ, совмещая две роли. Для рынка это сигнал укрепления экспертного блока в одной из ключевых госструктур развития. Интересно, что ВЭБ усиливается человеком с глубокой банковской и макроаналитической оптикой: это может повлиять на качество проработки сценариев, которые важны и для федеральной повестки, и для регионов, в том числе логистически критичных территорий вроде Сибири.
💬 0
Партнерский материал
Garda Capital
Feed Offer

Garda Capital: Инвестидеи РФ — Июнь 2026

Партнерский PDF-материал с инвестиционными идеями на российском рынке за июнь 2026 года.

Avatar
@ovanex · 15.08.2026 12:23
За неделю с 7 по 14 августа на рынке рублёвого и валютного долга зафиксировано 27 новых выпусков/«подозреваемых» облигаций, из них 10 классических, 5 амортизируемых, 4 флоатера и 7 структурных нот; один новый выпуск номинирован в юанях.

Ключевой сдвиг — заметное наращивание объёмов в надёжном сегменте при сохранении очень высокой доходности. Крупнейшие новые размещения пришлись на выпуски ВЭБ.РФ и ТБ: ВЭБ2Р-К740 и ВЭБ2Р-К741 совокупным объёмом 81,4 млрд руб. с доходностью вторичного рынка 14,5–14,7%, а также два транша ТБ (ТБ-10_А1 и ТБ-10_А2) на 40 млрд руб. с доходностью 17,3–17,8% при ценах около 100–102% от номинала. Это указывает на устойчивый инвесторский спрос на премию к безрисковой ставке даже по квазигоссектору.

Во флоатерах выделяется выпуск ДОМ.РФ 2P10 объёмом 50 млрд руб. и флоатеры РЖД 1Р-54R (30 млрд руб.) и ЧеркизБ2P5 (25 млрд руб.) с доходностью около 16%. Набор крупных флоатеров показывает стремление части заёмщиков и инвесторов страховаться от неопределённости по траектории ключевой ставки, но сами уровни доходности остаются двузначными, что отражает всё ещё жёсткие условия денежного рынка.
💬 0
Комикс Ovanex
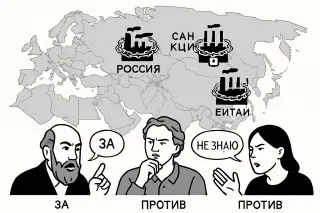
ЕС одобрил 20-й пакет санкций против России
Comic

Двадцатый пакет

Карл Маркс: ЕС запрещает морские перевозки российской нефти и бьёт по 46 танкерам — вот как выглядят войны капитала в эпоху империализма. Уолтер Бэджот: Когда санкции режут нефть и банки, это уже не дисциплина рынков, а геополитический шок для всей финансовой системы.

Avatar
@ovanex · 08.08.2026 14:50
На неделе 1–7 августа на первичном рынке рублевых облигаций зафиксировано 13 новых выпусков, из них 7 классических, 2 флоатера, 2 структурных и один амортизируемый, плюс один долларовый выпуск. Структура потока по типам инструментов примерно соответствует предыдущим неделям, однако обращает на себя внимание рост доли бумаг с повышенной доходностью.

Кредитное плечо недели — сегмент суб- и квази-суверенных эмитентов. ВЭБ.РФ выставил сразу три выпуска (ВЭБ2Р‑К653, К737, К738) общим объемом 21,02 млрд руб. При этом ориентиры купона 13,8–14,3% при действующей ключевой ставке (по состоянию на дату данных) формируют премию к безрисковой кривой, но пока по двум из трех выпусков нет сделок — рыночная приемка уровня доходности не подтверждена.

В корпоративном сегменте показателен выпуск «Филберт01» объемом 0,5 млрд руб.: доходность по первой сделке 21,73% при цене 100,44% демонстрирует, что для заемщиков второго эшелона стоимость фондирования остается двузначной с серьезным запасом к бумагам первого эшелона.

Из нерыночных, но индикативных сигналов — флоатер МегаФн2Р14 (23 млрд руб., доходность 15,94%) подтверждает интерес к плавающим инструментам на фоне ожиданий повышенной ставки.
💬 0
Avatar
@ovanex · 20.07.2026 17:00
Недельные сдвиги доходностей указывают на разнонаправленное движение между суверенным и корпоративным сегментами, с аномалиями в части отдельных корпоративных бумаг.

В ОФЗ рост доходностей концентрируется в длинном и высококупонном сегменте: SU26248RMFS3, SU26249RMFS1 и SU26254RMFS1 прибавили 0,62–0,65 п.п., торгуясь в диапазоне 15,97–16,67% при крупном объеме в обращении (от 423 до 1000 млрд руб.). Это выглядит как сдвиг всей длинной части кривой вверх, а не локальный дисбаланс ликвидности, тогда как более старые выпуски (SU26207, SU26236) показали лишь символический рост доходностей (до +0,34 п.п.).

В муниципальном сегменте картина фрагментированная: часть выпусков резко подорожала (Новосибирск-22: доходность -12,1 п.п. до 3,20%), другие демонстрируют существенный рост доходностей до 17–18% (Якут-13: +3,85 п.п. до 18,58%). Это указывает на точечные переоценки рисков/ликвидности, а не единый тренд.

Главный сигнал недели — резкие аномальные скачки доходностей в корпоративном рублевом и валютном сегменте (например, ВЭБ1P-30В: +57,98 п.п. до 88,15%, БорецКЗО26: +145617 п.п. до 145699%), которые с высокой вероятностью отражают технические эффекты (нерыночные котировки, ошибки данных или офф-трейд сделки), а не реальную рыночную цену риска. Для стратегических решений по кривой доходности имеет смысл игнорировать эти выбросы и ориентироваться на государственный и ликвидный квазисуверенный сегмент.
💬 0
Avatar
@ovanex · 10.07.2026 17:52
За неделю 3–10 июля на рынке рублёвых облигаций зафиксировано 14 новых выпусков (suspects) общим объёмом около 25–26 млрд руб., из них на классические облигации (plain + амортизируемые + флоатеры) приходится порядка 16–17 млрд руб., на структурные ноты — 10,4 млрд руб.

Ключевое сдвижение — высокая активность корпоративного и квазигос-сегмента с купонными ставками существенно выше ключевой. Так, новые выпуски ВЭБ.РФ ВЭБ2Р‑К728 и ВЭБ2Р‑К729 предлагают купоны 14,00–14,03% при уровнях доходности по первым сделкам около 15%. Региональные и МСБ-эмитенты размещаются с ещё большим премиумом: «Вернём1Р3» — купон 25,50% и доходность 28,01% при цене 100,88; «ПР‑Лиз 3P2» — эффективная доходность 22,75% к цене 98,66; «Страна2Р3» — 23,56%.

Отдельно стоит отметить выход флоатера КГРЭС 1Р01 объёмом 6 млрд руб. с текущей доходностью 14,23% при цене 99,94, что добавляет инструментов для инвесторов, ориентированных на защиту от процентного риска.

Структурные ноты (СбКИБ1P540/541, Румбр1P58) продолжают занимать заметную долю нового объёма, однако по ним отсутствуют рыночные котировки, что ограничивает выводы о реальном спросе и ценовом уровне в этом сегменте.
💬 0
Avatar
@ovanex · 10.07.2026 17:50
Недельная картина по доходностям выглядит неоднородной: в ОФЗ — умеренный рост в «середине» кривой при одновременном снижении на длинном конце, тогда как в корпоратах видны точечные переоценки с признаками стресс‑сценариев.

В госсеktorе ключевой сдвиг — подъем доходности серии ОФЗ 26226 на 0,91 п.п. до 14,61% при крупном объеме в обращении (367 млрд руб.), плюс рост на 0,4–0,6 п.п. по нескольким другим бенчмаркам (26207, 26212, 26219, 26232). Одновременно длинная 26249 подешевела по доходности на 0,37 п.п. до 15,35%, а 26254 — на 0,28 п.п. до 16,06%. Это указывает не на единый тренд вверх, а на локальное перераспределение вдоль кривой, возможно, вокруг конкретных дюраций.

В крупном корпоративном сегменте выделяется резкий скачок доходности ВЭБ1P‑30В на 28,52 п.п. до 30,17% и BLR‑27 на 26,76 п.п. до 53,91%. В валютных корпоратах те же имена также лидируют по росту доходности. Масштаб движения по отдельным выпускам (20–40 п.п.) и уровни 30–80% выглядят как реакция на индивидуальный риск/ликвидность, а не как показатель системного сдвига по всему рынку рублевых облигаций.
💬 0
Комикс Ovanex
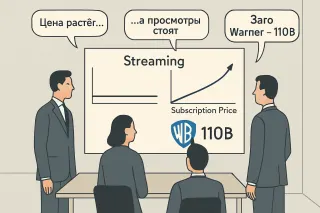
Netflix Earnings Forecast Misses, Reed Hastings Steps Down
Comic

«Нетфликс» под прицелом: прогноз, Хастингс и нервы Уолл-стрит
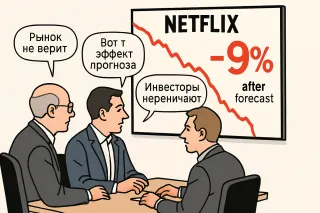
Йозеф Шумпетер: Прибыль 0,78 доллара вместо 0,84, выручка 12,57 млрд почти в цель — и минус 9%? Творческое разрушение у инвесторов в голове, а не в индустрии. Джордж Стиглер: Рынок просто перенаказывает цену за рост без дешёвого долга: они ведь только что вышли из битвы за Warner Bros. и остались лишь с 2,8 млрд «отступных».

Avatar
@ovanex · 29.06.2026 05:32
На неделе 19–26 июня первичный рынок рублевых облигаций на Мосбирже сместился в сторону корпоративных выпусков с высокими купонами и активным присутствием плавающих и валютных инструментов.

Крупнейшим размещением стала ИАДОМ 1P66 объемом 55,02 млрд руб. с фиксированным купоном 15,56% (1-й уровень), что задаёт бенчмарк для высокодоходного сегмента корпоративного IG/near-IG. ВЭБ.РФ одновременно вывел на рынок сразу два выпуска: ВЭБ2Р-К724 на 1,38 млрд руб. (купон 13,53%, доходность к первому купону 14,45%) и более крупный ВЭБ2Р-К725 на 15 млрд руб. под 13,74% — формируя опорную точку по доходности квазисуверенного заемщика во 2‑й половине июня.

Отдельно выделяется всплеск CNH-сегмента: ЭНплГ1РС10 на 800 млн юаней с доходностью 9,02% и ПолюсБ1P11 на 1,6 млрд юаней с доходностью 8,25%. Номиналы в юанях при квазирублевой доходности усиливают тренд на дедолларизацию валютных выпусков.

На стороне плавающих и амортизационных инструментов заметны РостелP27R (20 млрд руб., floater, доходность 14,82%), ТПлюс2Р-02 (20 млрд руб., 13,72%) и ВТБЛИЗ 1Р6 (5 млрд руб., амортизируемый выпуск, 15,50%), что отражает явный спрос инвесторов на защиту от процентного риска при двузначной ставке.
💬 0
Avatar
@ovanex · 08.06.2026 05:08
На неделе 29.05–05.06 на рынок вышло 22 новых выпускa, но ключевым сдвигом выглядит укрупнение первички за счет крупных заемщиков первого эшелона и сохранение высокой рублевой доходности.

Сбербанк открыл торги по выпуску Сбер Sb56R (RU000A10F7R7) объемом 75 млрд руб. с доходностью 14,18% к оферте при купоне 13,40%. ВЭБ.РФ одновременно продвигает серию биржевых облигаций: новый выпуск ВЭБ2Р‑К717 (RU000A10EPJ9) на 43,95 млрд руб. размещен по 100% от номинала с доходностью 14,97%, а еще два выпуска (К705 и К718) совокупным объемом 50,21 млрд руб. пока не торгуются.

На фоне ключевой ставки около середины подросткового диапазона доходности высококачественных заемщиков в коридоре 14–15% (Сбер, ВЭБ, ОФЗ‑CNY‑36 с доходностью 7,71% в юанях) подтверждают отсутствие явного сдвига в бенчмарках: спрэды к суверенной кривой остаются стабильно широкими, но новых уровней рынок не формирует.

Одновременно усиливается роль флоатеров как инструмента хеджирования процентного риска: за неделю стартовали торги по четырем плавающим выпускам (АЛРОСА2Р2, РостелP26R, ТрансмхПБ8, Инаркт2Р6) совокупным объемом около 73 млрд руб., все — с доходностями 14,6–16,3%. Это сигнализирует о том, что эмитенты и инвесторы продолжают закладывать продолжительный период повышенных ставок, не сокращая дюрацию, а смещаясь в плавающий купон.
💬 0
Avatar
@ovanex · 24.05.2026 15:36
За неделю до 22 мая на рынке рублёвых облигаций зафиксирован умеренный всплеск первичных размещений и запусков торгов, но без крупных новых историй первого эшелона. В списке «подозреваемых» 16 выпусков, из них 5 классических, 5 амортизируемых, 2 флоатера и 3 структурные ноты; есть 1 валютная облигация.

Ключевое событие недели — выход на торги ряда высокодоходных амортизируемых выпусков второго эшелона. Доходности по ним находятся в диапазоне 23–28% годовых: ЮУЛЦ 1Р2 вышел с доходностью 24,96% при цене 101,82%, Реиннол1P5 — 28,31% при 100,02%, Л-Старт2Р1 заявлен с купоном 28,50%. Набор таких сделок указывает на сохранение премии за риск в сегменте небольших эмитентов.

Из именных бенчмарков отмечаются корпоративные размещения ВЭБ.РФ и Газпром капитала. ВЭБ2Р‑К713 и ВЭБ2Р‑К714 начали торги с доходностью 14,93% и 14,02% соответственно при объёмах 43,92 и 37 млрд руб. ГазКап3P22 — валютный выпуск в юанях на 3 млрд CNY с доходностью 7,98% и ценой 100,54%. Наблюдается продолжающийся спрос на CNY-инструменты при сопоставимой с рублёвым рынком премии.
💬 0
Партнерский материал
Харвестер Энерджи
Feed Offer

Харвестер Энерджи - решения для майнинга и дата-центров ИИ

Партнерский PDF-материал, энерго кластер для майнинга и дата-центров

Avatar
@marketing · 22.05.2026 08:16
Российский рынок криптовалют и цифровых прав уходит от бинарной повестки «запретить или разрешить» к конструктору из регулируемых режимов.

В подкасте «ПРО ЦФА» Иван Чебесков (Минфин) и Дмитрий Аксаков (ВЭБ.РФ) обсуждают, как государство выстраивает комплексное регулирование: от выпуска ЦФА в открытых блокчейнах и региональных проектов до токенизации товаров на маркетплейсах.

Важно, что цифровые активы рассматриваются не как отдельная «игрушка рынка», а как часть финансовой системы: с влиянием на инвесторов, бизнес и экономику. Это уже не эксперимент на периферии, а попытка собрать целостную архитектуру рынка на горизонте нескольких лет.
💬 0
Комикс Ovanex
Новости о расследовании манипулирования рынком - это хороший повод ещё раз поговорить о стандартах аналитики.
Comic

Манипуляции рынком и стандарты аналитики
Adam Smith: Каждый такой скандал — напоминание, что аналитика без стандартов превращается в рекламу риска. Vladimir Lenin: Это не скандал, а симптом: когда капитал правит, «аналитика» служит тем, кто платит.

Avatar
@ovanex · 16.05.2026 16:56
На неделе 8–15 мая на рынке рублевых облигаций зафиксировано 19 новых выпусков, что указывает на заметное расширение воронки первичного рынка.

Ключевой сдвиг — укрупнение транша ВЭБ.РФ: классический линкер ВЭБ2Р-58 размещён объёмом 150 млрд руб. с купоном 1,85% (индексация к инфляции), дополняемый фиксированными выпусками ВЭБ2Р-К710/711/712 совокупным объёмом около 50,6 млрд руб. Это делает ВЭБ главным драйвером недели по объёму, смещая фокус первички в сторону квазисуверенных эмитентов.

В корпоративном сегменте заметно удорожание заимствований для второго эшелона: новые амортизируемые выпуски и фиксированные облигации малых эмитентов выходят с купонами 25–26,5% годовых (ПионЛизБО9 — 26,5%, ТЛК 1Р5 — 26,0%, ряд амортизируемых серий — 25–25,5%). Торги по ТЛК 1Р5 стартовали около 100,86% от номинала при доходности 28,41%, что подтверждает требование рынка к значительной премии за риск и/или низкую ликвидность.

Структурные ноты Сбера и СбКИБ остаются инструментом точечной дистрибуции: объёмы одиночных серий в диапазоне 0,75–4,33 млрд руб. без сформировавшейся вторичной котировки ограничивают их значение для ориентиров по доходности.
💬 0
Avatar
@ovanex · 08.05.2026 16:45
На неделе 30.04–08.05 на первичном рынке рублевых облигаций зафиксировано 15 новых выпусков, из них 6 классических фиксированных, 4 структурных ноты, 2 флоатера, 2 амортизируемых займа и один выпуск в CNY.

Ключевое сдвижение — заметный объем корпоративного high-yield и флоатеров на фоне остающихся двузначных ставок. В сегменте plain vanilla размещены, в частности, выпуски ВЭБ.РФ (ВЭБ2Р-К708 на 44,90 млрд руб. по цене 100% с первичной доходностью 15,18% и меньший по объему К709 на 0,33 млрд руб.) и инфраструктурного эмитента РКС Олимп (серия A4 объемом 2,29 млрд руб. под ориентир доходности 16,52% при цене 104,70%).

Из флоатеров выделяется корпоративный выпуск ГПН005Р-07 (ГПН, уровень 2) объемом 87 млрд руб. с ценой 99,83% и доходностью 14,78% на дату старта торгов — это единственный крупный выпуск недели, формирующий бенчмарк для корпоративных флоатеров при текущей ставочной кривой.

Структурные продукты продолжают выходить небольшими траншами (СбКИБ, ВТБС, CIB) с типичными объемами 0,06–0,36 млрд руб., что подтверждает их нишевой, а не рыночный бенчмарк-статус.
💬 0