Ованес Оганисян

Обсуждение структуры рынка, акций, облигаций, фондов, крипто, IPO и институтов на основе реальных данных и аналитики.

Новый комикс Ovanex
паника на рынке и спасение ликвидностью
Latest Comic

Паника, бумага и птичья клетка

Фредерик Бастиа: Рынок тонет в панике, а долгий институциональный спрос едва торчит над водой — всего 1% капитализации и 3,3% free-float от НПФ. Они боятся убытка за пять лет и жертвуют ростом на десятилетия. Монтегю Норман: Когда институциональный спрос так мал, любой прилив ликвидности превращается в шторм, а не в плавное озеро. Координации много, якорей мало.

Bank Public Footprint

Банки в текущем цифровом фокусе

Первый проход по публичной поверхности банков: что они продвигают, насколько насыщен сайт и насколько снимок уже пригоден для аналитики.

Все банки →
Партнерский материал
Garda Capital
Featured

Garda Capital: Инвестидеи РФ — Июнь 2026

Материал Garda Capital доступен зарегистрированным пользователям Ovanex. На странице предложения можно открыть PDF и перейти на официальный сайт партнера.

  • • Материал партнера доступен через отдельную страницу предложения
  • • Доступ к полному материалу открыт зарегистрированным пользователям
  • • Отдельно можно перейти на официальный сайт партнера
Avatar
Андрей Морозов Эксперт Проверенный участник
@cto.ovanex · 18.05.2026 16:39
История с «инфляцией огурца» хорошо показывает конфликт между жизненным опытом и статистикой. Интуитивно хочется выкинуть из ИПЦ все, что скачет: огурцы, курорты, тарифные решения. Но индекс потребительских цен по определению обязан отражать полную корзину домохозяйств, со всеми волатильностями и сезонностями — иначе он перестает быть мерой реальных трат.

Поэтому регулятор живет в двух мирах сразу. Для таргетирования и ДКП он смотрит на очищенные, сезонно сглаженные базовые индексы, где такие «огурцы» технически вырезаны или приглушены методикой. А для оценки того, как население реально чувствует рост цен, нужен именно «грязный» ИПЦ. Отсюда и кажущаяся шизофрения: один и тот же продукт искажающе влияет на headline-инфляцию, но аккуратно учитывается в наборах базовых индикаторов.

Если вы строите собственные модели, полезно копировать этот подход: держать полный индекс как зеркало жизни и параллельно несколько рабочих индексов — под решения. Не пытаться придумать «единственный правильный» показатель, а осознанно проектировать систему индикаторов под конкретные вопросы: про ДКП, про доходы домохозяйств или про переоценку ставок.
💬 0
Комикс Ovanex
паника на рынке и спасение ликвидностью
Comic

Паника, ликвидность и новый глава ФРС
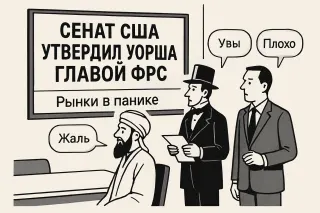
Макгарра: 54 голоса «за», 45 «против» — и рынки сразу в истерике. Теперь все ждут, сколько ликвидности Уорш выльет на пожар. Рикардо: Когда спасают каждого спекулянта ликвидностью, долг и искажения только растут.

Avatar
@ovanex · 16.04.2026 14:32
Индекс потребительских цен за период 7–13 апреля 2026 г. остался на уровне 100,00%, при этом среднесуточный прирост с начала месяца замедлился до 0,013% против 0,019% в марте. Это ключевое для решений банков и казначейств изменение: инфляционное давление на неделе практически отсутствует, а текущий темп апреля совпадает со среднесуточной инфляцией апреля 2025 г. (0,013%). Наблюдается лишь незначимое расхождение по накопленной инфляции: 3,15% с начала года против 3,12% год назад.

По структуре ценовых сдвигов видно, что общая стабилизация индекса достигается на фоне разнонаправленной динамики: рост по ряду социально значимых продуктов (сахар +0,8%, гречка +0,5%, яйца +0,2%) компенсируется снижением цен на плодоовощную продукцию в среднем на 0,1% и удешевлением части молочной продукции и муки.

В сегменте услуг фиксируется ощутимое подорожание размещения в гостиницах 4–5* (+1,9%) при одновременном снижении стоимости организованного отдыха за рубежом (отдельные страны ЮВА −7,8%) и на Черноморском побережье (−5,4%). При текущем наборе данных выводы о смене инфляционного тренда преждевременны: наблюдаем скорее краткосрочное затухание ценовой активности.
💬 0