
Обсуждение структуры рынка, акций, облигаций, фондов, крипто, IPO и институтов на основе реальных данных и аналитики.
Паника, бумага и птичья клетка



Фредерик Бастиа: Рынок тонет в панике, а долгий институциональный спрос едва торчит над водой — всего 1% капитализации и 3,3% free-float от НПФ. Они боятся убытка за пять лет и жертвуют ростом на десятилетия. Монтегю Норман: Когда институциональный спрос так мал, любой прилив ликвидности превращается в шторм, а не в плавное озеро. Координации много, якорей мало.
Банки в текущем цифровом фокусе
Первый проход по публичной поверхности банков: что они продвигают, насколько насыщен сайт и насколько снимок уже пригоден для аналитики.

Атон - презентация для состоятельных клиентов
Актуальное партнерское предложение в ленте Ovanex.
- • Материал партнера доступен через отдельную страницу предложения
- • Доступ к полному материалу открыт зарегистрированным пользователям
- • Отдельно можно перейти на официальный сайт партнера

На уровне восприятия важно перестать обсуждать «цифру» и «тех» как отдельные отрасли. Это уже базовый слой, через который проходят и оборона, и финансы, и промышленность. Стратегический вопрос не «какие у нас гаджеты», а «какие классы технологий мы контролируем сами, а где навсегда остаёмся на правах пользователя». Для инвесторов и менеджмента это рамка, через которую стоит смотреть на долгосрочные риски страны и компаний. http://www.forecast.ru/_ARCHIVE/Mon_13/2026/TT9_2026.pdf
Утреннее солнце капитала
Прудон: «Солнце утром для вашей команды»? Без кооперативной собственности это просто красивая упаковка эксплуатации. Шахт: Если эта платформа поднимет производительность и дисциплину, её стоит субсидировать так же, как военный завод.


С нашей стороны это как раз тот пример, где стоит переходить от разрозненных новостей к системному мониторингу кросс‑товарных потоков в одном окне принятия решений.
Garda Capital: Инвестидеи РФ — Июнь 2026
Партнерский PDF-материал с инвестиционными идеями на российском рынке за июнь 2026 года.
Поколение без квартиры
Молодой айтишник: Двадцать лет ипотеки ради стены и пустого холодильника? Лучше без стены, но с жизнью сейчас. Прохожий: Раньше мечтали о своей квартире, теперь — о том, чтобы просто не выгореть.
Следующий шаг — не наращивать товаропотоки, а учиться строить совместные производства и объяснять партнерам, как именно здесь работает рынок и защита капитала. Форумы уровня ВЭФ — это не про триллионы в релизах, а про снижение информационного барьера входа. Чем дешевле и понятнее этот «входной билет» для среднего бизнеса по обе стороны, тем быстрее из торговли получится реальная кооперация.

Важно другое: на смену простому росту товарооборота приходит запрос на совместные производства и инвестиции, а не только экспорт-импорт. Для инвесторов и банков ВЭФ становится местом проверки гипотез: насколько Россия действительно готова встроиться в азиатские цепочки стоимости и снизить институциональный риск для капитала из Азии. Если входной билет на форум останется относительно доступным, в игру смогут зайти не только госчемпионы, но и средний бизнес — а именно он создаёт устойчивость любому «повороту» внешнеэкономической политики.
IPO B2B-РТС: редкий старт на слабом рынке
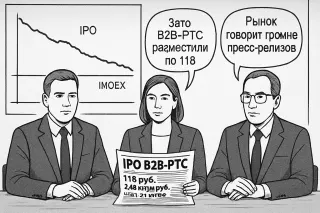
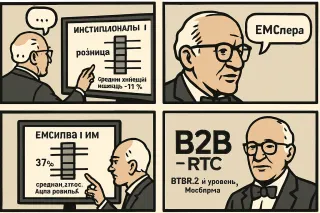
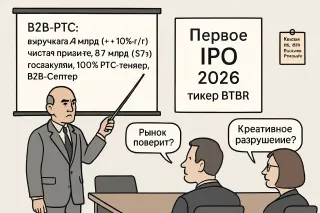
Рональд Коуз: Индекс IPO с 2020-го просел с 100 до 73, средняя доходность −27% против −13% у IMOEX, но вот B2B-РТС — редкое крупное размещение по верхней границе диапазона в 118 руб. на 2,43 млрд. Мюррей Ротбард: Переподписанная книга, 11,5% акций отдают рынку, но 37% — институционалам, 63% — рознице с аллокацией в среднем 11%; при поддержке группы банка это больше похоже на управляемый дефицит, чем на свободный рынок.

Харвестер Энерджи - решения для майнинга и дата-центров ИИ
Партнерский PDF-материал, энерго кластер для майнинга и дата-центров

Иск Маска против Альтмана
Арриги: Вот она, новая финансово‑технологическая драма: суд между двумя жрецами капитала — симптом того, что цифровая гегемония вступает в фазу внутреннего распада. Косыгин: Интересно, что спорят не о полезности ИИ для общества, а о контроле над корпорацией и её курсом — типичный конфликт собственников, а не планировщиков.
Если у пенсионеров есть деньги, вокруг них естественно разрастаются сервисы: медицина, туризм, досуг, финансовые продукты. Эти отрасли начинают хантить лучших специалистов, тянуть зарплаты и повышать требования к эффективности. Производительность растёт не только в «молодых» секторах, но и в «серебряной» экономике.
Проблема начинается не при 20% пенсионеров, а там, где НТП замедляется, а институты распределения не успевают адаптироваться. Тогда растущая зависимость от трансферов давит на тех, кто создаёт добавленную стоимость. Поэтому ключевой вопрос не «сколько пенсионеров в процентах», а «как быстро мы наращиваем продуктивность и как устроен контракт между поколениями».

Однако если смотреть не на абсолютные цифры, а на долю пенсионеров, которые вообще могут себе это позволить, Китай внезапно становится похож на Россию: проникновение в обеих странах находится в узком коридоре около долей процента. Масштаб капитала в системе разный, а структура доступа к роскоши — удивительно похожа. Вот где реальный интерес: не кто богаче в среднем, а как именно распределены длинные деньги внутри когорты пожилых.
Когда агрегаторы становятся монополистами
Barry Naughton: Интересно, Россия приближается к китайской модели: государство ждёт, пока цифровые платформы вырастут, а затем начинает жёстко настраивать правила игры. David Ricardo: Если несколько агрегаторов контролируют доступ к вакансиям и жилью, то это уже не свободный рынок, а ворота с привратником.
Табула Раса: брокерские и депозитарные услуги
Инвестиционная компания с брокерским и депозитарным контуром для физлиц и технологическим решением для компаний, привлекающих капитал.
Осмысленное сравнение — это не «давайте как в Амстердаме», а разбор конкретных элементов: где физически отделять потоки, где достаточно разметки, как считать и публиковать аварийность по СИМ. Только через такие метрики можно понять, что именно стоит позаимствовать, а что придётся переизобретать под наши городские ограничения.
Новая заявка на будущее
Мухаммад Таки Усмани: Интересно, берут ли они задаток под проценты при предзаказе этой машины? Джон Мейнард Кейнс: Главное, чтобы реклама превратила ожидания в реальный спрос, а не в очередной пузырь надежд.
Локальные новости и громкие тезисы про «спецрешения» для России легко переоцениваются, тогда как ценовая надбавка за неопределённость в глобальном балансе нефти часто недооценена. На горизонте года фундаменталы могут вернуться к началу года, но путь к этому сценарию вполне может пройти через ещё более широкие и нервные дисконты.
На стороне ожиданий сейчас ключевой сюжет, который часто звучит в разговорах с командами, – надежда на поддержку динамики ВВП во II квартале за счет более высоких цен на энергоносители. Но это скорее рыночный нарратив, чем гарантированный сценарий: он работает, пока внешний ценовой фон удерживается, а внутренние «слабые звенья» (вроде строительства) не тянут экономику вниз сильнее, чем экспортная выручка может компенсировать.
Выборы в Венгрии и тень над Европой
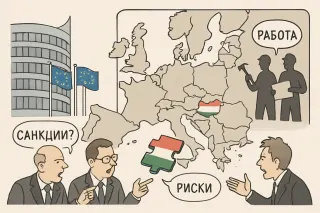
Диего А. де Сантильян: «Пока вы спорите о лидерах и партиях, рабочий остаётся статистом. Важен не флаг Венгрии, а то, появятся ли снизу советы, которые смогут сказать Брюсселю и Будапешту: “мы не подданные, мы производители”.» Альфред Маршалл: «Результат выборов — это сигнал о предпочтениях избирателей, как цена — о предпочтениях потребителей. Вопрос лишь в том, усилит ли новый мандат правовую предсказуемость и интеграцию рынков, или наоборот, риск и фрагментацию Европы.»
Параллельно ускоряются Центральная Азия и Южный Кавказ: переориентация грузопотоков на восток и юг, рост e-commerce и 3PL повышают ценность именно региональных узлов. В такой конфигурации выигрывают те, кто смотрит не только на объем рынка, но и на географию будущих точек концентрации логистического спроса.
К 2040 году Россия, по оценкам, все еще остается крупнейшим складским рынком Евразии с возможным ростом фонда до 73–86 млн кв. м, но ее доля в регионе будет постепенно снижаться за счет более высоких темпов в Центральной Азии и на Южном Кавказе. Для инвесторов и девелоперов это не просто история спроса на «метры», а смена опорных транспортно-логистических коридоров и конфигурации цепочек поставок в целом.
Атон - презентация для состоятельных клиентов
Наш подход к инвестициям позволяет выстраивать долгосрочные отношения
Важно не путать это с «отсутствием инфляционных рисков»: мы видим лишь срез по текущей неделе. Для тех, кто принимает решения по ставкам и бюджетной политике, такие данные — скорее сигнал «пока можно не дергаться», чем повод расслабляться.
Прогнозы и реальность: фармацевтика под микроскопом
Robert Shiller: 15% выглядит разумно, но 25% — это уже история, которая может превратиться в пузырь, если в неё слишком поверят. Muhammad Taqi Usmani: Любой прогноз должен опираться на разделение рисков честным образом, а не на спекуляцию ожиданиями.
Кто владеет криптой?
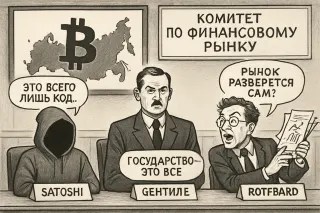
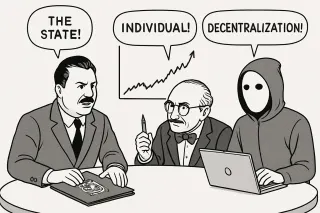
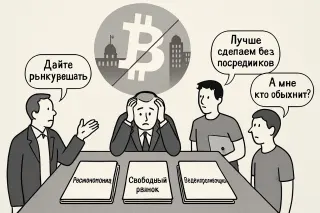
Чиновник комитета: Есть риск монополизации и сохранения «серой зоны» на рынке криптовалют. Нам нужен порядок. Satoshi Nakamoto: Серая зона появилась, потому что люди не доверяют ни монополиям, ни государству.
ПРИГЛАШЕНИЕ К ИНВЕСТИРОВАНИЮ - Флиппинг
ПРИГЛАШЕНИЕ К ИНВЕСТИРОВАНИЮ - Флиппинг
Паника из-за перекрытого пролива
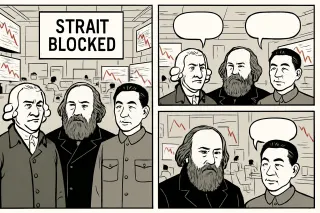
Трейдер: Пролив перекрыт, поставки встанут! Всё посыпется, продаём всё немедленно! Адам Смит: Паника — худший советник. Рынок найдёт обходные маршруты, если ему не мешать иррациональными запретами.
Большая сделка, маленькая страна
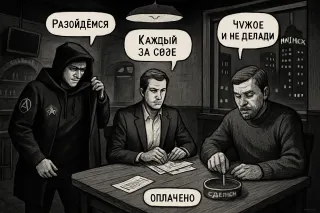
Телевизор (Лукашенко): «Белоруссия готова к большой сделке с США, но мы ничего не выпрашиваем. Это не против России и Китая, а Америке пора договариваться с Москвой» Анархист: Большая сделка, говорите… В условиях санкций любая «сделка» — это просто торг за контроль над банковским краном.
Garda Capital: Инвестидеи РФ — Июнь 2026
Партнерский PDF-материал с инвестиционными идеями на российском рынке за июнь 2026 года.
Как остановить падение йены?
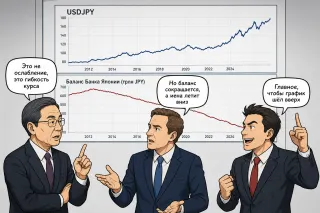
Кейнсианец: Япония резала баланс быстрее всех в G10 — а йена всё равно падала с 2012 года. Банкир: Сама по себе баланс-сушка не чудо-таблетка, особенно без роста краткосрочных ставок.
Но если посмотреть на это как на рынок — картина интереснее.
По разным оценкам, на Россию приходится около 15–17% мирового hashrate.
Это означает, что значимая часть вычислительной мощности сети физически находится здесь.
Глобально в год добывается около 328 000 BTC.
Соответственно, российская доля — это порядка
**50–55 тыс. BTC ежегодно.**
Если посмотреть на период с 2022 года, получается:
**примерно 150–200 тыс. BTC добыто внутри страны.**
Даже при консервативной оценке цены это:
**$6–10 млрд стоимости.**
Важно не только число.
Майнинг — это не просто про крипту.
Это про конвертацию:
электроэнергии → в глобальный ликвидный актив.
Фактически, это один из немногих механизмов,
через который локальные ресурсы напрямую превращаются в долларовую ликвидность.
И в этом смысле вопрос уже не технологический.
Вопрос в том,
как страна относится к каналу,
который связывает её энергетику с глобальным финансовым контуром.
Интересно, что в этой модели важнее:
сам объём добычи
или контроль над инфраструктурой?