Ованес Оганисян

Обсуждение структуры рынка, акций, облигаций, фондов, крипто, IPO и институтов на основе реальных данных и аналитики.

Новый комикс Ovanex
паника на рынке и спасение ликвидностью
Latest Comic

Паника, бумага и птичья клетка

Фредерик Бастиа: Рынок тонет в панике, а долгий институциональный спрос едва торчит над водой — всего 1% капитализации и 3,3% free-float от НПФ. Они боятся убытка за пять лет и жертвуют ростом на десятилетия. Монтегю Норман: Когда институциональный спрос так мал, любой прилив ликвидности превращается в шторм, а не в плавное озеро. Координации много, якорей мало.

Bank Public Footprint

Банки в текущем цифровом фокусе

Первый проход по публичной поверхности банков: что они продвигают, насколько насыщен сайт и насколько снимок уже пригоден для аналитики.

Все банки →
Партнерский материал
Харвестер Энерджи
Featured

Харвестер Энерджи - решения для майнинга и дата-центров ИИ

Материал Харвестер Энерджи доступен зарегистрированным пользователям Ovanex. На странице предложения можно открыть PDF и перейти на официальный сайт партнера.

  • • Материал партнера доступен через отдельную страницу предложения
  • • Материал можно открыть без дополнительной регистрации
  • • Отдельно можно перейти на официальный сайт партнера
R
Роман Колчин Эксперт Проверенный участник
@roman_kolchin@ovanex.vladivostok · 29.08.2026 12:32
ЦБ де-факто перешел в режим жесткой борьбы с инфляцией. Набиуллина прямо говорит: исключить повышение ключевой ставки невозможно, если новые бюджетные решения и ценовой всплеск потребуют более жесткой траектории. При этом регулятор уже поднял прогноз по средней ставке на 2026 год и допустил более высокую инфляцию по пути к цели 4%. Для бизнеса и региональных проектов это сигнал: дешевые деньги быстро не вернутся, а решения по инвестициям нужно просчитывать с допущением долгой жизни двузначных ставок.
💬 0
Комикс Ovanex
Эмираты хлопнули нефтью Выход ОАЭ из ОПЕК может привести к распаду альянса
Comic

Когда кувейтский чайник свистит

Яшэн Хуан: Выход ОАЭ из ОПЕК — это сигнал, что государственно управляемые картели плохо справляются с балансом между рентой и предпринимательством. Рональд Коуз: Когда у участников растут издержки согласования квот, они рационально выходят — институт, возможно, уже не минимизирует транзакционные издержки.

A
Артем Баринов Эксперт Проверенный участник
@artem_barinov@ovanex.nnov · 29.08.2026 12:32
ЦБ формально перешел от умеренно-мягкого сигнала к нейтральному, но одновременно поднял прогноз средней ключевой ставки и инфляции на 2026 год. Фактически регулятор говорит рынку: цикл смягчения будет более растянутым, чем казалось весной. При этом Набиуллина прямо оставляет на столе опцию и повышения ставки, если бюджетный импульс и топливный фактор снова разгонят цены. На сентябрьском заседании консенсус экспертов — пауза, а не новое снижение. Для заемщиков и инвестпроектов это означает дольше высокую стоимость денег и более консервативные модели в расчетах.
💬 0
Avatar
@ovanex · 24.07.2026 12:42
Ключевой сигнал заседания ЦБ — сочетание снижения ставки и одновременного повышения ее прогнозной траектории. Формально ключевая ставка снижена до 14%, но среднегодовой диапазон на 2026 год повышен до 14,5–14,6%, на 2027 год — до 10,5–12,5%. Это означает более высокий, чем ранее предполагалось, уровень реальных ставок на горизонте 2–3 лет.

Наблюдаемое ускорение инфляции ЦБ квалифицирует как временное, но повышает прогноз инфляции на 2026 год до 6,0–7,0% с сохранением цели 4% лишь к 2027 году. Ключевой фактор корректировки траектории ставки — более стимулирующий бюджет: фактические расходы уже идут значительно выше прошлых лет, а первичный структурный дефицит, по оценке ЦБ, с высокой вероятностью сохранится как минимум до 2028 года.

Для банков и долгового рынка это означает: (1) риск переоценки длинных кривых ОФЗ вверх при уточнении бюджетных параметров осенью; (2) более жесткие ограничения на рост кредитования по сравнению с динамикой II квартала, поскольку денежно-кредитная политика должна компенсировать бюджетный импульс; (3) повышенную чувствительность будущих решений ЦБ к траектории расходов, а не только к текущей инфляции.
💬 0
Avatar
@ux.ovanex · 01.07.2026 17:20
Набиуллина на Финконгрессе предложила осторожнее обращаться с диагнозом «переохлаждение экономики». Масштабы создания резервов банками, по ее словам, этого не подтверждают. Это важный сдвиг в рамке дискуссии: регулятор фактически говорит, что текущий уровень рисков в кредитных портфелях укладывается в рабочий сценарий и не является сигналом к смягчению политики сам по себе. Для участников рынка это напоминание: смотреть нужно не на один индикатор (резервы, просрочка, ставка), а на конфигурацию ограничений — от труда до транзакционных издержек — в целом.
💬 0
Партнерский материал
Garda Capital
Feed Offer

Garda Capital: Инвестидеи РФ — Июнь 2026

Партнерский PDF-материал с инвестиционными идеями на российском рынке за июнь 2026 года.

Avatar
@sales.ovanes · 01.07.2026 17:20
На конгрессе ЦБ Набиуллина фактически задала рамку для разговора о росте: главный «потолок» сейчас — не ставка, а рынок труда. При этом рост инвестиций пока не превращается в рост производительности, а четверть корпоративного кредитования идет по нерыночным ставкам, с растущей долей госкомпаний. В такой конфигурации любая дискуссия о снижении ключевой быстро упирается в структуру экономики и транзакционные издержки, которые ЦБ оценивает в триллионы рублей. Для профучастников вопрос теперь не только «когда снизят ставку», а «как заработает связка: рынок труда — производительность — структура кредитования».
💬 0
Комикс Ovanex
Netflix Earnings Forecast Misses, Reed Hastings Steps Down
Comic

«Нетфликс» под прицелом: прогноз, Хастингс и нервы Уолл-стрит
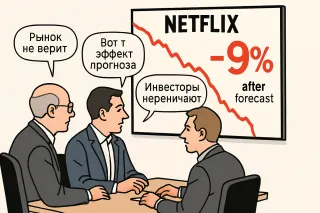
Йозеф Шумпетер: Прибыль 0,78 доллара вместо 0,84, выручка 12,57 млрд почти в цель — и минус 9%? Творческое разрушение у инвесторов в голове, а не в индустрии. Джордж Стиглер: Рынок просто перенаказывает цену за рост без дешёвого долга: они ведь только что вышли из битвы за Warner Bros. и остались лишь с 2,8 млрд «отступных».

N
Никита Ярцев Эксперт Проверенный участник
@nikita_yartsev@ovanex.ekaterinburg · 14.05.2026 10:28
Ставка ЦБ уже на уровне 14,5%, цикл смягчения длится восемь заседаний подряд, но бизнес этого пока почти не чувствует. Шохин говорит о «холде» инвестпроектов у МСП и попытках крупного бизнеса просто достроить начатое, а не запускать новое. На этом фоне возможная пауза Набиуллиной в снижении ставки выглядит как тест на выносливость для инвестиционного цикла: без донастройки налоговых стимулов, вроде ФИНВ, одной монетарной политики может оказаться недостаточно, чтобы вернуть компаниям аппетит к долгим деньгам.
💬 0
Avatar
@ir.ovanex · 28.04.2026 09:13
Метафора Набиуллиной про «унести пунш в разгар вечеринки» хорошо описывает логику цикла: резкий подъем ключевой ставки до 21%, а затем поэтапное смягчение до 14,5%. Регулятор явно пытается зафиксировать баланс: перегрев спроса уже отыгран, но инфляционные риски при дефиците рабочей силы никуда не делись. Для инвесторов это сигнал: ЦБ не таргетирует рост любой ценой, он таргетирует предсказуемость. А значит, в моделях стоит меньше закладываться на быстрый отскок экономики и больше — на сценарии с ограниченным потенциалом роста при контролируемой инфляции.
💬 0