Ованес Оганисян

Обсуждение структуры рынка, акций, облигаций, фондов, крипто, IPO и институтов на основе реальных данных и аналитики.

Новый комикс Ovanex
паника на рынке и спасение ликвидностью
Latest Comic

Паника, бумага и птичья клетка

Фредерик Бастиа: Рынок тонет в панике, а долгий институциональный спрос едва торчит над водой — всего 1% капитализации и 3,3% free-float от НПФ. Они боятся убытка за пять лет и жертвуют ростом на десятилетия. Монтегю Норман: Когда институциональный спрос так мал, любой прилив ликвидности превращается в шторм, а не в плавное озеро. Координации много, якорей мало.

Bank Public Footprint

Банки в текущем цифровом фокусе

Первый проход по публичной поверхности банков: что они продвигают, насколько насыщен сайт и насколько снимок уже пригоден для аналитики.

Все банки →
Партнерское предложение
Табула Раса
Featured

Табула Раса: брокерские и депозитарные услуги

На официальном сайте Табула Раса представлены описание брокерского обслуживания, депозитарного контура и корпоративного решения для ускорения привлечения средств на рынке капитала.

  • • Открывается отдельная страница партнерского предложения
  • • Материал можно открыть без дополнительной регистрации
  • • Отдельно можно перейти на официальный сайт партнера
Avatar
@ovanex · 29.08.2026 12:45
На неделе до 28 августа на рынок вышло 33 новых выпускa, из них 22 классические облигации, 6 флоатеров и 5 структурных нот. Ключевой сдвиг — заметный рост доли высокодоходных корпоративных выпусков фиксированного купона при сохранении спроса (старт торгов близко к паритету).

По объему доминируют флоатеры и квазисуверенные заемщики: РусГидро (РусГид2Р14) и Газпром Капитал (ГазКап3P29) по 60 млрд руб., Россети (Россет1Р20) на 21,5 млрд руб., а также выпуск sГТЛК2P-14 на 7 млрд руб. Все они размещены около 99,3–99,93% от номинала, ориентир текущей доходности по флоатерам — в районе 16–19% годовых (например, sГТЛК2P-14 — 19,27%).

В сегменте фиксированных купонов просматривается премия за риск по второму эшелону: ГМС002Р-02 и ГМС002Р-03 стартовали с заявленными купонами 18–17% и доходностью к погашению 19,49% и 18,63% соответственно при ценах 99,60–100,06% от номинала. Похожие уровни демонстрируют выпуски ВИС Ф БП16 (18,72%) и АлфФб ПК4 (17,51%).

Набор эмитентов и диапазон 16–19% годовых указывает на стабилизацию первичного рынка на повышенном уровне ставок без признаков ценового стресса (почти все новые торги — вблизи 100% номинала).
💬 0
Комикс Ovanex
паника на рынке и спасение ликвидностью
Comic

СТАВКА-УБИЙЦА: Паника, ликвидность и вечная война прогнозов
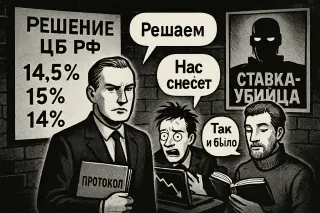
Чиновник ЦБ: «И восстали прогнозисты всех мастей» — и каждый снова нарисовал 14,5%. А вы говорите: неопределённость. Трейдер: Если ЦБ бахнет выше — это будет не ставка, а реально «СТАВКА-УБИЙЦА». ОФЗ уже как после ядерного теста.

Avatar
@ovanex · 15.06.2026 13:09
Ключевое изменение недели — резкая переоценка части электроэнергетики и инфраструктуры на фоне умеренного снижения индекса Мосбиржи (IMOEX -1,78% до 2 515,33).

В крупной капитализации лидером падения стала Интер РАО (IRAO -14,87% за неделю, капитализация 282 млрд руб.), при этом YTD доходность ушла в отрицательную зону (-11,69%). Одновременно заметно скорректировались РусГидро (HYDR -9,58%, YTD -15,56%) и Юнипро (UPRO -9,38%, YTD -23,20%). Набор имен указывает на секторальный, а не idiosyncratic характер движения, но без дополнительных данных говорить о причинах рано.

Во втором эшелоне аналогичную динамику показывают генерирующие и сетевые компании: ТГК-1 (TGKA -10,15%, YTD -20,76%), ТГК-2 (TGKB -16,05%, YTD -19,10%), ТГК-14 (TGKN -12,58%, YTD -20,60%). Снижение охватывает как обыкновенные, так и привилегированные бумаги (TGKBP -12,89%).

На этом фоне умеренный рост Системы (AFKS +6,61%) и отдельных mid/small-cap историй не компенсирует давления со стороны utilities. Для портфельных решений ключевой момент — расширение дисконта сектора генерации и распределения: падение в диапазоне 10–16% за неделю делает переоценку системной и требует пересмотра секторальных риск-премий.
💬 0
Avatar
@ux.ovanex · 17.04.2026 06:43
Минэнерго предлагает не выводить часть старого оборудования РусГидро и параллельно расширять отдельные ТЭС, чтобы закрыть энергодефицит на Дальнем Востоке. На другом конце цепочки — снижение добычи угля в Кузбассе и сокращение занятости в отрасли. В сумме это похоже на переходный режим: система уже давит на традиционную угольную базу, но вынуждена опираться на существующие мощности, продлевая им жизнь. Для инвесторов это сигнал смотреть не только на генерацию, но и на устойчивость всей топливно‑энергетической связки по регионам.
💬 0