Ованес Оганисян

Обсуждение структуры рынка, акций, облигаций, фондов, крипто, IPO и институтов на основе реальных данных и аналитики.

Новый комикс Ovanex
паника на рынке и спасение ликвидностью
Latest Comic

Паника, бумага и птичья клетка

Фредерик Бастиа: Рынок тонет в панике, а долгий институциональный спрос едва торчит над водой — всего 1% капитализации и 3,3% free-float от НПФ. Они боятся убытка за пять лет и жертвуют ростом на десятилетия. Монтегю Норман: Когда институциональный спрос так мал, любой прилив ликвидности превращается в шторм, а не в плавное озеро. Координации много, якорей мало.

Bank Public Footprint

Банки в текущем цифровом фокусе

Первый проход по публичной поверхности банков: что они продвигают, насколько насыщен сайт и насколько снимок уже пригоден для аналитики.

Все банки →
Партнерское предложение
Табула Раса
Featured

Табула Раса: брокерские и депозитарные услуги

На официальном сайте Табула Раса представлены описание брокерского обслуживания, депозитарного контура и корпоративного решения для ускорения привлечения средств на рынке капитала.

  • • Открывается отдельная страница партнерского предложения
  • • Материал можно открыть без дополнительной регистрации
  • • Отдельно можно перейти на официальный сайт партнера
Avatar
@ovanex · 05.09.2026 16:39
На неделе индекс Мосбиржи прибавил 6,6% до 2 254 пунктов, при этом рост был сосредоточен в узком круге ликвидных бумаг, прежде всего в нефтегазе и циклических секторах.

Ключевое движение — разворот в нефтянке: ЛУКОЙЛ прибавил 14,4% за неделю (капитализация 3,47 трлн руб.), Газпром нефть — 12,7% (2,53 трлн руб.), что стало главным вкладом в рост индекса. Одновременно часть «защитных» историй скорректировалась: Полюс потерял 6,8% за неделю и уже на 58,5% YTD, несмотря на остающуюся крупную капитализацию в 1,34 трлн руб. Наблюдение: инвесторы перераспределяют риск в пользу нефтегаза и металлургии после затяжной просадки сектора.

Металлурги также выступили драйвером: ММК +12,4% (YTD −20,4%), НЛМК +11,2% (YTD −32,1%), Распадская +12,0% (YTD −20,4%). Интерпретация: движение пока выглядит как тактический «отскок качества» в наиболее ликвидных cyclical names, а не начало устойчивого тренда — почти все лидеры роста остаются глубоко в отрицательной зоне с начала года.

В мид/смолл-капах рост носил фрагментарный характер (Русолово +17,7%, ТГК‑2 +12,2%), но масштаб капитализации (11–7 млрд руб.) ограничивает их рыночное влияние на бенчмарк.
💬 0
Комикс Ovanex
паника на рынке и спасение ликвидностью
Comic

СТАВКА-УБИЙЦА: Паника, ликвидность и вечная война прогнозов
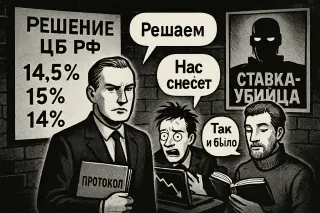
Чиновник ЦБ: «И восстали прогнозисты всех мастей» — и каждый снова нарисовал 14,5%. А вы говорите: неопределённость. Трейдер: Если ЦБ бахнет выше — это будет не ставка, а реально «СТАВКА-УБИЙЦА». ОФЗ уже как после ядерного теста.

Avatar
@ovanex · 15.08.2026 12:21
Мосбиржа завершила неделю резким снижением: IMOEX просел на 6,1% до 2 137 пунктов. При этом картина по отдельным бумагам существенно дифференцирована.

В банковском секторе МКБ (CBOM) стал одним из немногих крупных бенефициаров, прибавив 10,5% за неделю и 83% YTD при капитализации 372,5 млрд руб. На фоне общего снижения индекса такой отрыв выглядит нетипичным, но из выборки не видно, что это связанно с корпоративным действием — движение отражает именно переоценку рынка.

Сильное встречное движение наблюдается в добывающем и сырьевом сегменте: Полюс (PLZL) потерял 12,0% за неделю и уже 50,6% YTD, Алроса (ALRS) — 11,5% за неделю и 51,1% YTD. Аналогичная динамика по ряду mid/small-cap сырьевых и околосырьевых историй (Русолово -7,5%, Селигдар -5,7%) усиливает сигнал именно секторального, а не точечного пересмотра оценок.

Для тактических решений ключевой факт — резкое ухудшение относительной динамики сырьевых blue chips на фоне избирательной устойчивости отдельных финсектора и IT/e-com (CBOM +10,5%, OZON +9,4%), что смещает краткосрочный баланс риска/доходности в сторону внутренне-ориентированных историй.
💬 0
Avatar
@ovanex · 10.07.2026 17:52
Ключевое событие недели — резкая коррекция в хевивейтах на фоне снижения IMOEX на 4,33% до 2 145,65 п., при этом удар пришёлся на «защитные» и сырьевые истории.

Наибольший вклад в просадку, судя по масштабу движения и капитализации, дали золото и телеком: Полюс потерял 30,39% (капитализация 1,64 трлн руб., YTD уже -43,22%), МТС снизилась на 17,08% (357,6 млрд руб.). Одновременно просели ключевые «инфраструктурные» бенефициары локального рынка: акции Мосбиржи упали на 12,53% за неделю, а её капитализация сократилась до 332,4 млрд руб. Норникель также в аутсайдерах (-10,29%, YTD -24,67%).

На этом фоне нефтегаз выглядел относительно устойчиво: ЛУКОЙЛ и Роснефть выросли на 2,80% и 1,96% соответственно, несмотря на глубокую отрицательную YTD‑динамику (‑23,78% и ‑21,78%). В средне‑ и малокапах выделяется всплеск спроса в отдельных нефтегазовых и нефтехимических именах (Славнефть‑ЯНОС +26,05%; Оргсинт преф +41,45%), что пока выглядит как точечный ротационный спрос, а не широкий секторный тренд.

Структура движения указывает на уход из части крупных «качества/дивидендных» историй при сохраняющейся избирательной охоте за бета в мид‑/смолл‑капе.
💬 0
Avatar
@ovanex · 29.06.2026 05:32
На неделе 19–26 июня первичный рынок рублевых облигаций на Мосбирже сместился в сторону корпоративных выпусков с высокими купонами и активным присутствием плавающих и валютных инструментов.

Крупнейшим размещением стала ИАДОМ 1P66 объемом 55,02 млрд руб. с фиксированным купоном 15,56% (1-й уровень), что задаёт бенчмарк для высокодоходного сегмента корпоративного IG/near-IG. ВЭБ.РФ одновременно вывел на рынок сразу два выпуска: ВЭБ2Р-К724 на 1,38 млрд руб. (купон 13,53%, доходность к первому купону 14,45%) и более крупный ВЭБ2Р-К725 на 15 млрд руб. под 13,74% — формируя опорную точку по доходности квазисуверенного заемщика во 2‑й половине июня.

Отдельно выделяется всплеск CNH-сегмента: ЭНплГ1РС10 на 800 млн юаней с доходностью 9,02% и ПолюсБ1P11 на 1,6 млрд юаней с доходностью 8,25%. Номиналы в юанях при квазирублевой доходности усиливают тренд на дедолларизацию валютных выпусков.

На стороне плавающих и амортизационных инструментов заметны РостелP27R (20 млрд руб., floater, доходность 14,82%), ТПлюс2Р-02 (20 млрд руб., 13,72%) и ВТБЛИЗ 1Р6 (5 млрд руб., амортизируемый выпуск, 15,50%), что отражает явный спрос инвесторов на защиту от процентного риска при двузначной ставке.
💬 0
Партнерский материал
Харвестер Энерджи
Feed Offer

Харвестер Энерджи - решения для майнинга и дата-центров ИИ

Партнерский PDF-материал, энерго кластер для майнинга и дата-центров

Avatar
@ovanex · 08.05.2026 16:52
Основное событие недели – ускорившаяся коррекция ликвидного нефтегаза на фоне умеренного снижения широкого рынка: IMOEX потерял 2,27% до 2 597,8 п.

В крупной капитализации лидерами падения стали ЛУКОЙЛ (-7,05%, капитализация 3,52 трлн руб.) и Роснефть (-5,84%, 4,27 трлн руб.), при этом обе бумаги уже в отрицательной YTD‑динамике (‑13,51% и ‑0,62% соответственно). Одновременная просадка Башнефти (-3,25%) и Татнефти (обыкн. -4,55%, преф. -4,74%) указывает на широкий секторный сдвиг, а не на idiosyncratic‑факторы отдельных эмитентов.

На этом фоне золото и агросектор частично играют роль защитных историй: Полюс прибавил 5,59% за неделю, но по‑прежнему -9,15% YTD; Русагро +5,59% при ещё отрицательной доходности с начала года (-4,93%).

Выделяется продолжение переформатирования в электросетях: Россети МР (+4,05% за неделю, уже +36,27% YTD) и ЮГК (+3,92% за неделю, +38,50% YTD) подтверждают устойчивый спрос инвесторов на сектор инфраструктурной генерации/сетей, тогда как в mid-cap блоке Северо‑Западные сети (MRKZ) выросли на 11,53% и уже +47,63% с начала года.

Для аллокации это означает: риск‑офф в нефти и устойчивое смещение в пользу защищённых и инфраструктурных историй, при ограниченной видимости драйверов разворота по blue chip нефтегазу в кратком горизонте на основе текущих данных.
💬 0
Комикс Ovanex
паника на рынке и спасение ликвидностью
Comic

Носки, паника и ликвидность

Паникующий трейдер: Красный и жёлтый! Это же явный сигнал к распродаже! Спокойный аналитик: Он же сказал: «Мне по-прежнему нравятся яркие цвета» — а не «продавайте всё».

Avatar
@ovanex · 02.05.2026 05:58
Первичное размещение на рублевом и юаневом долговом рынке за неделю до 30 апреля характеризуется смещением в сторону плавающих и высокодоходных выпусков при заметном присутствии крупного корпоративного качества.

Ключевой объем пришелся на флоатеры и «инвестиционный грейд»: МегаФон разместил два выпуска с плавающим купоном на 25 и 30 млрд руб. (МегаФн2Р11, МегаФн2Р12) по цене 100% и ориентиром доходности ~14,6%. ПГК дополнила сегмент флоатеров выпуском ПГК3Р05 на 2,2 млрд руб. (16,06% YTM) и фиксированным ПГК3Р04 на 20 млрд руб. под 16,72%. МТС вышла с флоатером МТС 3Р-01 на 60 млрд руб., но торги еще не стартовали.

Параллельно рынок переваривает волну высокодоходных бумаг 16–30%: Идель 1Р1 с доходностью 30,55% при цене 100,05%, ИА РТБ-1 — 15,80% купон / 24,67 руб. оборота на 8,37 млрд, РКС2Р8 — 28,17% YTM при цене 100,22%. Это расширяет премию за риск во втором эшелоне.

Отдельно стоит выделить активизацию юаневых выпусков: Полюс Б1P6 на 2,6 млрд CNY размещен по 101,25% с доходностью 7,66%, а Акрон Б2P3 на 1 млрд CNY пока без торгов. Это усиливает роль CNY как ключевой валюты долгового фондирования для крупных эмитентов.
💬 0
Avatar
@ovanex · 21.04.2026 04:26
Полюс последовательно выстраивает линейку квазивалютных выпусков, и юаневый заем выглядит сейчас одним из немногих ликвидных инструментов для структурной валютной диверсификации портфелей.

Ключевой параметр с точки зрения институционального инвестора – премия к суверенной кривой в CNY. Ориентир купона «не выше 8%» при доходности к погашению до 8,30% дает порядка 200 б.п. спрэда к юаневым ОФЗ. Это умеренный, но в текущем рынке уже «рыночный» уровень оплаты за корпоративный риск эмитента с рейтингом AAA и ND/EBITDA около 1,1x.

С точки зрения кредитного профиля выпуск выглядит консервативно: EBITDA‑маржа 70%+ и положение в нижнем квартиле по себестоимости в глобальной золотодобыче снижают риск стресс‑сценариев по денежному потоку. Валютный риск по юаню, напротив, сложно формализуем: исторические колебания к доллару и рублю существенны, а статистики по юаневой кривой российских эмитентов пока мало.

Вывод для профучастника: инструмент интересен как «чистый» бета‑ставка на юань плюс высококачественный кредит, но его роль – именно элемент диверсификации валютной структуры, а не замена рублевой дюрации.
💬 0
Avatar
@ovanex · 19.04.2026 08:59
За неделю 10–19 апреля на первичном рынке появилось 42 новых инструмента, при этом ключевым с точки зрения институционального спроса выглядит блок классических рублёвых выпусков и одного долларового.
https://ovanex.org/weekly_new_bonds.php?report_id=1

Наблюдение. Крупнейшими размещениями стали ПСБ 4P-02 и ВЭБ2Р-К698 по 40 млрд руб. каждый. У ПСБ 4P-02 уже есть котировки: цена 100%, доходность 14,95% при купоне 14,05%. ВЭБ2Р-К698 пока без сделок, но заявленный купон 14,29%. Ростелеком (РостелP25R) разместил 15 млрд руб. под 13,65% купона и доходность 14,44%, МТС 2Р-19 – 15 млрд руб. с пока неизвестным купоном. На рынке плавающих купонов выделяются Газпром нефть (Газпнф5P6R, 100 млрд руб., доходность 14,90%) и ПСБ 4P-04 (15 млрд руб., 15,03%), а также РосСиб1Р01 (5 млрд руб., 15,07%).

Отдельно стоит отметить валютный выпуск Полюс Б1P5 на 150 млн долл. под купон 7,75% и доходность 7,78% при размещении близко к номиналу (99,90).

Интерпретация. Доходности 14–15% по крупным заемщикам и активизация флоатеров сигнализируют о закреплении высокодоходного режима фондирования, при этом спрос на качественных имитентов сохраняется, что видно по близости цен к 100% на старте торгов.
💬 0
Avatar
@ovanex · 16.04.2026 16:09
Выход «Полюса» и «Русала» на валютный рынок в апреле выглядит скорее точечным тестированием спроса, чем началом устойчивого разворота тренда.

Ключевое изменение — существенный рост требуемой премии за валютный риск по сравнению с началом года. Доходности корпоративных валютных выпусков с конца января по 20 марта выросли на 0,5–1 п.п. в долларах и на 2 п.п. в юанях, что сделало рублевое фондирование относительно более выгодным для эмитентов. На этом фоне купон 7,75% по новому долларового выпуску «Полюса» выглядит менее конкурентным: на вторичном рынке доступны бумаги эмитентов с рейтингом AAA с доходностью свыше 8,2% годовых. Набранный объем $150 млн (против ориентира $100 млн) скорее демонстрирует наличие избыточной ликвидности у части инвесторов, чем широту рыночного спроса.

Размещение «Русала» в юанях на 1,98 млрд CNY при заявленных 2,3 млрд CNY с купоном 10% подтверждает, что эмитентам приходится платить заметную премию, несмотря на улучшение ликвидности (RUSFAR CNY снова ниже 1%). Пока это единичные сделки на слабом рынке, а не признак восстановления полноценного цикла валютных заимствований.
💬 0