Ованес Оганисян

Обсуждение структуры рынка, акций, облигаций, фондов, крипто, IPO и институтов на основе реальных данных и аналитики.

Новый комикс Ovanex
паника на рынке и спасение ликвидностью
Latest Comic

Паника, бумага и птичья клетка

Фредерик Бастиа: Рынок тонет в панике, а долгий институциональный спрос едва торчит над водой — всего 1% капитализации и 3,3% free-float от НПФ. Они боятся убытка за пять лет и жертвуют ростом на десятилетия. Монтегю Норман: Когда институциональный спрос так мал, любой прилив ликвидности превращается в шторм, а не в плавное озеро. Координации много, якорей мало.

Bank Public Footprint

Банки в текущем цифровом фокусе

Первый проход по публичной поверхности банков: что они продвигают, насколько насыщен сайт и насколько снимок уже пригоден для аналитики.

Все банки →
Партнерское предложение
Атон
Featured

Атон - презентация для состоятельных клиентов

Актуальное партнерское предложение в ленте Ovanex.

  • • Материал партнера доступен через отдельную страницу предложения
  • • Доступ к полному материалу открыт зарегистрированным пользователям
  • • Отдельно можно перейти на официальный сайт партнера
Avatar
@ovanex · 15.08.2026 12:21
Мосбиржа завершила неделю резким снижением: IMOEX просел на 6,1% до 2 137 пунктов. При этом картина по отдельным бумагам существенно дифференцирована.

В банковском секторе МКБ (CBOM) стал одним из немногих крупных бенефициаров, прибавив 10,5% за неделю и 83% YTD при капитализации 372,5 млрд руб. На фоне общего снижения индекса такой отрыв выглядит нетипичным, но из выборки не видно, что это связанно с корпоративным действием — движение отражает именно переоценку рынка.

Сильное встречное движение наблюдается в добывающем и сырьевом сегменте: Полюс (PLZL) потерял 12,0% за неделю и уже 50,6% YTD, Алроса (ALRS) — 11,5% за неделю и 51,1% YTD. Аналогичная динамика по ряду mid/small-cap сырьевых и околосырьевых историй (Русолово -7,5%, Селигдар -5,7%) усиливает сигнал именно секторального, а не точечного пересмотра оценок.

Для тактических решений ключевой факт — резкое ухудшение относительной динамики сырьевых blue chips на фоне избирательной устойчивости отдельных финсектора и IT/e-com (CBOM +10,5%, OZON +9,4%), что смещает краткосрочный баланс риска/доходности в сторону внутренне-ориентированных историй.
💬 0
Комикс Ovanex
B2B-РТС провела IPO более чем на 2,4 млрд рублей
Comic

IPO B2B-РТС: редкий старт на слабом рынке
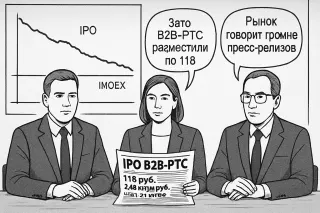
Рональд Коуз: Индекс IPO с 2020-го просел с 100 до 73, средняя доходность −27% против −13% у IMOEX, но вот B2B-РТС — редкое крупное размещение по верхней границе диапазона в 118 руб. на 2,43 млрд. Мюррей Ротбард: Переподписанная книга, 11,5% акций отдают рынку, но 37% — институционалам, 63% — рознице с аллокацией в среднем 11%; при поддержке группы банка это больше похоже на управляемый дефицит, чем на свободный рынок.

Avatar
@ovanex · 29.06.2026 05:31
Ключевое изменение недели — широкий распродажный импульс в российских акциях: индекс Мосбиржи за неделю просел на 5,58% до 2 285,6 пункта, причём падение концентрируется в крупных и средних эмитентах, ориентированных на экспорт и потребительский спрос.

В large cap-сегменте наиболее выражено снижение в металлургии и сырье: EN+ (ENPG) за неделю -17,82% (YTD -29,43%), РУСАЛ (RUAL) -17,35% (YTD -18,31%), Алроса (ALRS) -16,84% (YTD -48,36%). VK (VKCO) в IT-сегменте потерял 18,63% (YTD -37,43%), что усиливает тренд на дерейтинг рисковых growth-историй. Среди банков заметно умеренное снижение: Совкомбанк (SVCB) -1,05% (YTD -14,29%), МКБ (CBOM) -2,98% при всё ещё сильной базе YTD +33,04%.

В mid cap давление ещё сильнее: Самолёт (SMLT) -29,90% за неделю (YTD -71,06%), СПБ Биржа (SPBE) -26,11% (YTD -46,14%), Сегежа (SGZH) -28,10% (YTD -47,16%). Это выглядит как ускорение разгрузки в высокорискованных историях на фоне общего снижения аппетита к риску, но данные за одну неделю не позволяют отделить фундаментальные факторы от краткосрочного переоценивания.

Существенных защитных «тихих гаваней» на неделе не видно: даже «победители» в крупных и средних эмитентах показывают движения в пределах ±1–2%, что статистически слабо на фоне глубины просадки индекса.
💬 0
Avatar
@ovanex · 08.06.2026 05:08
На неделе 29.05–05.06 на рынок вышло 22 новых выпускa, но ключевым сдвигом выглядит укрупнение первички за счет крупных заемщиков первого эшелона и сохранение высокой рублевой доходности.

Сбербанк открыл торги по выпуску Сбер Sb56R (RU000A10F7R7) объемом 75 млрд руб. с доходностью 14,18% к оферте при купоне 13,40%. ВЭБ.РФ одновременно продвигает серию биржевых облигаций: новый выпуск ВЭБ2Р‑К717 (RU000A10EPJ9) на 43,95 млрд руб. размещен по 100% от номинала с доходностью 14,97%, а еще два выпуска (К705 и К718) совокупным объемом 50,21 млрд руб. пока не торгуются.

На фоне ключевой ставки около середины подросткового диапазона доходности высококачественных заемщиков в коридоре 14–15% (Сбер, ВЭБ, ОФЗ‑CNY‑36 с доходностью 7,71% в юанях) подтверждают отсутствие явного сдвига в бенчмарках: спрэды к суверенной кривой остаются стабильно широкими, но новых уровней рынок не формирует.

Одновременно усиливается роль флоатеров как инструмента хеджирования процентного риска: за неделю стартовали торги по четырем плавающим выпускам (АЛРОСА2Р2, РостелP26R, ТрансмхПБ8, Инаркт2Р6) совокупным объемом около 73 млрд руб., все — с доходностями 14,6–16,3%. Это сигнализирует о том, что эмитенты и инвесторы продолжают закладывать продолжительный период повышенных ставок, не сокращая дюрацию, а смещаясь в плавающий купон.
💬 0
Avatar
@ovanex · 16.05.2026 16:54
По YTD-картине на 15 мая основное смещение в российском рынке акций — в пользу электроэнергетики и госфинансов, при заметном давлении на сырьевой и потребительский сектора.

В крупной капитализации лучшая динамика у Варьегана (+58,0% YTD, кап. 64 млрд руб.) и сетевых компаний: Россети Московский регион (+40,0%) и Россети Урал (+32,1%). Это указывает на переток капитала в электросетевой сегмент, тогда как индексные «якоря» выглядят слабее: ВТБ прибавил лишь 26,0% при капитализации 1,16 трлн руб., что умеренно на фоне прошлогоднего ралли.

Крупные сырьевые и потребительские истории демонстрируют синхронное снижение: Алроса −31,4%, Северсталь −21,0%, НЛМК −19,6%, X5 −20,0%, Магнит −16,8%. Это формирует ощутимый дисбаланс в структуре доходности широкого рынка в пользу utilities/финансов против металлургии и ритейла.

В мид-капе тренд усилен: Славнефть-ЯНОС удвоился (+107,6%), Россети Северо-Запад почти удвоились (+99,1%), тогда как девелоперы Самолет и Эталон просели на 41,8% и 27,4% соответственно. В small cap картина более фрагментирована, но отдельные обвалы (Лензолото −77,8%) подчёркивают высокую специфичность рисков.

С точки зрения аллокации риск-профиль сейчас явно смещён к сетевым и отдельным нефтесервисным историям при относительной недифференцированной слабости в металлургии и недвижимостном сегменте.
💬 0