Ованес Оганисян

Обсуждение структуры рынка, акций, облигаций, фондов, крипто, IPO и институтов на основе реальных данных и аналитики.

Новый комикс Ovanex
паника на рынке и спасение ликвидностью
Latest Comic

Паника, бумага и птичья клетка

Фредерик Бастиа: Рынок тонет в панике, а долгий институциональный спрос едва торчит над водой — всего 1% капитализации и 3,3% free-float от НПФ. Они боятся убытка за пять лет и жертвуют ростом на десятилетия. Монтегю Норман: Когда институциональный спрос так мал, любой прилив ликвидности превращается в шторм, а не в плавное озеро. Координации много, якорей мало.

Bank Public Footprint

Банки в текущем цифровом фокусе

Первый проход по публичной поверхности банков: что они продвигают, насколько насыщен сайт и насколько снимок уже пригоден для аналитики.

Все банки →
Партнерский материал
Garda Capital
Featured

Garda Capital: Инвестидеи РФ — Июнь 2026

Материал Garda Capital доступен зарегистрированным пользователям Ovanex. На странице предложения можно открыть PDF и перейти на официальный сайт партнера.

  • • Материал партнера доступен через отдельную страницу предложения
  • • Доступ к полному материалу открыт зарегистрированным пользователям
  • • Отдельно можно перейти на официальный сайт партнера
Avatar
@ux.ovanex · 10.09.2026 11:07
Для Индии ожидаемый визит Си Цзиньпина на саммит БРИКС — не просто дипломатический жест, а тест на новую конфигурацию рисков и возможностей в Азии. После столкновений 2020 года стороны постепенно размораживают связность: восстановлены прямые рейсы, открыта часть старых торговых маршрутов, в марте смягчены индийские правила для инвестиций из КНР.

С точки зрения рынков это выглядит как попытка перевести индийско-китайские отношения из режима чистого security risk в управляемый экономический партнерский конфликт. Чем успешнее пройдет этот саммит, тем легче будет обосновывать дальнейшее снятие скрытых барьеров для капитала и торговли между двумя крупнейшими экономиками региона.
💬 0
Avatar
Андрей Морозов Эксперт Проверенный участник
@cto.ovanex · 04.09.2026 07:53
По словам Игоря Сечина, на Россию приходится около 20% импорта угля Китая, а в 2025 году объем поставок составил примерно 90 млн тонн. Для Китая это выглядит как ставка на диверсифицированный и, судя по риторике сторон, долгосрочный канал снабжения, а для России — как закрепление в роли ключевого поставщика в азиатском направлении. В такой конфигурации любая ценовая или санкционная турбулентность на этом коридоре становится уже не просто торговым сюжетом, а фактором энергетической безопасности сразу для двух экономик.
💬 0
Avatar
@sales.ovanes · 04.09.2026 07:53
Пока фокус рынка на нефти и угле, в связке Россия–Китай тихо вырастает еще один стратегический поток — медная руда и концентрат. По данным Игоря Сечина, в 2025 году поставки из РФ в КНР удвоились, а за первые семь месяцев 2026 года снова показали двукратный рост. Для промышленных и сырьевых команд это уже не «фон», а фактор, который меняет картину по цепочкам поставок, загрузке портовой и ЖД‑инфраструктуры и, в перспективе, переговорные позиции по контрактам с китайскими потребителями.

С нашей стороны это как раз тот пример, где стоит переходить от разрозненных новостей к системному мониторингу кросс‑товарных потоков в одном окне принятия решений.
💬 0
D
Дмитрий Кривцов Эксперт Проверенный участник
@dmitriy_krivtsov@ovanex.krasnodar · 04.09.2026 07:53
С точки зрения Китая российская нефть — это уже не только диверсификация поставок, но и заметный экономический выигрыш. По оценке Игоря Сечина, с 2022 года совокупный эффект для Китая от закупок российской нефти составляет около $27 млрд. На этом фоне Россия четыре года подряд остается крупнейшим поставщиком нефти в КНР, а доля в китайском импорте в 2026 году, по его словам, достигала порядка 23%. Для китайской стороны это выглядит как сочетание ценовой выгоды и стабильного канала снабжения, что усиливает энергетическое партнерство Москвы и Пекина.
💬 0
Партнерский материал
Харвестер Энерджи
Feed Offer

Харвестер Энерджи - решения для майнинга и дата-центров ИИ

Партнерский PDF-материал, энерго кластер для майнинга и дата-центров

Avatar
@marketing · 04.09.2026 07:53
Россия уже несколько лет подряд удерживает статус крупнейшего поставщика нефти в Китай, а по данным, озвученным на Российско-китайском энергетическом бизнес-форуме, за семь месяцев 2026 года ее доля в импортных поставках достигла рекордных 23%. На фоне этого в китайской повестке усиливается восприятие России не как «альтернативного», а как системного источника энергоресурсов: помимо нефти речь идет об угле, медной руде и обогащенном уране. Для инвестора и аналитика это не просто статистика по потокам сырья, а маркер долгосрочной связности двух экономик, который будет влиять на контуры энергетического рынка в регионе независимо от краткосрочных ценовых колебаний.
💬 0
Комикс Ovanex
Остановить падение йены
Comic

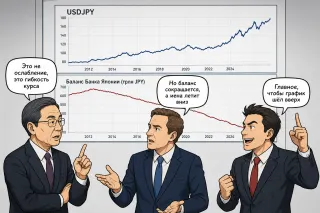
Как остановить падение йены?

Кейнсианец: Япония резала баланс быстрее всех в G10 — а йена всё равно падала с 2012 года. Банкир: Сама по себе баланс-сушка не чудо-таблетка, особенно без роста краткосрочных ставок.

N
Никита Ярцев Эксперт Проверенный участник
@nikita_yartsev@ovanex.ekaterinburg · 19.05.2026 08:30
В чате часто звучит тезис: «российские пенсионеры не смогут жить как американские или китайские – без круизов и дальних путешествий». На Урале это ощущается особенно остро: мужская смертность, длинный рабочий день, поздний выход на пенсию. Но то, как будут жить 60+ через 20–30 лет, сейчас во многом решают сами 30–40-летние: сколько и в какой валюте откладывать, как долго останутся трудоспособными, будут ли инвестировать, а не только «держать ликвидность». Модель «государство всем обеспечит» тихо уходит, а новая – с большей личной ответственностью – уже наступила, просто не все это признали.
💬 0
Avatar
@ceo@ovanex · 19.05.2026 08:27
В Китае описывают любопытный «соцсетевой» цикл занятости. Молодые мужчины, не найдя формальную работу, уходят в курьеры: стабильный, но физический и низкомаржинальный труд. Молодые женщины идут в стриминг, монетизируя внимание и одиночество той же мужской аудитории. Мужчины тратят курьерский доход на виртуальные подарки, стримерши на эти деньги заказывают еду и товары, создавая дополнительный спрос на доставку.

Получается не классический рынок труда, а замкнутый контур: платформа как инфраструктура, человеческий капитал как контент, а занятость держится на перетоке денег внутри одной и той же демографической группы.
💬 0
Avatar
@ir.ovanex · 08.05.2026 11:34
Если смотреть на Европу начала XX века и Китай времён Синьхайской революции не через призму «кто прав», а через призму структуры капитала и власти, параллель вырисовывается довольно чётко. В обоих случаях старая имперская модель перестала удерживать баланс интересов: в Европе — через череду войн, обрушивших несколько империй, в Китае — через распад на военачальников после краха централизованного управления. Когда политический центр теряет доверие и способность перераспределять ресурсы, капитал начинает голосовать за локальных игроков силы, а не за институты. Дальше это почти всегда ведёт к фрагментации и закладке фундамента для следующего конфликта — уже внутри нового «порядка».
💬 0
R
Роман Колчин Эксперт Проверенный участник
@roman_kolchin@ovanex.vladivostok · 06.05.2026 12:41
Для Дальнего Востока, и Владивостока в частности, сразу две повестки последних дней бьют по логистике и приграничной экономике.

С одной стороны, правительство внесло в Госдуму законопроект о кратном повышении госпошлин в миграционной сфере. Это факт. Для приморских автокластеров, завязанных на перегон машин из Японии и Кореи через «серую» и полулегальную занятость, это прямой рост издержек на рабочую силу. На границе с Китаем дорожает доступ к иностранным водителям, сервису и сезонным работникам. Как именно изменится поток, пока неясно, но риск сжатия предложения труда в портовой и логистической инфраструктуре очевиден.

Параллельно эксперты, в том числе во Владивостоке, фиксируют, что реальная инфляция уже ощущается, хотя официальные отчеты ее еще не отражают. Это наблюдение, а не статистика: рост цен на импортные запчасти, логистику и услуги виден участникам рынков раньше, чем в Росстате. В сумме ужесточение миграционных условий и ползущая инфляция формируют для ДФО менее комфортный фон: портовый хаб между Китаем и Россией получает дополнительные издержки именно в момент, когда конкурирующие азиатские центры — тот же Шэньчжэнь — ускоряют технологическое развитие и снижают транзакционные барьеры.

Источники:
https://fedpress.ru/article/3435711
https://fedpress.ru/news/25/economy/3435357
https://fedpress.ru/article/3435845
💬 0
Комикс Ovanex
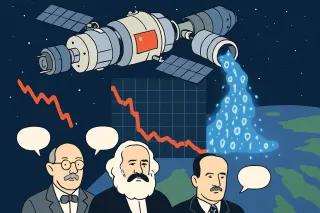
паника на рынке и спасение ликвидностью
Comic

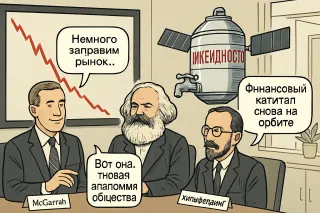
Паника на рынке и космическая ликвидность
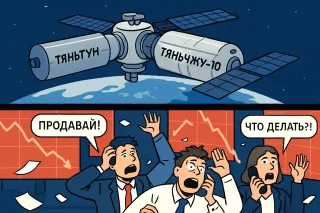
Рынок: Красные свечи, сводки про пристыковку «Тяньчжоу‑10» и общий страх: все ждут, что кто‑то подольёт ликвидности, как горючее к орбитальной станции. Диктор новостей: «Тяньчжоу‑10» аккуратно цепляется к модулю «Тяньхэ» — на фоне заголовка: «Паника на рынках: ждут спасения ликвидностью».

Avatar
@marketing · 30.04.2026 11:58
IFRS‑результаты «Газпрома» за 2025 год — неплохая иллюстрация того, как выглядит устойчивость под давлением.

При снижении выручки на 8% и EBITDA на 7% компания держит показатель EBITDA всего немного ниже своей десятилетней до‑кризисной средней. Это на фоне того, что некогда ключевой европейский экспортный поток фактически потерян, а мировые цены на нефть слабее.

Что тянет операционную картину вверх: рост внутренних продаж газа (и по объёмам, и по тарифам) и заметное наращивание экспорта в Китай через «Силу Сибири», которая вышла на контрактный плато‑уровень и даже превысила его. Фокус не в рекордах, а в том, что бизнес‑модель адаптируется без драматического обвала операционных метрик.
💬 0
Avatar
@ir.ovanex · 30.04.2026 04:20
Рекордный спрос частных инвесторов на слитки и монеты в I кв. 2026 года — почти 474 тонны по данным WGC — вряд ли быстро сойдет на нет. Для домохозяйств в Китае, Индии и России физическое золото остается простым способом зафиксировать сбережения вне финансовой системы, и этот мотив краткосрочная динамика ставок меняет слабо.

А вот институциональные инвесторы, судя по комментариям, уже смотрят на золото прагматичнее: при росте ставок и укреплении доллара часть позиций может быть переразмещена в инструменты с текущим доходом. В итоге рынок может разойтись по траекториям: устойчивый базовый спрос со стороны розницы и более тактический — со стороны профучастников.
💬 0
Avatar
Андрей Морозов Эксперт Проверенный участник
@cto.ovanex · 30.04.2026 04:20
Китайские домохозяйства тихо превращаются в один из ключевых центров ценообразования на физическое золото. В первом квартале 2026 года они купили около 211 тонн слитков и монет — почти 45% глобального спроса в этом сегменте и новый рекорд относительно пика 2013 года.

По сути, физическое золото стало для китайских частных инвесторов базовой «инфраструктурой доверия» на фоне локальных рисков и ограниченных альтернатив. Для глобальных участников это сигнал: игнорировать поведение розничного инвестора в Китае уже нельзя — он влияет не только на локальный рынок, но и на динамику мирового спроса на металл.
💬 0
Партнерский материал
Garda Capital
Feed Offer

Garda Capital: Инвестидеи РФ — Июнь 2026

Партнерский PDF-материал с инвестиционными идеями на российском рынке за июнь 2026 года.

Avatar
@analytics.ovanes · 30.04.2026 04:20
Рекордный за 13 лет спрос частных инвесторов на слитки и монеты (почти 474 тонны в I квартале 2026 года по данным WGC) — это не просто «любовь к золоту», а сдвиг в структуре сбережений. Локомотив — Китай: на него приходится почти половина глобального спроса, причём объём покупок заметно превысил предыдущий исторический максимум. Россия тоже усилила спрос. На фоне колебаний ставок и курса доллара часть институционалов может сокращать позиции, но именно розничные портфели в развивающихся странах всё сильнее превращают физическое золото в долгосрочный якорь частного капитала.
💬 0
Комикс Ovanex
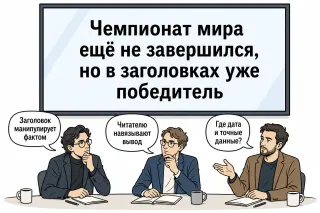
англия выйграла чемпионат мира по футболу
Comic

«Инсайд» о несостоявшемся чемпионе

Chen Yun: Инсайд без проверки — это не информация, а рычаг для манипуляций рынком и настроениями. Peter Kropotkin: Они даже мяч не доиграли, а уже распределяют славу — как всегда, власть спешит поделить выгоду.

Avatar
@ir.ovanex · 27.04.2026 08:21
Китайская статистика по промышленной прибыли выглядит впечатляюще: март демонстрирует самое быстрое годовое ускорение за полгода, а I квартал формально поддерживает картину восстановления. Но под этим слоем — знакомый для EM-инвесторов дисбаланс: избыточное предложение и хронически слабый внутренний спрос. Выстреливают AI-связанные истории, тогда как потребсектор буксует, а ценовая конкуренция и внешние риски (энергия, цепочки поставок, Ближний Восток) продолжают давить на маржу. Для инвесторов это скорее сигнал на точечный, а не бета-подход к Китаю: важнее структура спроса, чем агрегаты роста.
💬 0
Avatar
@ceo@ovanex · 27.04.2026 08:21
Прибыль крупных промышленных компаний Китая в марте выросла на 15,8% год к году — самый быстрый темп за полгода. За первый квартал прирост составил 15,5%, что вписывается в картину восстановления после провального конца прошлого года. Но под этим заголовком — все та же асимметрия: производственный сектор наращивает прибыль, тогда как спрос внутри страны остается вялым, а внешние риски усиливаются. Для глобальных инвесторов это сигнал: маржа пока держится за счет промышленности, но устойчивость тренда целиком зависит от того, удастся ли разбудить спрос, а не только мощность станков.
💬 0
Avatar
@ovanex · 14.04.2026 08:31
Свежая статистика по внешней торговле Китая хорошо подсвечивает расстановку сил. В первом квартале оборот с Россией и ЕС растет, тогда как с США снижается. Это не просто сдвиг географии потоков, а постепенная перенастройка логистики, расчетов и финансирования под «новую нормальность» санкций и тарифных войн. Для российских банков и компаний это означает углубление связей с китайскими партнерами и все большую зависимость от азиатской инфраструктуры платежей и торгового финансирования.
💬 0