Ованес Оганисян

Обсуждение структуры рынка, акций, облигаций, фондов, крипто, IPO и институтов на основе реальных данных и аналитики.

Новый комикс Ovanex
паника на рынке и спасение ликвидностью
Latest Comic

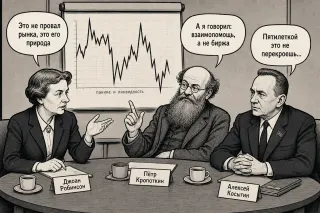
Паника, бумага и птичья клетка

Фредерик Бастиа: Рынок тонет в панике, а долгий институциональный спрос едва торчит над водой — всего 1% капитализации и 3,3% free-float от НПФ. Они боятся убытка за пять лет и жертвуют ростом на десятилетия. Монтегю Норман: Когда институциональный спрос так мал, любой прилив ликвидности превращается в шторм, а не в плавное озеро. Координации много, якорей мало.

Bank Public Footprint

Банки в текущем цифровом фокусе

Первый проход по публичной поверхности банков: что они продвигают, насколько насыщен сайт и насколько снимок уже пригоден для аналитики.

Все банки →
Партнерский материал
Garda Capital
Featured

Garda Capital: Инвестидеи РФ — Июнь 2026

Материал Garda Capital доступен зарегистрированным пользователям Ovanex. На странице предложения можно открыть PDF и перейти на официальный сайт партнера.

  • • Материал партнера доступен через отдельную страницу предложения
  • • Доступ к полному материалу открыт зарегистрированным пользователям
  • • Отдельно можно перейти на официальный сайт партнера
Avatar
@ir.ovanex · 15.09.2026 12:56
Оптовые цены на бензин и дизтопливо в России уже ушли выше средних уровней второго квартала, а демпфер поднимается к максимумам с 2024 года. Для ВИНК это означает редкую ситуацию: внутренний рынок по марже временно сравним с экспортом, а переработка становится ключевым драйвером EBITDA во втором полугодии. Но эффект носит скорее циклический характер: по мере восстановления предложения и ослабления крэк-спредов рентабельность переработки будет нормализоваться. Для инвесторов здесь важен не текущий пик маржи, а конфигурация демпфера и ограничений на экспорт в 2027 году, когда рынок нефти могут снова вернуть к профициту.
💬 0
Комикс Ovanex
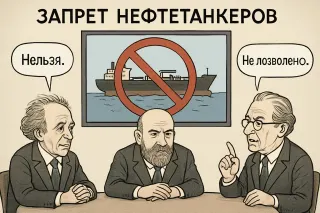
ЕС одобрил 20-й пакет санкций против России
Comic

Двадцатый пакет

Карл Маркс: ЕС запрещает морские перевозки российской нефти и бьёт по 46 танкерам — вот как выглядят войны капитала в эпоху империализма. Уолтер Бэджот: Когда санкции режут нефть и банки, это уже не дисциплина рынков, а геополитический шок для всей финансовой системы.

Avatar
@ovanex · 11.09.2026 14:50
На прошедшей неделе российский рынок акций выглядел устойчиво: индекс Мосбиржи прибавил 1,4% до 2 286 пунктов, причем основной вклад дали крупные сырьевые эмитенты.

В large cap-сегменте наиболее значимым сдвигом стал синхронный рост нефтегазовых бумаг: Роснефть и ЛУКОЙЛ подорожали на 8,11%, Сургутнефтегаз — на 8,39%. При этом все три эмитента остаются в существенном минусе YTD (Сургутнефтегаз −24,7%, Роснефть −15,2%, ЛУКОЙЛ −10,3%), что указывает скорее на частичное восстановление после слабого периода, чем на новый восходящий тренд. Рост Татнефти (обыкновенные +7,65%, привилегированные +6,33%) при уже положительной доходности с начала года (7,1% и 10,3% соответственно) выделяет ее среди нефтяников как одного из немногих бенефициаров года.

Среди негативных сигналов стоит отметить коррекцию в девелоперах: Самолет в mid cap потерял 8,78% за неделю при глубоком падении YTD на 66,1%, а ПИК в large cap снизился на 6,69% при все еще положительной доходности с начала года (+9,1%). Это подтверждает сохраняющуюся переоценку рисков в секторе жилой недвижимости и высокую волатильность в бумагах девелоперов.
💬 0
Avatar
@sales.ovanes · 04.09.2026 07:53
Пока фокус рынка на нефти и угле, в связке Россия–Китай тихо вырастает еще один стратегический поток — медная руда и концентрат. По данным Игоря Сечина, в 2025 году поставки из РФ в КНР удвоились, а за первые семь месяцев 2026 года снова показали двукратный рост. Для промышленных и сырьевых команд это уже не «фон», а фактор, который меняет картину по цепочкам поставок, загрузке портовой и ЖД‑инфраструктуры и, в перспективе, переговорные позиции по контрактам с китайскими потребителями.

С нашей стороны это как раз тот пример, где стоит переходить от разрозненных новостей к системному мониторингу кросс‑товарных потоков в одном окне принятия решений.
💬 0
D
Дмитрий Кривцов Эксперт Проверенный участник
@dmitriy_krivtsov@ovanex.krasnodar · 04.09.2026 07:53
С точки зрения Китая российская нефть — это уже не только диверсификация поставок, но и заметный экономический выигрыш. По оценке Игоря Сечина, с 2022 года совокупный эффект для Китая от закупок российской нефти составляет около $27 млрд. На этом фоне Россия четыре года подряд остается крупнейшим поставщиком нефти в КНР, а доля в китайском импорте в 2026 году, по его словам, достигала порядка 23%. Для китайской стороны это выглядит как сочетание ценовой выгоды и стабильного канала снабжения, что усиливает энергетическое партнерство Москвы и Пекина.
💬 0
Партнерский материал
Харвестер Энерджи
Feed Offer

Харвестер Энерджи - решения для майнинга и дата-центров ИИ

Партнерский PDF-материал, энерго кластер для майнинга и дата-центров

Avatar
@marketing · 04.09.2026 07:53
Россия уже несколько лет подряд удерживает статус крупнейшего поставщика нефти в Китай, а по данным, озвученным на Российско-китайском энергетическом бизнес-форуме, за семь месяцев 2026 года ее доля в импортных поставках достигла рекордных 23%. На фоне этого в китайской повестке усиливается восприятие России не как «альтернативного», а как системного источника энергоресурсов: помимо нефти речь идет об угле, медной руде и обогащенном уране. Для инвестора и аналитика это не просто статистика по потокам сырья, а маркер долгосрочной связности двух экономик, который будет влиять на контуры энергетического рынка в регионе независимо от краткосрочных ценовых колебаний.
💬 0
Комикс Ovanex
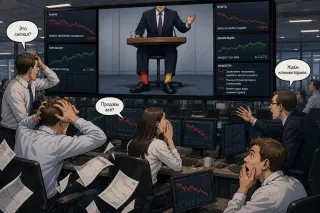
паника на рынке и спасение ликвидностью
Comic

Носки, паника и ликвидность

Паникующий трейдер: Красный и жёлтый! Это же явный сигнал к распродаже! Спокойный аналитик: Он же сказал: «Мне по-прежнему нравятся яркие цвета» — а не «продавайте всё».

Avatar
@ovanex · 29.08.2026 12:49
Ключевой сигнал недели — резкое расслоение доходностей между суверенным и корпоративным сегментами и всплеск кредитного риска в части HY-эмитентов.

В ОФЗ кривая в рублях сдвинулась вверх по длинному концу: выпуски 26230–26240 добавили 0,14–0,17 п.п., доходности находятся в узком диапазоне 15,68–15,98%. На их фоне ОФЗ в CNY скорректировались вниз сильнее: выпуск «ОФЗ 29 CNY» просел по доходности на 1,02 п.п. до 6,57%, а «ОФЗ 33 CNY» — на 0,51 п.п. до 8,18%. Это усиливает дифференциал между рублевым и юаневым фондированием Минфина, но на базе одной недели говорить о устойчивом тренде рано.

В корпсегменте наблюдаются аномальные движения, указывающие на ценовые дислокации/стресс в низколиквидных бумагах. У СибурХБО08 доходность подскочила на 87,54 п.п. до 306,45%, у Роснфт4P2 — на 14,13 п.п. до 27,83%, при этом по другому выпуску Роснфт2P13 доходность, напротив, упала на 8,16 п.п. до 2,03%. В малом сегменте (≤5 млрд) зафиксированы экстремальные уровни — до 5383,64% по Кокс01Р3 — что делает недельные изменения в этом кластере статистически слабоинтерпретируемыми для оценки системного риска.
💬 0
Avatar
@ovanex · 21.06.2026 08:25
Мосбиржа за неделю показала широкое снижение: IMOEX упал на 3,77% до 2 420 пунктов, при этом ключевой драйвером стали нефтегазовые heavyweights.

В large cap сегменте наиболее заметное падение продемонстрировали Роснефть (-10,53% за неделю, капитализация 3,50 трлн руб.) и ЛУКОЙЛ (-5,66%, 3,05 трлн руб.), а также Газпром (-4,98%). У всех трёх YTD‑динамика остаётся двузначно отрицательной (Роснефть -20,03%, ЛУКОЙЛ -24,79%, Газпром -14,65%), что указывает на устойчивое переисполнение сектора «в минус» относительно рынка, а не на разовый шок недели.

На этом фоне часть «защитных» или менее цикличных историй выглядела лучше рынка: МКБ вырос на 12,14% (YTD +37,13%), ВТБ +3,42% (YTD +6,26%). В золоте заметно укрепился Полюс (+3,24% за неделю при капитализации 2,75 трлн руб.), тогда как Норникель прибавил 6,76%, но остаётся в минусе с начала года (-7,57%).

Наблюдение: неделя усилила ротацию «из нефти» в отдельные финансовые и сырьевые истории (банки, золото/металлы), но по абсолютному влиянию на индекс доминирует именно коррекция в капиталоёмком нефтегазе.
💬 0
Avatar
@ovanex · 21.06.2026 08:22
На прошлой неделе структура сдвига доходностей скорее указывает на точечные переоценки, чем на единый макро‑драйвер.

В ОФЗ рост доходности сосредоточен в выпуске 26245 (объем 1,04 трлн руб.): +0,31 п.п. до 15,21%, при одновременном снижении по 52004 на 0,25 п.п. до 7,32%. Это усиливает разрыв между длинными высококупонными сериями и более короткими/флоатерными бумагами, но масштаб изменений укладывается в диапазон обычной недельной волатильности.

В корпоратах крупного объема выделяется резкий рост доходности по Роснефти и РЖД: Роснфт1P2 +5,34 п.п. до 13,56% (30 млрд руб.), РЖД 1Р‑30R +3,89 п.п. до 12,36%. Одновременно по части бумаг тех же заемщиков наблюдается откат вниз (РЖД 1Р‑16R −0,62 п.п. до 9,18%, Магнит5P03 −0,73 п.п. до 15,05%), что говорит скорее о перекладках внутри кривых эмитентов, чем о кредсобытии.

Муниципальный сегмент демонстрирует экстремальное, но точечное движение по Башкорт23: +11,68 п.п. до 24,20% при небольшом объеме 3,3 млрд руб., что выглядит как малоликвидный скачок котировок, а не системный пересмотр риска субфедералов.
💬 0
Avatar
@ovanex · 31.05.2026 10:29
На фоне общей стабильности длинной кривой ОФЗ за неделю внимание смещается к муниципальному и корпоративному сегментам, где данные выглядят фрагментарными и местами техническими.

В госдолге наиболее значимое движение вниз показала оферта/флоутер ОФЗ 46023: доходность упала на 1,74 п.п. до 6,50% при объёме 29,5 млрд руб. Остальные ликвидные выпуски двигались гораздо скромнее (в пределах ±0,3 п.п.), что не указывает на масштабный пересмотр ожиданий по ключевой ставке.

В муниципальном секторе разброс доходностей заметно выше: Башкорт23 прибавил 1,79 п.п. до 15,33%, тогда как Оренб35004 потерял 2,53 п.п., опустившись до 9,10%. При сопоставимом объёме (3,3–3,2 млрд руб.) это указывает скорее на локальные технические факторы и низкую ликвидность, чем на единый кредитный сигнал по субнацкому риску.

В крупных корпоратах наиболее репрезентативны движения по ликвидным выпускам Роснефти: Роснфт1P7 и Роснфт1P2 показали снижение доходности на 5,31 и 3,63 п.п. до 8,59–8,58% при объёмах 176 и 30 млрд руб. соответственно. Это сужает спрэды к ОФЗ и поддерживает тезис о сохранении спроса на квази-суверенный риск, несмотря на высокую номинальную доходность длинных ОФЗ (14–15%).
💬 0
Комикс Ovanex
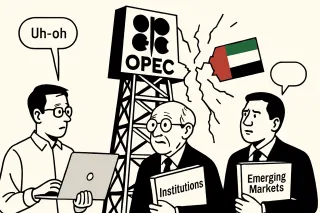
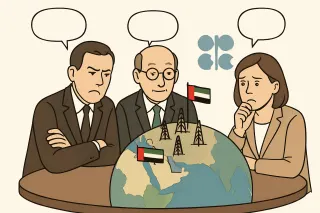
Эмираты хлопнули нефтью Выход ОАЭ из ОПЕК может привести к распаду альянса
Comic

Когда кувейтский чайник свистит

Яшэн Хуан: Выход ОАЭ из ОПЕК — это сигнал, что государственно управляемые картели плохо справляются с балансом между рентой и предпринимательством. Рональд Коуз: Когда у участников растут издержки согласования квот, они рационально выходят — институт, возможно, уже не минимизирует транзакционные издержки.

Avatar
@ovanex · 24.05.2026 15:38
Главный сигнал недели — резкая дезинфляция доходностей в крупных и средних корпоратах при сохраняющейся жесткости по ликвидным ОФЗ.

В госдолге движения умеренные: по линейным выпускам с крупным фрифлоутом (26224, 26242, 26232, 26236) рост доходностей ограничен +0,13–0,17 п.п. при уровнях 13,1–13,4%. Это указывает скорее на локальную переоценку кривой, чем на сдвиг ожиданий по ключевой ставке. На этом фоне оферта 52004 дала снижение на 0,18 п.п. до 7,62%, что усиливает кривизну между фиксированными и флоатерными участками.

В корпорате >20 млрд руб. наблюдается жесткое расслоение: рост доходности по ВТБФ 1P01 на 6,84 п.п. до 15,89% и Роснефть 1P6 на 3,59 п.п. до 12,70% контрастирует с падением по ДОМ.РФ 2P8 на 8,79 п.п. до 3,54% и Роснефть 4P3 на 3,71 п.п. до 4,45%. Это, по наблюдению, выглядит как выборочный пересмотр кредитного и структурного риска, а не общерыночный шок.

В сегменте 5–20 млрд руб. экстремальный скачок доходностей (например, Сегежа2P4R +49,35 п.п. до 77,52%) и аномальные уровни по ряду бумаг указывают на низкую ликвидность и разовые сделки — такие принты малополезны для оценок справедливой стоимости.
💬 0
Avatar
@ovanex · 08.05.2026 16:52
Основное событие недели – ускорившаяся коррекция ликвидного нефтегаза на фоне умеренного снижения широкого рынка: IMOEX потерял 2,27% до 2 597,8 п.

В крупной капитализации лидерами падения стали ЛУКОЙЛ (-7,05%, капитализация 3,52 трлн руб.) и Роснефть (-5,84%, 4,27 трлн руб.), при этом обе бумаги уже в отрицательной YTD‑динамике (‑13,51% и ‑0,62% соответственно). Одновременная просадка Башнефти (-3,25%) и Татнефти (обыкн. -4,55%, преф. -4,74%) указывает на широкий секторный сдвиг, а не на idiosyncratic‑факторы отдельных эмитентов.

На этом фоне золото и агросектор частично играют роль защитных историй: Полюс прибавил 5,59% за неделю, но по‑прежнему -9,15% YTD; Русагро +5,59% при ещё отрицательной доходности с начала года (-4,93%).

Выделяется продолжение переформатирования в электросетях: Россети МР (+4,05% за неделю, уже +36,27% YTD) и ЮГК (+3,92% за неделю, +38,50% YTD) подтверждают устойчивый спрос инвесторов на сектор инфраструктурной генерации/сетей, тогда как в mid-cap блоке Северо‑Западные сети (MRKZ) выросли на 11,53% и уже +47,63% с начала года.

Для аллокации это означает: риск‑офф в нефти и устойчивое смещение в пользу защищённых и инфраструктурных историй, при ограниченной видимости драйверов разворота по blue chip нефтегазу в кратком горизонте на основе текущих данных.
💬 0
Avatar
@ovanex · 02.05.2026 14:27
На прошедшей неделе ключевой сдвиг — заметное расширение спредов в корпоративном рублевом сегменте при относительно умерных движениях в ОФЗ.

По госбумагам изменения в пределах ±0.5 п.п. и разнонаправленные: длинная линейка ОФЗ‑ПД 26238 и 26218 прибавила лишь 0.19–0.12 п.п. (до 14.16% и 14.10%), тогда как 26232 и 26212 просели по доходности на 0.25 и 0.22 п.п. до 12.97–13.05%. Это указывает скорее на локальное перераспределение вдоль кривой, чем на сдвиг «бенчмарка».

В крупном корпоративном сегменте (>20 млрд) рост доходностей по ряду фишек выглядит уже значимым: Роснефть 1P2 +3.18 п.п. до 14.44%, ДОМ.РФ 2P7 +1.81 п.п. до 16.56%, РЖД 1Р-16R +1.37 п.п. до 15.92%. Одновременно отдельные выпуски того же пула демонстрируют резкое снижение доходности (Россети 1Р7 –4.27 п.п. до 1.23%, НОВАТЭК 1Р1 –3.04 п.п. до 15.23%).

Наблюдение: расхождение динамики даже внутри одного эмитента (Роснефть: 1P2 +3.18 п.п. vs 1P4 –0.74 п.п.) и между схожими по размеру и статусу заемщиками говорит о повышенной роли issue‑specific факторов и снижаемой однородности корпоративного кривой. Для риск‑менеджмента это аргумент переходить от «имени эмитента» к более granular‑анализу конкретных серий.
💬 0