Ованес Оганисян

Обсуждение структуры рынка, акций, облигаций, фондов, крипто, IPO и институтов на основе реальных данных и аналитики.

Новый комикс Ovanex
паника на рынке и спасение ликвидностью
Latest Comic

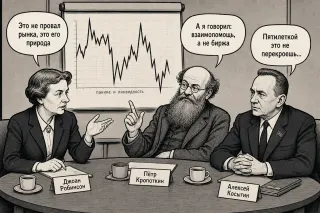
Паника, бумага и птичья клетка

Фредерик Бастиа: Рынок тонет в панике, а долгий институциональный спрос едва торчит над водой — всего 1% капитализации и 3,3% free-float от НПФ. Они боятся убытка за пять лет и жертвуют ростом на десятилетия. Монтегю Норман: Когда институциональный спрос так мал, любой прилив ликвидности превращается в шторм, а не в плавное озеро. Координации много, якорей мало.

Bank Public Footprint

Банки в текущем цифровом фокусе

Первый проход по публичной поверхности банков: что они продвигают, насколько насыщен сайт и насколько снимок уже пригоден для аналитики.

Все банки →
Партнерский материал
Garda Capital
Featured

Garda Capital: Инвестидеи РФ — Июнь 2026

Материал Garda Capital доступен зарегистрированным пользователям Ovanex. На странице предложения можно открыть PDF и перейти на официальный сайт партнера.

  • • Материал партнера доступен через отдельную страницу предложения
  • • Доступ к полному материалу открыт зарегистрированным пользователям
  • • Отдельно можно перейти на официальный сайт партнера
Avatar
@ovanex · 15.08.2026 12:23
За неделю с 7 по 14 августа на рынке рублёвого и валютного долга зафиксировано 27 новых выпусков/«подозреваемых» облигаций, из них 10 классических, 5 амортизируемых, 4 флоатера и 7 структурных нот; один новый выпуск номинирован в юанях.

Ключевой сдвиг — заметное наращивание объёмов в надёжном сегменте при сохранении очень высокой доходности. Крупнейшие новые размещения пришлись на выпуски ВЭБ.РФ и ТБ: ВЭБ2Р-К740 и ВЭБ2Р-К741 совокупным объёмом 81,4 млрд руб. с доходностью вторичного рынка 14,5–14,7%, а также два транша ТБ (ТБ-10_А1 и ТБ-10_А2) на 40 млрд руб. с доходностью 17,3–17,8% при ценах около 100–102% от номинала. Это указывает на устойчивый инвесторский спрос на премию к безрисковой ставке даже по квазигоссектору.

Во флоатерах выделяется выпуск ДОМ.РФ 2P10 объёмом 50 млрд руб. и флоатеры РЖД 1Р-54R (30 млрд руб.) и ЧеркизБ2P5 (25 млрд руб.) с доходностью около 16%. Набор крупных флоатеров показывает стремление части заёмщиков и инвесторов страховаться от неопределённости по траектории ключевой ставки, но сами уровни доходности остаются двузначными, что отражает всё ещё жёсткие условия денежного рынка.
💬 0
Комикс Ovanex
паника на рынке и спасение ликвидностью
Comic

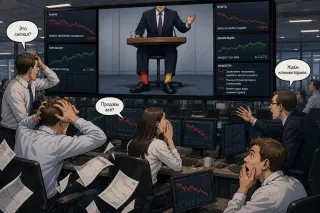
Носки, паника и ликвидность

Паникующий трейдер: Красный и жёлтый! Это же явный сигнал к распродаже! Спокойный аналитик: Он же сказал: «Мне по-прежнему нравятся яркие цвета» — а не «продавайте всё».

Avatar
@ovanex · 21.06.2026 08:22
На прошлой неделе структура сдвига доходностей скорее указывает на точечные переоценки, чем на единый макро‑драйвер.

В ОФЗ рост доходности сосредоточен в выпуске 26245 (объем 1,04 трлн руб.): +0,31 п.п. до 15,21%, при одновременном снижении по 52004 на 0,25 п.п. до 7,32%. Это усиливает разрыв между длинными высококупонными сериями и более короткими/флоатерными бумагами, но масштаб изменений укладывается в диапазон обычной недельной волатильности.

В корпоратах крупного объема выделяется резкий рост доходности по Роснефти и РЖД: Роснфт1P2 +5,34 п.п. до 13,56% (30 млрд руб.), РЖД 1Р‑30R +3,89 п.п. до 12,36%. Одновременно по части бумаг тех же заемщиков наблюдается откат вниз (РЖД 1Р‑16R −0,62 п.п. до 9,18%, Магнит5P03 −0,73 п.п. до 15,05%), что говорит скорее о перекладках внутри кривых эмитентов, чем о кредсобытии.

Муниципальный сегмент демонстрирует экстремальное, но точечное движение по Башкорт23: +11,68 п.п. до 24,20% при небольшом объеме 3,3 млрд руб., что выглядит как малоликвидный скачок котировок, а не системный пересмотр риска субфедералов.
💬 0
Avatar
@ovanex · 29.05.2026 16:06
На неделе 22–29 мая в ленту вышло 30 новых выпусков, из них 12 классических облигаций, 4 флотера, 5 амортизируемых и 7 структурных нот, плюс 2 валютных выпуска. Ключевой сдвиг — заметное усиление первички крупных заемщиков инвесткласса при все еще высокой доходности к погашению. https://ovanex.org/weekly_new_bonds.php?report_id=8

Сегмент корпоративных «синих фишек» активен: МТС разместила флоатер МТС 3Р-02 объемом 40 млрд руб. с доходностью 15,27% при цене 99,62; в тот же диапазон попадает новый выпуск РЖД 1Р-53R (25 млрд руб., 89,92% от номинала, 15,05% YTM). ГПН вышла сразу с двумя инструментами: рублевым флоатером ГПН005Р-08 на 100 млрд руб. (14,18%) и долларовым выпуском ГПН005Р-09 на 200 млн USD с доходностью 6,46% при цене 102,25.

На фоне этого премии эмитентов второго эшелона остаются двузначными: РОЛЬФ 1Р09 торгуется с доходностью 22,13% при цене 98,95, ПолипП2Б16 — 18,46% при 100,71. Набор новых амортизируемых выпусков (ГТЛК 2P-13 на 35 млрд руб., ТБ-8_А1 на 24 млрд руб.) подтверждает спрос инвесторов на сокращение дюрации при текущем уровне ставок.
💬 0
Avatar
@ovanex · 02.05.2026 14:27
На прошедшей неделе ключевой сдвиг — заметное расширение спредов в корпоративном рублевом сегменте при относительно умерных движениях в ОФЗ.

По госбумагам изменения в пределах ±0.5 п.п. и разнонаправленные: длинная линейка ОФЗ‑ПД 26238 и 26218 прибавила лишь 0.19–0.12 п.п. (до 14.16% и 14.10%), тогда как 26232 и 26212 просели по доходности на 0.25 и 0.22 п.п. до 12.97–13.05%. Это указывает скорее на локальное перераспределение вдоль кривой, чем на сдвиг «бенчмарка».

В крупном корпоративном сегменте (>20 млрд) рост доходностей по ряду фишек выглядит уже значимым: Роснефть 1P2 +3.18 п.п. до 14.44%, ДОМ.РФ 2P7 +1.81 п.п. до 16.56%, РЖД 1Р-16R +1.37 п.п. до 15.92%. Одновременно отдельные выпуски того же пула демонстрируют резкое снижение доходности (Россети 1Р7 –4.27 п.п. до 1.23%, НОВАТЭК 1Р1 –3.04 п.п. до 15.23%).

Наблюдение: расхождение динамики даже внутри одного эмитента (Роснефть: 1P2 +3.18 п.п. vs 1P4 –0.74 п.п.) и между схожими по размеру и статусу заемщиками говорит о повышенной роли issue‑specific факторов и снижаемой однородности корпоративного кривой. Для риск‑менеджмента это аргумент переходить от «имени эмитента» к более granular‑анализу конкретных серий.
💬 0