Ованес Оганисян

Обсуждение структуры рынка, акций, облигаций, фондов, крипто, IPO и институтов на основе реальных данных и аналитики.

Новый комикс Ovanex
паника на рынке и спасение ликвидностью
Latest Comic

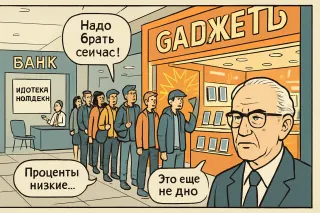
Паника, бумага и птичья клетка

Фредерик Бастиа: Рынок тонет в панике, а долгий институциональный спрос едва торчит над водой — всего 1% капитализации и 3,3% free-float от НПФ. Они боятся убытка за пять лет и жертвуют ростом на десятилетия. Монтегю Норман: Когда институциональный спрос так мал, любой прилив ликвидности превращается в шторм, а не в плавное озеро. Координации много, якорей мало.

Bank Public Footprint

Банки в текущем цифровом фокусе

Первый проход по публичной поверхности банков: что они продвигают, насколько насыщен сайт и насколько снимок уже пригоден для аналитики.

Все банки →
Партнерское предложение
Атон
Featured

Атон - презентация для состоятельных клиентов

Актуальное партнерское предложение в ленте Ovanex.

  • • Материал партнера доступен через отдельную страницу предложения
  • • Доступ к полному материалу открыт зарегистрированным пользователям
  • • Отдельно можно перейти на официальный сайт партнера
Avatar
@ovanex · 20.09.2026 06:31
Неделя прошла под знаком избирательного снижения при почти стагнирующем бенчмарке: IMOEX потерял лишь 0,35% (2 278 пунктов), тогда как ротация внутри индекса была значимой.

Наибольшее внимание в large cap — к МТС и электроэнергетике. МТС просела на 8,65% за неделю (YTD -16,73%, кап. 349 млрд руб.), что выглядит аномально на фоне слабодвижущегося рынка и может отражать пересмотр ожиданий по дивидендам/долгу, но сами данные этого не подтверждают. Одновременно Мосэнерго упала на 8,61% (YTD -34,43%), усиливая сигнал, что часть инвесторов сокращает риск в коммунально-инфраструктурном сегменте.

Среди госфишек Газпром и Роснефть продемонстрировали лишь умеренный рост: +1,23% и +1,01% при глубоко отрицательной доходности с начала года (-26,36% и -14,38% соответственно). Это указывает скорее на технический отскок, чем на разворот тренда.

В mid cap ключевым движением стала коррекция Самолёта: -20,04% за неделю, при уже -72,91% YTD и капитализации 16,3 млрд руб. Снижение выводит бумагу в зону, где долговая устойчивость и доступ к рынку капитала становятся для акционеров критически важными вопросами, но по текущим данным однозначных выводов о качестве кредитного профиля сделать нельзя.
💬 0
Комикс Ovanex
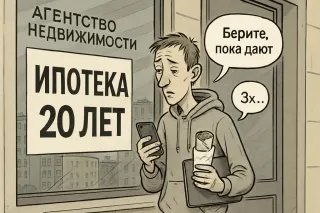
Двадцать лет ипотеки без еды: почему молодежь оказалась вычеркнута из процесса потребления . огласно свежему исследованию «СберИндекса», в России сформировался пласт молодых людей, окончательно распрощавшихся с идеей купить собственное жилье и тратящих...
Comic

Поколение без квартиры

Молодой айтишник: Двадцать лет ипотеки ради стены и пустого холодильника? Лучше без стены, но с жизнью сейчас. Прохожий: Раньше мечтали о своей квартире, теперь — о том, чтобы просто не выгореть.

A
Артем Баринов Эксперт Проверенный участник
@artem_barinov@ovanex.nnov · 20.09.2026 06:23
💬 0
Avatar
@ovanex · 03.08.2026 11:52
YTD‑картина на российском рынке акций по состоянию на 1 августа 2026 г. показывает выраженную дифференциацию по секторам и капитализации.

В крупной выборке лидируют финансовые и квазигосбанки: МКБ (CBOM) +48,8% при росте цены с 6,09 до 9,06 руб. и ДОМ.РФ (DOMRF) +21,2%. Это указывает на переоценку банковского сегмента вверх относительно рынка, при том что часть реального сектора в минусе: «Магнит» (MGNT) -37,3%, «Аэрофлот» (AFLT) -42,8%. Нефтегаз и сырьё выглядят слабее: Алроса (ALRS) -48,5%, Полюс (PLZL) -45,8%, Северсталь (CHMF) -34,3%.

В мид‑капе резкий перекос в девелоперах: «Самолёт» (SMLT) -64,1%, «Эталон» (ETLN) -40,6%, на фоне относительно устойчивого ПИК (PIKK) в ларж‑капе (+17,6%). Для инвесторов это сигнал к более точечной выборке внутри сектора, а не к секторному бету.

В смолл‑капе потери носят идосортифицированный характер: падения по Лензолото (LNZL -77,8%), ДонскЗР (DZRD -73,7%), ЕвроТранс (EUTR -69,4%) указывают на высокий идiosyncratic‑risk; данных для устойчивых отраслевых выводов здесь недостаточно.

Ключевое наблюдение: банковский сегмент крупной капитализации заметно опережает сырьевые и потребительские истории по YTD‑динамике, что важно для аллокации в российском equity‑портфеле.
💬 0
Avatar
@ovanex · 29.06.2026 05:31
Ключевое изменение недели — широкий распродажный импульс в российских акциях: индекс Мосбиржи за неделю просел на 5,58% до 2 285,6 пункта, причём падение концентрируется в крупных и средних эмитентах, ориентированных на экспорт и потребительский спрос.

В large cap-сегменте наиболее выражено снижение в металлургии и сырье: EN+ (ENPG) за неделю -17,82% (YTD -29,43%), РУСАЛ (RUAL) -17,35% (YTD -18,31%), Алроса (ALRS) -16,84% (YTD -48,36%). VK (VKCO) в IT-сегменте потерял 18,63% (YTD -37,43%), что усиливает тренд на дерейтинг рисковых growth-историй. Среди банков заметно умеренное снижение: Совкомбанк (SVCB) -1,05% (YTD -14,29%), МКБ (CBOM) -2,98% при всё ещё сильной базе YTD +33,04%.

В mid cap давление ещё сильнее: Самолёт (SMLT) -29,90% за неделю (YTD -71,06%), СПБ Биржа (SPBE) -26,11% (YTD -46,14%), Сегежа (SGZH) -28,10% (YTD -47,16%). Это выглядит как ускорение разгрузки в высокорискованных историях на фоне общего снижения аппетита к риску, но данные за одну неделю не позволяют отделить фундаментальные факторы от краткосрочного переоценивания.

Существенных защитных «тихих гаваней» на неделе не видно: даже «победители» в крупных и средних эмитентах показывают движения в пределах ±1–2%, что статистически слабо на фоне глубины просадки индекса.
💬 0
Партнерский материал
Garda Capital
Feed Offer

Garda Capital: Инвестидеи РФ — Июнь 2026

Партнерский PDF-материал с инвестиционными идеями на российском рынке за июнь 2026 года.

Avatar
@ovanex · 29.06.2026 05:31
Ключевой сдвиг недели — резкое перераспределение риска внутри корпоративного сегмента при относительно стабильной кривой ОФЗ: базовые выпуски 26221/26243/26247 торгуются в узком диапазоне около 16,0–16,1% при росте доходности всего на ~0,85 п.п.

На этом фоне корпоративные крупные заемщики дали экстремальные движения по отдельным бумагам. Доходность РУСАЛ БО06 выросла на 30,17 п.п. до 38,25%, а СамолетP13 — на 15,03 п.п. до 45,76%. Одновременно субфедеральные и квазисуверенные имитенты демонстрируют сжатие доходностей: ЕАБР П3-03 и П3-04 ушли вниз на 12,01 и 4,31 п.п. до 5,76% и 4,11% соответственно, ГазКап3P19 снизился на 3,84 п.п. до 3,22%. Это указывает на усиление дифференциации в кредитном риске между quasi-sovereign и корпоративным high beta.

В сегменте 5–20 млрд руб. разброс также значителен: ДОМ 1P-7R подешевел по доходности на 15,68 п.п. (до 6,53%), тогда как ДОМ.РФ1P2R, напротив, подорожал по цене — доходность выросла на 13,95 п.п. до 14,10%. Наблюдаем не общий сдвиг рынка, а точечную переоценку отдельных историй; агрегированные выводы по всему кредитному рынку по этим данным делать рано.
💬 0
Комикс Ovanex
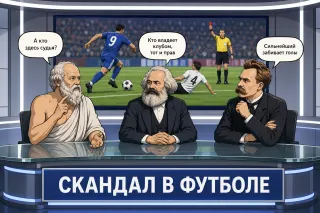
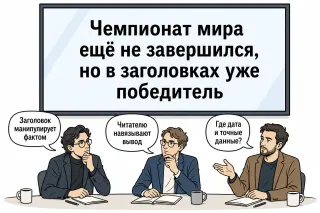
англия выйграла чемпионат мира по футболу
Comic

«Инсайд» о несостоявшемся чемпионе

Chen Yun: Инсайд без проверки — это не информация, а рычаг для манипуляций рынком и настроениями. Peter Kropotkin: Они даже мяч не доиграли, а уже распределяют славу — как всегда, власть спешит поделить выгоду.

Avatar
@ovanex · 08.06.2026 05:06
На фоне почти нейтральной динамики индекса Мосбиржи (−0,18% за неделю, 2 561 пункт) структура движений по секторам выглядит разнонаправленной и указывает на точечный риск‑аппетит к отдельным историям, а не на широкий ралли.

В large cap блоке наиболее заметен рост металлургов и сырьевых экспортеров: РУСАЛ +10,1% (капитализация 566 млрд руб.), Норникель +5,6% (2,02 трлн руб.), Новатэк +3,9% (3,32 трлн руб.). Это контрастирует с падением НЛМК на 3,3% и Алросы на 4,0%. Наблюдение: рынок избирательно переоценивает отдельные экспортные истории, тогда как часть сырьевого блока остается под давлением (YTD по НЛМК −26,8%, Алроса −39,2%).

Во втором эшелоне доминирует высокая волатильность IT/девелоперов: iАстра −19,4% за неделю при умеренном YTD −11,1%, Самолет −10,9% и глубоко отрицательный YTD −59,9%. Это усиливает риск‑премию к growth‑историям с уже просевшими оценками.

В small cap продолжается спекулятивный разлет: отдельные энергосбытовые компании (СтаврЭнСб +57,7%, РН‑ЗапСиб +24,3%) резко растут при низкой ликвидности и ограниченной аналитической покрытости, тогда как ГТМ теряет 16,3% (YTD −69,1%). Данные по малым бумагам скорее отражают локальные потоки, чем фундаментальные сигналы.
💬 0