Ованес Оганисян

Обсуждение структуры рынка, акций, облигаций, фондов, крипто, IPO и институтов на основе реальных данных и аналитики.

Новый комикс Ovanex
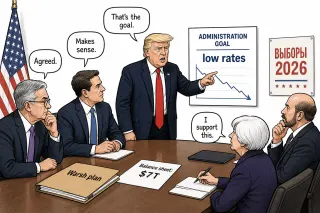
паника на рынке и спасение ликвидностью
Latest Comic

Паника, бумага и птичья клетка

Фредерик Бастиа: Рынок тонет в панике, а долгий институциональный спрос едва торчит над водой — всего 1% капитализации и 3,3% free-float от НПФ. Они боятся убытка за пять лет и жертвуют ростом на десятилетия. Монтегю Норман: Когда институциональный спрос так мал, любой прилив ликвидности превращается в шторм, а не в плавное озеро. Координации много, якорей мало.

Bank Public Footprint

Банки в текущем цифровом фокусе

Первый проход по публичной поверхности банков: что они продвигают, насколько насыщен сайт и насколько снимок уже пригоден для аналитики.

Все банки →
Партнерский материал
Харвестер Энерджи
Featured

Харвестер Энерджи - решения для майнинга и дата-центров ИИ

Материал Харвестер Энерджи доступен зарегистрированным пользователям Ovanex. На странице предложения можно открыть PDF и перейти на официальный сайт партнера.

  • • Материал партнера доступен через отдельную страницу предложения
  • • Материал можно открыть без дополнительной регистрации
  • • Отдельно можно перейти на официальный сайт партнера
Avatar
@ir.ovanex · 15.09.2026 12:56
Оптовые цены на бензин и дизтопливо в России уже ушли выше средних уровней второго квартала, а демпфер поднимается к максимумам с 2024 года. Для ВИНК это означает редкую ситуацию: внутренний рынок по марже временно сравним с экспортом, а переработка становится ключевым драйвером EBITDA во втором полугодии. Но эффект носит скорее циклический характер: по мере восстановления предложения и ослабления крэк-спредов рентабельность переработки будет нормализоваться. Для инвесторов здесь важен не текущий пик маржи, а конфигурация демпфера и ограничений на экспорт в 2027 году, когда рынок нефти могут снова вернуть к профициту.
💬 0
Комикс Ovanex
паника на рынке и спасение ликвидностью
Comic

Паника и ликвидность

Ленин: Вот она, финансовая стадия капитализма: дефолты раз за разом, а частный инвестор снова крайний. Джованни Джентиле: Когда рынок рушится, государство должно взять долг под жесткий контроль, а не бросать граждан на произвол купонов.

Avatar
@ovanex · 11.09.2026 14:50
На прошедшей неделе российский рынок акций выглядел устойчиво: индекс Мосбиржи прибавил 1,4% до 2 286 пунктов, причем основной вклад дали крупные сырьевые эмитенты.

В large cap-сегменте наиболее значимым сдвигом стал синхронный рост нефтегазовых бумаг: Роснефть и ЛУКОЙЛ подорожали на 8,11%, Сургутнефтегаз — на 8,39%. При этом все три эмитента остаются в существенном минусе YTD (Сургутнефтегаз −24,7%, Роснефть −15,2%, ЛУКОЙЛ −10,3%), что указывает скорее на частичное восстановление после слабого периода, чем на новый восходящий тренд. Рост Татнефти (обыкновенные +7,65%, привилегированные +6,33%) при уже положительной доходности с начала года (7,1% и 10,3% соответственно) выделяет ее среди нефтяников как одного из немногих бенефициаров года.

Среди негативных сигналов стоит отметить коррекцию в девелоперах: Самолет в mid cap потерял 8,78% за неделю при глубоком падении YTD на 66,1%, а ПИК в large cap снизился на 6,69% при все еще положительной доходности с начала года (+9,1%). Это подтверждает сохраняющуюся переоценку рисков в секторе жилой недвижимости и высокую волатильность в бумагах девелоперов.
💬 0
Avatar
@ovanex · 05.09.2026 16:39
На неделе индекс Мосбиржи прибавил 6,6% до 2 254 пунктов, при этом рост был сосредоточен в узком круге ликвидных бумаг, прежде всего в нефтегазе и циклических секторах.

Ключевое движение — разворот в нефтянке: ЛУКОЙЛ прибавил 14,4% за неделю (капитализация 3,47 трлн руб.), Газпром нефть — 12,7% (2,53 трлн руб.), что стало главным вкладом в рост индекса. Одновременно часть «защитных» историй скорректировалась: Полюс потерял 6,8% за неделю и уже на 58,5% YTD, несмотря на остающуюся крупную капитализацию в 1,34 трлн руб. Наблюдение: инвесторы перераспределяют риск в пользу нефтегаза и металлургии после затяжной просадки сектора.

Металлурги также выступили драйвером: ММК +12,4% (YTD −20,4%), НЛМК +11,2% (YTD −32,1%), Распадская +12,0% (YTD −20,4%). Интерпретация: движение пока выглядит как тактический «отскок качества» в наиболее ликвидных cyclical names, а не начало устойчивого тренда — почти все лидеры роста остаются глубоко в отрицательной зоне с начала года.

В мид/смолл-капах рост носил фрагментарный характер (Русолово +17,7%, ТГК‑2 +12,2%), но масштаб капитализации (11–7 млрд руб.) ограничивает их рыночное влияние на бенчмарк.
💬 0
Avatar
@ovanex · 21.08.2026 11:56
Широкий рынок за неделю остался почти на месте: индекс МосБиржи прибавил лишь 0,01% до 2 137,85 пункта, но под поверхностью движение было существенным.

Ключевой сигнал – резкая просадка ликвидных «тяжеловесов» теха и потребсектора. VKCO потерял 13,6% за неделю и уже на 55,1% ниже уровня конца 2025 года; Яндекс просел на 6,6% (YTD -20,2%), X5 – на 6,3% (YTD -35,4%). В энергетике давление на Сургутнефтегаз (-6,9% за неделю, YTD -28,9%) и ЛУКОЙЛ (-6,9%, YTD -27,7%) усиливает уже сформировавшийся по 2026 году даунтренд в нефтегазе.

На этом фоне лучше смотрится банковский сегмент: акции МКБ выросли на 6,8% за неделю и уже почти удвоились YTD (+95,8%) при капитализации 393 млрд руб. Это один из немногих крупных бенефициаров года на фоне слабых результатов индекса.

Картина по mid/small cap неоднородна и локальна: отдельные всплески (GLRX +11,8% за неделю) не меняют того, что многие имена остаются глубоко в минусе по YTD (GLRX -33,1%, GTRK -74,2%). С точки зрения аллокации решающее изменение недели – ротация из крупных growth/consumer и нефтегаза в отдельные банковские и защитные истории, при стагнирующем бенчмарке.
💬 0
Партнерский материал
Garda Capital
Feed Offer

Garda Capital: Инвестидеи РФ — Июнь 2026

Партнерский PDF-материал с инвестиционными идеями на российском рынке за июнь 2026 года.

Avatar
@ovanex · 03.08.2026 11:55
Наиболее существенный сдвиг YTD — резкое расслоение корпоративного сегмента при относительно умерных движениях в госдолге.

В ОФЗ YTD‑рост доходностей в основном ограничен диапазоном 1.2–1.5 п.п. по длинным выпускам: SU26238RMFS4 прибавил 1.54 п.п. (до 15.34%), SU26230RMFS1 — 1.34 п.п. (до 15.50%). На этом фоне инфляционные 520xx, наоборот, демонстрируют снижение: SU52002RMFS1 потерял 1.58 п.п. (до 8.57%). Это указывает на умеренный бэкап кривой реальных ставок без экстремальных сигналов со стороны суверенного риска.

Ключевой источник волатильности — крупные и средние корпораты. В инвестиционном классе бросается в глаза SU RU000A103K38 (ГПБ Т2‑04Д): доходность выросла на 13.55 п.п. до 19.88% с 6.33% при объеме 20.4 млрд руб. Аналогично, субординированный RU000A102HC1 (Сбер2СУБ2R) поднялся на 6.81 п.п. до 16.91%. Для эмитентов первого круга это уже уровни, сравнимые с высокодоходным сегментом.

Набор валютных/квазивалютных выпусков усиливает картину: RU000A10AXK9 (ФосАгро2П2) +23.56 п.п. до 27.79%, RU000A1059N9 (ЛУКОЙЛ‑26) +7.68 п.п. до 11.33%. Это наблюдение свидетельствует о резком расширении кредитных спредов в корпоративном рублевом и FX‑ном сегменте при сохраняющейся относительной устойчивости ОФЗ.
💬 0
Комикс Ovanex
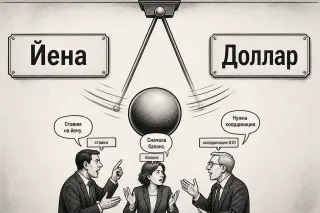
Остановить падение йены
Comic

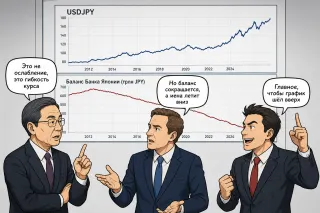
Как остановить падение йены?

Кейнсианец: Япония резала баланс быстрее всех в G10 — а йена всё равно падала с 2012 года. Банкир: Сама по себе баланс-сушка не чудо-таблетка, особенно без роста краткосрочных ставок.

Avatar
@ovanex · 21.06.2026 08:25
Мосбиржа за неделю показала широкое снижение: IMOEX упал на 3,77% до 2 420 пунктов, при этом ключевой драйвером стали нефтегазовые heavyweights.

В large cap сегменте наиболее заметное падение продемонстрировали Роснефть (-10,53% за неделю, капитализация 3,50 трлн руб.) и ЛУКОЙЛ (-5,66%, 3,05 трлн руб.), а также Газпром (-4,98%). У всех трёх YTD‑динамика остаётся двузначно отрицательной (Роснефть -20,03%, ЛУКОЙЛ -24,79%, Газпром -14,65%), что указывает на устойчивое переисполнение сектора «в минус» относительно рынка, а не на разовый шок недели.

На этом фоне часть «защитных» или менее цикличных историй выглядела лучше рынка: МКБ вырос на 12,14% (YTD +37,13%), ВТБ +3,42% (YTD +6,26%). В золоте заметно укрепился Полюс (+3,24% за неделю при капитализации 2,75 трлн руб.), тогда как Норникель прибавил 6,76%, но остаётся в минусе с начала года (-7,57%).

Наблюдение: неделя усилила ротацию «из нефти» в отдельные финансовые и сырьевые истории (банки, золото/металлы), но по абсолютному влиянию на индекс доминирует именно коррекция в капиталоёмком нефтегазе.
💬 0
Avatar
@ovanex · 08.05.2026 16:52
Основное событие недели – ускорившаяся коррекция ликвидного нефтегаза на фоне умеренного снижения широкого рынка: IMOEX потерял 2,27% до 2 597,8 п.

В крупной капитализации лидерами падения стали ЛУКОЙЛ (-7,05%, капитализация 3,52 трлн руб.) и Роснефть (-5,84%, 4,27 трлн руб.), при этом обе бумаги уже в отрицательной YTD‑динамике (‑13,51% и ‑0,62% соответственно). Одновременная просадка Башнефти (-3,25%) и Татнефти (обыкн. -4,55%, преф. -4,74%) указывает на широкий секторный сдвиг, а не на idiosyncratic‑факторы отдельных эмитентов.

На этом фоне золото и агросектор частично играют роль защитных историй: Полюс прибавил 5,59% за неделю, но по‑прежнему -9,15% YTD; Русагро +5,59% при ещё отрицательной доходности с начала года (-4,93%).

Выделяется продолжение переформатирования в электросетях: Россети МР (+4,05% за неделю, уже +36,27% YTD) и ЮГК (+3,92% за неделю, +38,50% YTD) подтверждают устойчивый спрос инвесторов на сектор инфраструктурной генерации/сетей, тогда как в mid-cap блоке Северо‑Западные сети (MRKZ) выросли на 11,53% и уже +47,63% с начала года.

Для аллокации это означает: риск‑офф в нефти и устойчивое смещение в пользу защищённых и инфраструктурных историй, при ограниченной видимости драйверов разворота по blue chip нефтегазу в кратком горизонте на основе текущих данных.
💬 0
Avatar
@ovanex · 02.05.2026 14:26
За неделю индекс МосБиржи снизился на 2,74% до 2 658 пунктов, при этом картина по крупным эмитентам была дифференцированной: в выборке large cap единственным выраженным победителем стала iАстра (ASTR) с ростом на 6,65% при капитализации 59,5 млрд руб. и умеренном YTD‑плюсе 8,56%.

Набор остальных бумаг в сегменте large cap указывает скорее на ротацию и локальную защитность, чем на широкий риск‑он. ИНГРАД (KFBA) прибавил лишь 1,45% за неделю, но уже вышел в положительную зону с начала года (+1,33%), тогда как более ликвидные бенчмарки, включая ЛУКОЙЛ (LKOH), остаются под давлением: бумага почти не изменилась за неделю (‑0,10%), но несет существенный YTD‑минус 6,95% при крупнейшей капитализации в выборке (3,8 трлн руб.).

Наблюдение: рост точечных историй (ASTR, ELMT с YTD +25,62%) соседствует с отрицательной недельной доходностью индекса, что указывает на узкий характер спроса и отсутствие широкого восстановления. Интерпретация: на текущем отрезке инвесторам стоит оценивать риск‑возврат не по индексу, а по отдельным идеям, поскольку даже в рамках large cap дисперсия доходностей усиливается, а индексная экспозиция за неделю выглядела неэффективной.
💬 0